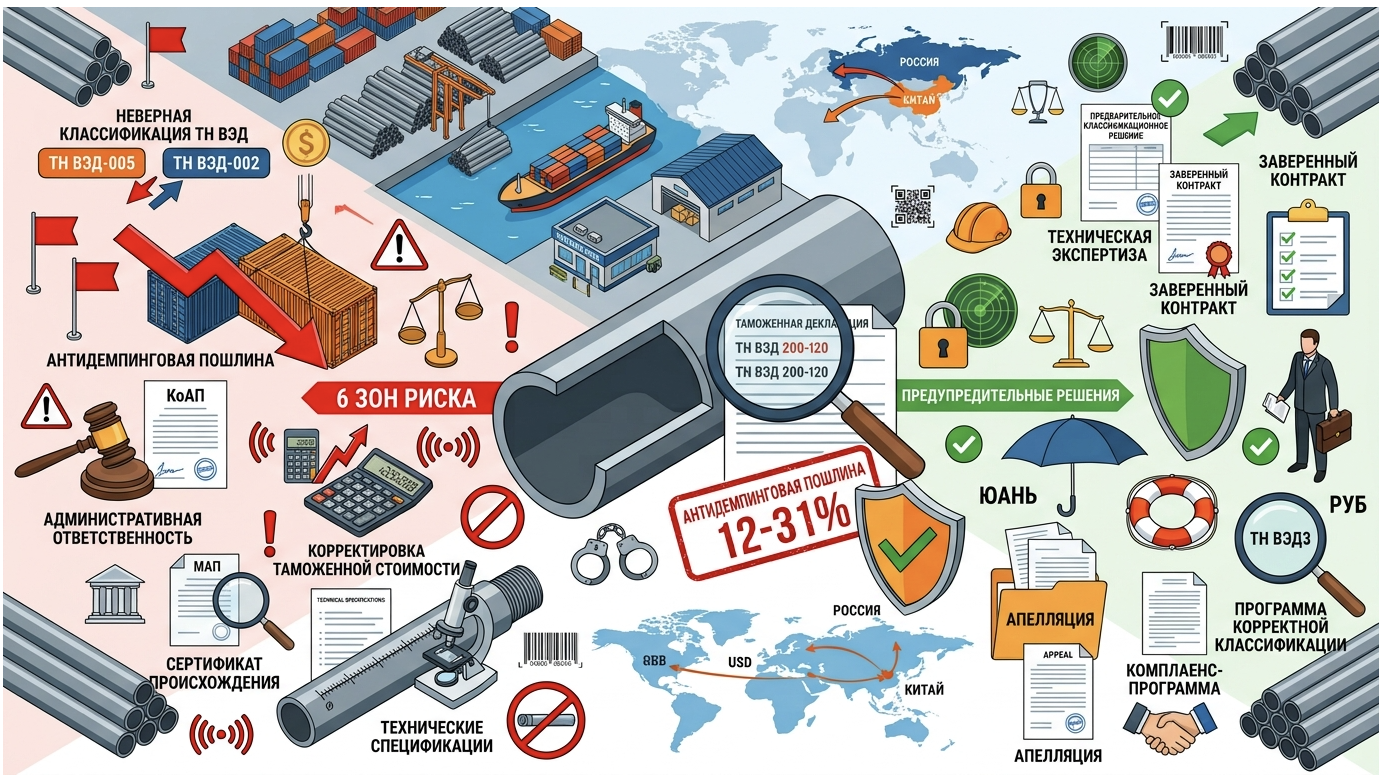
Реальный кейс из практики: клиент ввез трубы, а таможня доначислила пошлину в размере, превышающем стоимость товара. Разбираем, какие риски ждут импортёра и как их избежать.
Ситуация, которая может случиться с каждым
Представьте: ваша компания заключила контракт с китайским производителем. Товар — стальные бесшовные трубы. Выглядит как обычная сделка. Вы декларируете товар по коду, который не предполагает дополнительных платежей. Товар проходит таможню. Бизнес работает.
А через несколько месяцев приходит требование от таможни: «Вы неверно классифицировали товар. Доначисляем антидемпинговую пошлину».
Сумма? От 12% до 31% от таможенной стоимости. Плюс пени. Плюс штраф по КоАП РФ — от половины до двукратной стоимости товара.
Это не страшилка. Это реальный кейс из нашей практики. И мы разберём его по шагам, чтобы вы понимали, где именно возникают риски.
Риск №1: Неверный код ТН ВЭД — мина замедленного действия
Классификация товара по ТН ВЭД — это не формальность. От кода зависят:
- ставка ввозной пошлины;
- применение антидемпинговых, специальных и компенсационных мер;
- необходимость получения разрешительных документов.
В нашем кейсе: клиент заявил код 7304 59 930 0 («трубы прочие из легированной стали»). Таможня настаивала на коде 7304 29 900 9 («трубы обсадные, применяемые при бурении нефтяных или газовых скважин»).
Разница? Первый код — пошлина 0%. Второй — антидемпинговая пошлина от 12,23% до 31%.
Почему это произошло? Потому что товар — стальные бесшовные трубы из КНР — попадает в зону особого внимания таможни. Существует Решение Коллегии ЕЭК № 101 от 18.08.2015, которое устанавливает антидемпинговую меру в отношении труб нефтяного сортамента из Китая. Мера действует до 21.12.2026.
Вывод: если вы ввозите стальные трубы из КНР, ваш код — под микроскопом. Ошибка в классификации = доначисления + штраф.
Риск №2: Антидемпинговая пошлина — удар по экономике сделки
Антидемпинговые меры — это не просто пошлины. Это инструмент защиты внутреннего рынка. И применяются они жёстко.
Как это работает:
- Таможня проверяет, попадает ли ваш товар в перечень.
- Если да — применяет ставку.
- Если вы не учли эту ставку при планировании сделки — ваш бизнес-план рушится.
В нашем кейсе: товар — обсадные трубы, происхождение — КНР. Таможня вынесла решение о классификации в субпозиции 7304 29. Это автоматически означает применение антидемпинговой пошлины.
Что важно знать: антидемпинговая пошлина взимается независимо от того, знали вы о ней или нет. Незнание не освобождает от ответственности.
Риск №3: Административная ответственность по ст. 16.2 КоАП РФ
Неверная классификация — это не только доначисления. Это ещё и административное правонарушение.
Часть 2 статьи 16.2 КоАП РФ предусматривает ответственность за заявление недостоверных сведений о классификационном коде, если это послужило основанием для занижения таможенных платежей.
Санкция: штраф от 1/2 до 2-кратной стоимости товара с возможной конфискацией.
Верховный Суд РФ в Тематическом обзоре № 9/2026 подтвердил: указание неверного кода, связанное с недостоверным описанием качественных характеристик товара, образует состав правонарушения по ч. 2 ст. 16.2 КоАП РФ.
Что это значит для вас: даже если вы добросовестно заблуждались, это не освобождает от ответственности. Таможня может привлечь к административной ответственности.
Риск №4: Корректировка таможенной стоимости
Это отдельный пласт рисков. Таможня может не только переквалифицировать товар, но и усомниться в заявленной стоимости.
Основания для корректировки:
- Взаимосвязанность продавца и покупателя (п. 4 Тематического обзора ВС РФ № 9/2026).
- Отклонение цены от рыночных значений.
- Непредставление документов о ценообразовании.
В нашем кейсе: акт досмотра содержит указание на возможную взаимосвязь сторон. Если таможня запросит документы о ценообразовании, а вы их не предоставите — это основание для корректировки таможенной стоимости.
Последствия: доначисление пошлины + НДС + пени. Сумма может быть значительной.
Риск №5: Сертификат происхождения и смена грузополучателя
Это тонкий момент, о котором многие импортёры не знают.
Ситуация: товар произведён в Китае. Сертификат происхождения выдан на китайскую компанию-грузополучателя. Но в ходе транспортировки право собственности перешло к вам (российской компании). В сертификате указан не вы.
Вопрос: является ли это основанием для признания происхождения неподтверждённым?
Ответ: НЕТ. Верховный Суд РФ в Тематическом обзоре № 9/2026 (п. 3) разъяснил: изменение грузополучателя в ходе обычной хозяйственной деятельности не влечёт обязанности замены сертификата. Конституционный Суд РФ в Постановлении от 16.10.2025 № 34-П подтвердил эту позицию.
Что это значит: если таможня пытается применить антидемпинговую пошлину только на основании того, что в сертификате указан не вы — это неправомерно. Но! Вам нужно быть готовым доказать подлинность сертификата.
Риск №6: Технические характеристики, которые играют против вас
Таможня оценивает товар по объективным характеристикам. И здесь важна каждая деталь.
В нашем кейсе:
- Назначение: в техническом описании указано «спускается в скважину и служит защитой от осыпания стенок скважин». Таможня трактует это как признак нефтегазопромысловой трубы.
- Диаметр: 219 мм и 273 мм — соответствует типовым обсадным трубам.
- Резьбовое соединение: безмуфтовое, труба в трубу — также признак обсадной трубы.
Контраргументы защиты:
- Товар изготовлен по стандарту GB/T 8163-2018 (трубы общего назначения), а не по API Spec 5CT (стандарт для труб нефтяного сортамента).
- Наличие фильтра (прорезанных щелей) у 165 труб указывает на водозаборное назначение.
- Предел текучести 302/308 МПа — не соответствует высокопрочным обсадным трубам.
Вывод: если у вас есть технические аргументы — их нужно документально зафиксировать ДО начала спора с таможней.
Что делать импортёру: пошаговая инструкция
- Проверьте код ТН ВЭД до подачи декларации. Не полагайтесь на интуицию или данные предыдущих поставок. Закажите предварительное решение о классификации в ФТС России (ст. 23 ТК ЕАЭС). Это займёт время, но защитит от доначислений.
- Соберите доказательства функционального назначения. Если товар может быть отнесён к категории, подпадающей под антидемпинг, — подготовьте письмо производителя о назначении товара, технические условия, сертификаты соответствия, заключение независимой экспертизы.
- Проверьте контрагента на взаимосвязанность. Если ваш поставщик — аффилированное лицо, таможня может запросить документы о ценообразовании. Подготовьте их заранее.
- Не игнорируйте требования таможни. Если вы получили требование о корректировке — не молчите. У вас есть право на письменные возражения (ст. 112 ТК ЕАЭС). Промедление = взыскание в бесспорном порядке.
- Привлекайте юриста на этапе декларирования. Стоимость юридической консультации несопоставима с суммой доначислений. Профилактика дешевле лечения.
Ключевой вывод
Таможенные риски — это не абстракция. Это реальные деньги, которые могут быть потеряны из-за одной строчки в декларации.
В нашем кейсе: клиент ввёз трубы. Таможня потребовала доначислить антидемпинговую пошлину. Сумма — от 12% до 31% от стоимости товара. Плюс штраф по КоАП РФ.
Что спасло ситуацию? Комплексный аудит, сбор технических доказательств и правовая позиция, основанная на Тематическом обзоре Верховного Суда РФ № 9/2026.
Что делать вам? Проверьте свои декларации. Если вы ввозите товары, подпадающие под антидемпинговые меры, — не ждите проверки. Подготовьтесь заранее.
Если вы хотите провести аудит классификации товара или получить консультацию по таможенным рискам — свяжитесь с нами. Мы поможем оценить риски и выстроить защиту.