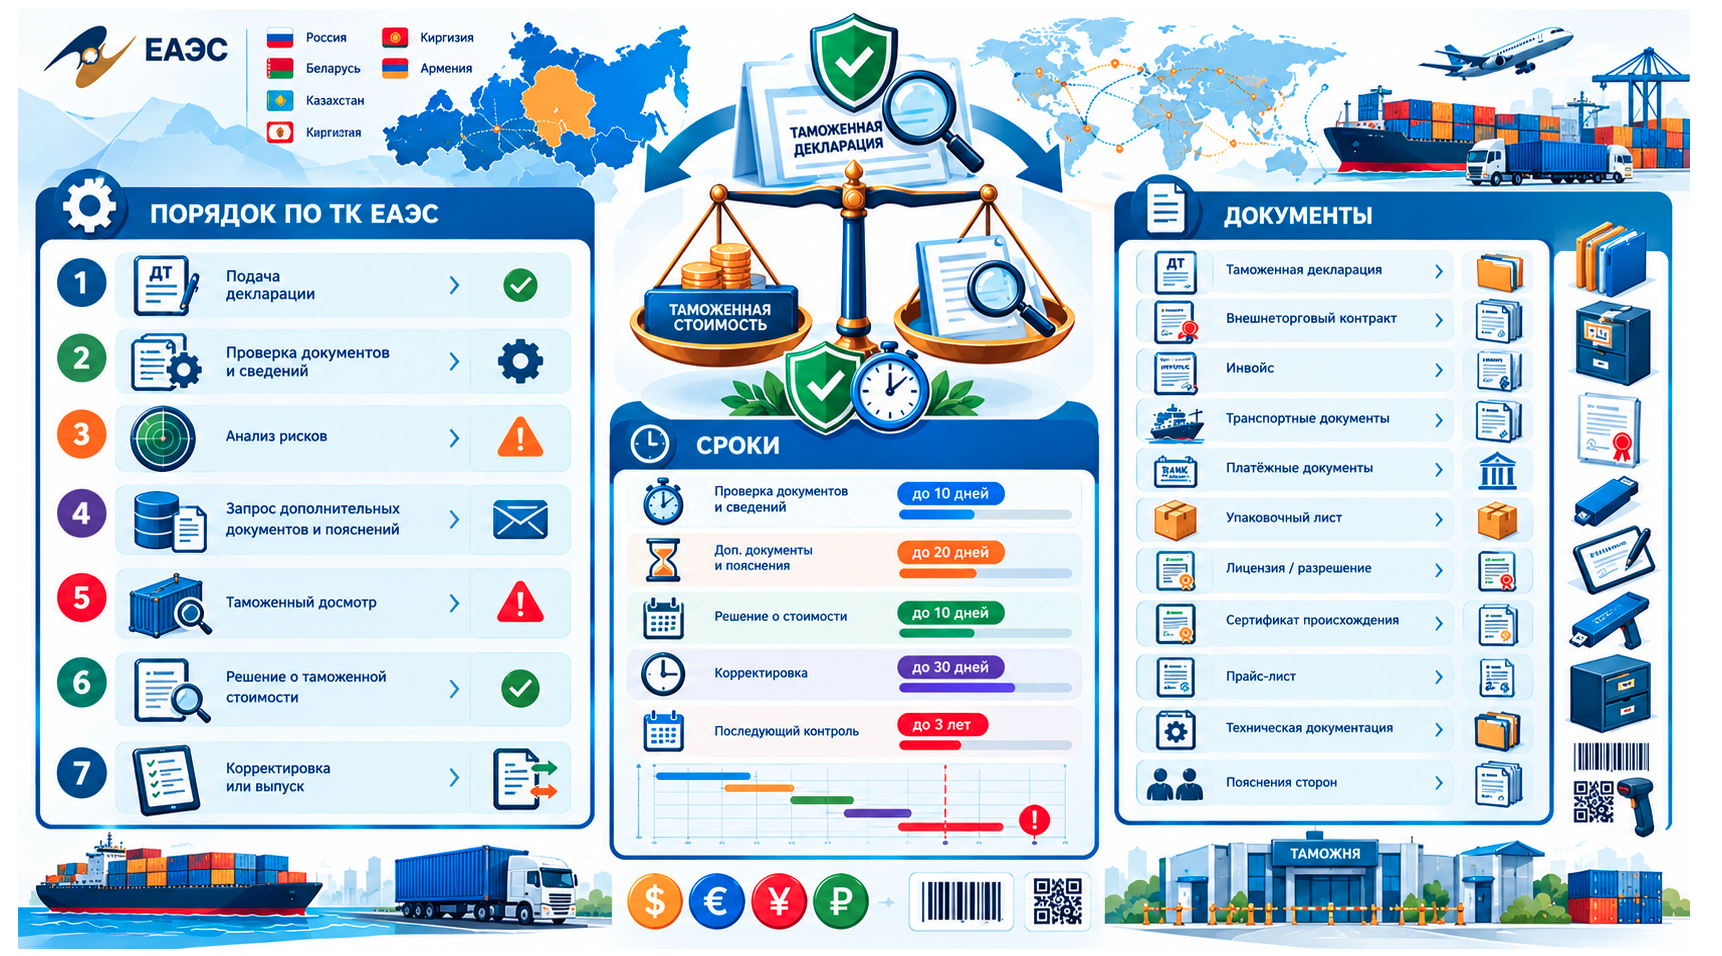
Контроль таможенной стоимости в ЕАЭС — это проверка того, насколько обоснована стоимость, заявленная декларантом таможенному органу для расчёта ввозных пошлин, налогов и иных обязательных платежей. Таможня не получает право произвольно заменить цену по внешнеторговому контракту «среднерыночной» или более высокой ценой из собственной базы. Её задача — установить, подтверждены ли сведения о конкретной сделке документами, не пропущены ли обязательные начисления и может ли выбранный метод определения таможенной стоимости применяться в данной ситуации.
Практический смысл темы обычно формулируют так: «Контроль таможенной стоимости в ЕАЭС: порядок по ТК ЕАЭС, сроки и документы». Для импортёра это вопрос не только размера пошлин и НДС. От результата проверки зависят скорость выпуска товаров, необходимость предоставить обеспечение исполнения обязанности по уплате таможенных платежей, риск корректировки и последующих споров.
При анализе заявленной таможенной стоимости товаров таможенный орган сопоставляет не одну цифру из инвойса, а всю структуру сделки. В фокус проверки входят цена товаров по контракту, базис поставки, расходы на транспортировке до места ввоза на таможенную территорию Евразийского экономического союза, страхование, погрузка и перегрузка, если эти суммы подлежат включению.
Также проверяются лицензионные платежи, роялти, агентское вознаграждение, предоставленные покупателем материалы или оборудование, распределение скидок, бонусов, отсрочка оплаты и взаимосвязи между продавцом и покупателем.
- Цена сделки — действительно ли фактически уплаченная или подлежащая уплате цена относится к ввозимым товарам и соответствует условиям контракта.
- Дополнительные начисления — не исключены ли из стоимости расходы, которые по правилам должны увеличить таможенную базу.
- Вычеты — обоснованно ли из цены исключены расходы после ввоза, внутренние налоги либо иные суммы, не входящие в таможенную стоимость.
- Коммерческая логика — подтверждены ли скидки, распродажи, особые условия поставки, взаимозависимость лиц и иные нестандартные обстоятельства.
Низкая цена сама по себе не равна недостоверному определению таможенной стоимости. Например, поставщик может распродавать складские остатки, снижать цену для выхода на новый рынок или предоставлять покупателю скидку за крупный годовой объём закупок. Однако значительное отличие от имеющейся у таможни ценовой информации по идентичным или однородным товарам может стать признаком риска и основанием для более глубокой проверки. Ключевой вопрос в этом случае не «почему цена ниже», а «может ли декларант последовательно подтвердить, почему именно эта цена согласована сторонами».
Правовую рамку формируют положения Таможенного кодекса Евразийского экономического союза, международные договоры и решения Евразийской экономической комиссии. В практической работе важно сверять актуальную редакцию Таможенного кодекса ЕАЭС и действующие акты ЕЭК именно на дату декларирования: формы, электронные процедуры и порядок представления дополнений меняются, а старые образцы пояснений нередко не учитывают актуальные требования.
Нормативная основа: какие нормы ТК ЕАЭС и решения ЕЭК применять
Определение таможенной стоимости ввозимых товаров строится на правилах права Евразийского экономического союза. Базовым ориентиром служит Таможенный кодекс ЕАЭС, который закрепляет общие принципы таможенного регулирования, полномочия таможенных органов, права декларанта, порядок декларирования и проведения таможенного контроля. Специальные правила о методах определения таможенной стоимости, составе начислений и вычетов содержатся в международных соглашениях и актах органов Союза, применяемых во взаимосвязи с Кодексом.
На практике необходимо различать четыре уровня регулирования. Такой подход помогает не ссылаться на национальные нормы там, где вопрос уже урегулирован наднациональным правом ЕАЭС.
- Таможенный кодекс Евразийского экономического союза устанавливает основные процедуры: декларирование, выпуск, контроль, обеспечение исполнения обязанности по уплате платежей, обжалование решений.
- Международные договоры в рамках ЕАЭС и иные акты права Союза определяют материальные правила определения таможенной стоимости товаров, в том числе применение методов и состав подлежащих включению расходов.
- Решения Евразийской экономической комиссии конкретизируют порядок контроля таможенной стоимости, формы декларации таможенной стоимости, правила заполнения отдельных граф и электронного обмена сведениями.
- Национальное законодательство государства-члена действует по вопросам, оставленным в его компетенции: отдельные процессуальные детали, организация ведомственного обжалования, полномочия конкретного таможенного органа и особенности контроля после выпуска.
Центральное значение для темы имеет статья 313 ТК ЕАЭС. Она закрепляет, что контроль таможенной стоимости осуществляется таможенным органом как до выпуска товаров, так и после выпуска. Это означает, что выпуск декларации не всегда завершает вопрос окончательно: сведения о цене, платежах, перевозке и взаимосвязи сторон могут быть проверены позднее, если появляются основания для контроля после выпуска товаров.
До выпуска товаров таможня оценивает заявленные сведения, представленные документы и выбранный метод определения таможенной стоимости. После выпуска возможны таможенная проверка, запрос документов у декларанта и иных лиц, сопоставление данных с бухгалтерским учётом, банковскими документами, сведениями перевозчиков и контрагентов. Для бизнеса это требует сохранять доказательства не только до подачи декларации на товары, но и после завершения поставки и оплаты.
Отдельные решения ЕЭК устанавливают порядок проведения таможенного контроля таможенной стоимости, перечни сведений, подлежащих анализу, и правила заполнения декларации таможенной стоимости. В рабочем регламенте импортёра или таможенного представителя полезно иметь справочный список актуальных актов с официальными источниками публикации. Перегружать каждое пояснение номерами решений не требуется, но при подготовке процессуальной позиции необходимо проверять редакцию нормы и дату её вступления в силу.
Ориентации только на российскую практику недостаточно. Базовые правила для товаров, ввозимых на таможенную территорию Евразийского экономического союза, едины, однако правоприменение, используемые электронные ресурсы, порядок коммуникации и подходы к оформлению отдельных процедур могут различаться между государствами-членами. Поэтому документы и объяснения должны одновременно отвечать общим правилам Союза и учитывать национальные особенности проведения контроля в стране декларирования.
Особенно осторожно следует использовать шаблоны из открытых источников. Пояснение, составленное по старому запросу, может содержать неактуальные ссылки, неверно описывать срок ответа или не учитывать современную структуру декларации таможенной стоимости. Надёжнее сначала определить правовую природу полученного документа: запрос дополнительных документов, решение о проведении дополнительной проверки, требование об обеспечении или решение о корректировке требуют разных действий и разной аргументации.
Когда начинается контроль: основания, признаки риска и этапы проверки
Контроль может начаться уже при подаче декларации на товары. Электронная система и должностное лицо анализируют заявленный код, условия поставки, метод определения таможенной стоимости, цену товаров, сведения о перевозке и приложенные документы. Это сценарий контроля до выпуска. Его цель — оценить корректность декларировании до того, как товар будет выпущен в свободное обращение или под иную заявленную процедуру.
Второй сценарий — контроль после выпуска. Он не означает, что при выпуске была допущена ошибка. Таможенный орган вправе вернуться к сделке, если получил новую информацию, выявил несоответствия при анализе других поставок, обнаружил расхождения в учёте либо реализует меры по управлению рисками. Проверка после выпуска способна охватывать документы, которых объективно не было на дату подачи декларации: окончательные счета перевозчика, банковские выписки об оплате, документы по роялти, бухгалтерские данные о последующих корректировках цены.
Основания для дополнительных вопросов не сводятся к сравнительно низкой цене. Признаки недостоверного определения таможенной стоимости обычно формируются из совокупности обстоятельств. Один формальный признак не доказывает нарушение, но может потребовать от декларанта связного объяснения и дополнительных подтверждений.
- Существенное отличие заявленной цены от ценовой информации таможенных органов по товарам, которые предварительно считаются сопоставимыми.
- Противоречия между контрактом, спецификацией, инвойсом, упаковочным листом, транспортными документами, платёжными документами и сведениями в декларации.
- Неполный комплект документов: например, заявлена поставка на условиях, предполагающих включение фрахта, но нет ни счёта перевозчика, ни расчёта транспортных расходов.
- Необычные условия сделки: длительная отсрочка платежа, компенсация в неденежной форме, бесплатные образцы в коммерческой партии, агентская схема, сезонная распродажа, скидка без видимого основания.
- Взаимосвязь продавца и покупателя без пояснения, каким образом она не повлияла на цену ввозимых товаров.
- Отсутствие документов по лицензионным платежам, роялти, комиссии, страхованию или иным суммам, которые могут входить в структуру таможенной стоимости.
Ценовая информация, которой располагает таможня, служит инструментом анализа рисками. Она помогает выявить сделки, требующие внимания, но не заменяет доказательства по конкретному контракту. Даже сведения по идентичным товарам требуют проверки сопоставимости: страны происхождения, производителя, торговой марки, модели, количества, коммерческого уровня, даты поставки, базиса Incoterms, упаковки и условий оплаты. Сравнение партии брендовой электроники, купленной у официального дистрибьютора, с внешне похожими товарами другого производителя не подтверждает недостоверность стоимости сделки.
Практически проверка развивается по следующей логике:
- Декларант заявляет таможенную стоимость товаров, выбранный метод и сведения, необходимые для расчёта пошлин и налогов.
- Таможенный орган проводит форматно-логический и документальный контроль, сопоставляет данные декларации с имеющейся информацией и профилями риска.
- При наличии оснований направляется запрос дополнительных документов, сведений и пояснений. Запрос должен быть прочитан как перечень конкретных вопросов, а не как формальное требование прислать максимум файлов.
- Таможня оценивает представленные материалы, их относимость к сделке, достоверность и согласованность между собой.
- По итогам возможны выпуск без изменения стоимости, выпуск с обеспечением при незавершённой проверке, корректировка либо последующий контроль после выпуска.
Показателен пример со сниженной ценой. Импортёр ввозит партию обуви со скидкой 35%: производитель освобождает склад перед сменой коллекции. Инвойса с низкой ценой недостаточно, если в контракте закреплена только базовая стоимость. Позицию усиливают коммерческое предложение поставщика, переписка о распродаже, спецификация с указанием прежней и сниженной цены, внутренние условия акции, сведения о сезонности, фотографии маркировки коллекции, а при наличии — прайс-лист производителя. Экономическая логика становится проверяемой, а не остаётся устным объяснением.
Порядок контроля таможенной стоимости до выпуска товара: действия декларанта и таможни
До выпуска товаров декларант заявляет сведения о таможенной стоимости, применённом методе определения и элементах расчёта в декларации на товары. В предусмотренных случаях представляется декларация таможенной стоимости. Наиболее приоритетным является первый метод — стоимость сделки с ввозимыми товарами, то есть фактически уплаченная или подлежащая уплате цена, скорректированная на установленные начисления и вычеты. Отказ от этого метода возможен не из-за неудобства для таможни, а при наличии правовых оснований: например, если цена не может быть надёжно определена, условия сделки не позволяют применить метод или отсутствуют необходимые подтверждения.
Таможенный орган проверяет, подтверждает ли комплект документов заявленную структуру стоимости. Анализируются контракт и дополнения к нему, инвойс, спецификация, условия поставки, перевозочные и страховые документы, данные об оплате, а также сведения о взаимосвязи лиц, если она имеется. При противоречиях или признаках недостоверного определения таможенной стоимости может быть направлен запрос. Его получение не означает, что корректировка уже предрешена: это стадия, на которой декларант может раскрыть экономику сделки и устранить сомнения документами.
После получения запроса полезно действовать не по принципу «отправить всё, что есть», а по чёткой последовательности.
- Зафиксировать дату и содержание запроса, выделить каждый поставленный вопрос и указанный срок ответа.
- Сопоставить требуемые сведения с фактической структурой сделки: цена, скидка, фрахт, страхование, оплата, лицензионные платежи, отношения сторон.
- Собрать подтверждающие документы и проверить их согласованность по номеру контракта, партии, валюте, количеству и датам.
- Подготовить пояснения, связывающие документы в единую доказательственную цепочку: какой файл подтверждает конкретный показатель и почему он влияет либо не влияет на таможенную стоимость.
- Передать материалы через установленный электронный канал, сохранить подтверждение отправки, опись файлов и финальную версию пояснения.
Качественное пояснение не повторяет инвойс. Оно описывает участников сделки, роль посредников, порядок согласования цены, условия скидки, базис поставки, включённые и не включённые расходы, порядок оплаты. Если продавец и покупатель являются взаимосвязанными лицами, следует прямо указать характер взаимосвязи и представить сведения, подтверждающие, что она не повлияла на цену: внутренние правила ценообразования, сопоставление с продажами независимыми покупателями, прайс-листы, расчёты маржи или коммерческие предложения.
Нельзя воспринимать запрос либо предложение скорректировать стоимость как автоматическую обязанность согласиться с позицией таможни. Декларант вправе защищать применение первого метода определения таможенной стоимости, представлять дополнительные документы, давать пояснения и указывать на несопоставимость ценовой информации. При этом защита позиции должна быть предметной: общая фраза о том, что цена договорная, не объясняет скидку, отсутствие оплаты или расхождения в условиях перевозки.
Если проверка не завершена, а товар необходимо получить без ожидания окончательного разрешения спора, может применяться выпуск при предоставлении обеспечения исполнения обязанности по уплате таможенных пошлин, налогов. Смысл механизма в том, что товар выпускается, но потенциальная разница между заявленной и проверяемой таможенной стоимостью финансово обеспечивается на период контроля. Конкретные условия, размер обеспечения и процессуальные действия зависят от обстоятельств дела и применимых норм. До выбора такого варианта следует оценить влияние на оборотный капитал: обеспечение может потребовать денежных средств, банковской гарантии либо иных предусмотренных способов.
У декларанта обычно есть два практических подхода, и оба требуют расчёта последствий. Быстро согласиться с корректировкой иногда позволяет сократить текущую задержку поставки, однако создаёт риск переплаты пошлин и налогов.
Второй подход — представить обоснованную позицию и полный комплект документов. Он требует времени, координации с поставщиком, банком и перевозчиком, зато сохраняет возможность подтвердить стоимость сделки с ввозимыми товарами без необоснованного увеличения таможенной базы.
Типичный спорный случай — скидка 20% указана в инвойсе, но в контракте имеется только базовая цена. Таможня логично спросит, на каком основании продавец снизил стоимость. Убедительным набором могут стать дополнительное соглашение, условия бонусной программы, прайс-лист с градацией цен по объёму, заказ покупателя, переписка о специальной акции или кредит-нота. Если скидка оформлена лишь устной договорённостью, подтверждение становится существенно сложнее: цена выглядит не как документированное условие контракта, а как неподтверждённое отклонение.
Документы для подтверждения таможенной стоимости: основной и ситуационный набор
Документы для подтверждения таможенной стоимости нужны не сами по себе. Их задача — доказать происхождение каждого существенного показателя: цены товаров, суммы скидки, расходов на транспортировке, страхование, уплаты роялти, порядка оплаты и иных начислений. Достаточный комплект нельзя определить количеством файлов. Десять несвязанных документов могут быть слабее трёх документов, которые последовательно подтверждают контрактную цену, условия поставки и фактически уплаченную либо подлежащую уплате сумму.
Первая группа — документы о цене и условиях сделки. К ней относятся внешнеторговый контракт, приложения и спецификации, дополнительные соглашения, инвойс и проформа-инвойс, заказ покупателя, подтверждение заказа, коммерческое предложение, прайс-лист производителя или продавца. Если цена снижена, необходимы документы о скидке, бонусе, распродаже, уценке, маркетинговой программе либо специальных свойствах товара. Для продукции с ограниченным сроком годности полезными могут быть документы о сроках хранения и причинах реализации со скидкой; для сезонных товаров — материалы о смене коллекции или ликвидации остатков.
Вторая группа подтверждает оплату. В зависимости от модели расчётов это платёжные поручения, SWIFT-сообщения, банковские выписки, документы по аккредитиву, договорённости об отсрочке или рассрочке, зачёте встречных требований, предоплате. Отсутствие платежа на дату декларирования не означает автоматически, что первый метод неприменим: при отсрочке фактически уплаченная или подлежащая уплате цена может быть подтверждена контрактом, инвойсом и графиком платежей. В пояснении следует указать, когда и на каких условиях оплата должна быть произведена, а после её проведения сохранить банковское подтверждение для возможного контроля после выпуска.
Третья группа раскрывает расходы, связанные с перевозкой. Она включает транспортные накладные, коносаменты, CMR, авианакладные, договор перевозки или экспедирования, счёт перевозчика, заявку, акт услуг, страховой полис, счёт страховщика, документы о погрузке и перегрузке. Особое значение имеет привязка расходов к маршруту. Если перевозка включает участок до места ввоза на таможенную территорию и участок внутри Союза, расчёт должен позволять отделить суммы, подлежащие включению в таможенную стоимость, от расходов после ввоза, если для их исключения есть основания.
Четвёртая группа требуется для нестандартных конструкций. Это лицензионные договоры, договоры комиссии и агентирования, соглашения между взаимосвязанными лицами, договоры о предоставлении сырья или оснастки, документы о роялти, компенсационных платежах, бесплатных поставках и последующих корректировках цены. Бухгалтерские документы, калькуляции, листы производителя и внутренние расчёты могут быть полезны, если они действительно объясняют формирование цены, а не являются формальным набором таблиц без связи с контрактом.
Удобный способ проверить комплект — составить перечень «вопрос таможни — чем подтвердить — что пояснить дополнительно».
- Почему цена ниже обычного уровня: коммерческое предложение, прайс-лист, условия акции, переписка, дополнительное соглашение; в пояснении — причина и период действия скидки.
- Включён ли фрахт: инвойс, условия Incoterms, договор перевозки, счёт экспедитора; в пояснении — маршрут и распределение расходов до и после ввоза.
- Когда будет оплачена поставка: контракт, инвойс, график платежей, банковские документы; в пояснении — дата и механизм оплаты.
- Повлияла ли взаимосвязь лиц на цену: корпоративные документы, прайс-листы, сделки с независимыми покупателями, политика ценообразования; в пояснении — характер отношений и экономическое обоснование цены.
- Есть ли роялти или лицензионные платежи: лицензионный договор, расчёт платежа, счета и отчёты; в пояснении — связь платежа с ввозимыми товарами и порядок включения в стоимость.
Распространённая ошибка — направить большой массив документов без сопроводительного письма. В такой ситуации должностному лицу приходится самостоятельно искать ответ на каждый вопрос, а важные доказательства могут остаться незамеченными. Лучше приложить опись: номер документа, дата, наименование файла, что он подтверждает, к какому доводу относится. Если документ составлен на иностранном языке, заранее оцените необходимость перевода и обеспечьте понятность ключевых условий цены, оплаты и поставки.
Сроки: сколько времени есть у таможни и декларанта
Сроки в контроле таможенной стоимости нельзя свести к одной универсальной цифре. Импортёры нередко смешивают срок выпуска товаров, срок для ответа на запрос, период действия обеспечения, сроки контроля после выпуска и сроки обжалования решений. Это разные процедуры с разными основаниями исчисления. Корректный ответ на вопрос о сроке начинается с определения процессуального документа, который получен декларантом, и стадии, на которой проводится контроль.
Общий срок выпуска товаров регулируется ТК ЕАЭС и зависит от соблюдения условий выпуска, полноты декларирования и необходимости проведения форм таможенного контроля. При возникновении вопросов к стоимости возможны процессуальные действия, влияющие на выпуск: запрос документов, дополнительная проверка, предоставление обеспечения. Срок для представления дополнительных документов и пояснений должен анализироваться по формулировке конкретного запроса и действующей редакции применимого акта. Нельзя механически использовать срок из старой поставки, внутреннего шаблона или рекомендации контрагента.
Работа со сроком должна быть организована как отдельный процесс:
- Зафиксируйте дату и время получения электронного запроса, решения или уведомления, а также подтверждение доставки в системе декларирования.
- Проверьте, в каких днях исчисляется срок — календарных или рабочих, как определяется начало течения и что происходит, если последний день выпадает на нерабочую дату.
- Разделите документы на готовые, требующие внутреннего согласования и запрашиваемые у поставщика, банка, перевозчика либо страховщика.
- Сразу назначьте ответственного за подготовку пояснения и финальную проверку комплекта, чтобы разные подразделения не направили противоречивые сведения.
- Если получить отдельный документ вовремя объективно невозможно, используйте предусмотренные законодательством механизмы: мотивированно сообщите причину, представьте имеющиеся доказательства и при наличии правовой возможности поставьте вопрос о продлении либо представлении дополнений.
Неполный ответ или отсутствие ответа увеличивают риск того, что таможенный орган сделает вывод о неподтверждённости заявленной таможенной стоимости. Но это не освобождает таможню от обязанности оценить все сведения, уже находящиеся в деле, и мотивировать свои выводы. Декларанту, в свою очередь, не следует рассчитывать, что краткая фраза «документы находятся у контрагента» заменит доказательства. Нужны копия запроса перевозчику, переписка, предварительный расчёт, условия договора и объяснение, почему окончательный счёт ещё не сформирован.
Например, экспедитор не передал финальный счёт за перевозку до истечения срока ответа. Практически разумно представить договор экспедирования, заявку на перевозку, транспортный документ, предварительную калькуляцию, счёт или предложение при его наличии, скрин или письмо с запросом окончательных данных. В пояснении следует описать маршрут, предполагаемую сумму расходов и обязательство представить окончательный документ после его получения. Такая позиция не гарантирует принятия расчёта, но показывает добросовестное содействие контролю и сохраняет доказательственную цепочку.
Сроки контроля после выпуска могут быть значительно длиннее периода оформления конкретной декларации, поскольку связаны с возможностью проведения последующего таможенного контроля в пределах, установленных правом Союза и национальным законодательством. Отдельно действуют сроки административного и судебного обжалования. В рабочей справке компании стоит поддерживать ссылки на актуальные нормы ТК ЕАЭС, решения ЕЭК и национальные правила той страны, где производится декларирование и предполагается защита позиции.
Решение о корректировке: когда оно обосновано и как защищать позицию
Если заявленная стоимость не принимается, последствия затрагивают прежде всего расчёт таможенных платежей. Увеличение таможенной стоимости ведёт к пересчёту ввозной пошлины, НДС, а в предусмотренных случаях — иных налогов и сборов, зависящих от таможенной базы. При незавершённом споре разница может быть обеспечена, а при принятом решении возможны доначисления. Поэтому необходимо получить и сохранить полный комплект процессуальных документов: запросы, ответы, уведомления, расчёты, решение таможенного органа, подтверждения электронного обмена.
Обоснованное решение не может состоять из простой ссылки на то, что цена товаров ниже сведений таможенной базы. Таможенный орган должен показать, какие конкретные обстоятельства свидетельствуют о невозможности принять заявленную стоимость, почему представленные документы не устраняют сомнения и по какой причине не применим метод стоимости сделки с ввозимыми товарами. Если используется иной метод определения таможенной стоимости, важны последовательность выбора методов, сопоставимость исходных данных и понятный расчёт.
Основания для защиты позиции часто возникают в следующих ситуациях:
- Таможня не учла документы и пояснения, направленные декларантом в срок, либо не дала им содержательной оценки.
- Вывод о недостоверности построен только на различии с ценовой информацией без анализа условий конкретной сделки.
- Не объяснено, почему первый метод определения таможенной стоимости неприменим и почему выбран последующий метод.
- Некорректно рассчитаны транспортные расходы, страхование, лицензионные платежи, скидки, расходы после ввоза или иные элементы структуры стоимости.
- Для сравнения использованы товары, не являющиеся идентичными либо не сопоставимые по производителю, характеристикам, количеству, коммерческому уровню, дате, условиям поставки.
Перед обжалованием полезно провести внутреннюю проверку не «в целом по справедливости», а по документам и расчётам. Сначала сопоставьте решение с первоначальным запросом и своим ответом: на каждый ли довод декларанта получен ответ, все ли приложения отражены в материалах. Затем выделите фактические ошибки — например, неверно прочитанный базис поставки или неучтённую скидку — и правовые ошибки: недостаточную мотивировку отказа в первом методе, нарушение порядка выбора последующих методов, отсутствие анализа сопоставимости товаров. Отдельно пересчитайте спорные элементы: разница даже в одном участке перевозки или валютном курсе способна заметно изменить сумму пошлин и налогов.
- Соберите хронологию: дата декларирования, получение запроса, направление документов, выпуск, предоставление обеспечения, принятие решения.
- Составьте перечень всех представленных материалов и укажите, какой факт подтверждает каждый документ.
- Сопоставьте расчёт таможенного органа со своим расчётом по строкам: цена сделки, начисления, вычеты, курс, ставка пошлины и налогов.
- Проверьте, корректно ли описаны сравниваемые товары, применённые данные и метод определения таможенной стоимости.
- Оцените порядок защиты: ведомственное обжалование, судебное обжалование либо их последовательное использование с учётом национального законодательства.
Ведомственное обжалование обычно может быть менее затратным и быстрее судебного процесса, особенно когда ошибка очевидна: таможенный орган не учёл документ, арифметически неверно рассчитал расходы или сослался на неактуальные сведения. Судебная защита уместна при существенной сумме спора, устойчивой позиции таможни, необходимости исследовать большой объём доказательств либо сформировать оценку сложной коммерческой модели. Выбор зависит от страны декларирования, предусмотренного порядка и сроков подачи жалобы.
Ни административное, ни судебное обжалование не гарантируют результат. Перспектива определяется тем, насколько последовательно подтверждены условия контракта, фактически уплаченная или подлежащая уплате цена, расходы и экономическая причина нестандартных условий.
Статья не заменяет индивидуальную юридическую консультацию: при значительной сумме доначислений, взаимосвязанности сторон, роялти, компенсациях или сложной логистике разумно заранее провести правовую и документальную экспертизу сделки.
Чек-лист импортёра: как подготовиться к контролю до подачи декларации
Подготовка к контролю начинается не после запроса, а при согласовании контракта и формировании досье поставки. Чем раньше зафиксированы цена, скидка, Incoterms, порядок оплаты, транспортировка и специальные платежи, тем проще подтвердить метод стоимости сделки ввозимыми товарами. Контроль таможенной стоимости в ЕАЭС устойчиво проходит те сделки, в которых данные декларации, коммерческие документы и бухгалтерская логика не противоречат друг другу.
- Сверьте контракт, спецификацию, инвойс, упаковочный лист и проект декларации: наименования, количество, валюта, цена, базис поставки и номера документов должны совпадать либо иметь понятное документированное объяснение.
- Проверьте, закреплены ли скидки и особые условия цены: дополнительным соглашением, условиями программы, прайс-листом, подтверждением заказа, перепиской или кредит-нотой.
- Соберите до подачи декларации документы по перевозке, экспедированию, страхованию, погрузке и перегрузке; заранее определите, какие расходы включаются в таможенную стоимость.
- Убедитесь, что учтены обязательные дополнительные начисления: роялти, лицензии, комиссия, стоимость предоставленных покупателем ресурсов, упаковка и иные платежи, если они относятся к ввозимым товарам и соответствуют установленным условиям включения.
- Подготовьте короткое пояснение формирования цены для нестандартной сделки: распродажа, взаимосвязь лиц, отсрочка, сезонный товар, дефектная партия, крупный объём, эксклюзивность или особая схема оплаты.
- Сохраняйте коммерческую переписку, прайс-листы, предложения поставщика, внутренние согласования и листы производителя в едином досье поставки, а не в личной почте менеджера.
- Назначьте ответственного за ответы на запросы таможенного органа и резервного сотрудника, который имеет доступ к контрактам, платежам и электронному кабинету.
- Контролируйте сроки через систему декларирования или электронный кабинет, фиксируйте отправку документов и храните опись каждого направленного комплекта.
Устойчивость заявленной таможенной стоимости определяется не «средней ценой на рынке» и не количеством приложенных файлов. Решающее значение имеет непрерывная цепочка: условия контракта — цена в инвойсе — расчёт расходов — документы об оплате и перевозке — понятные пояснения декларанта таможенному органу. Если эта цепочка выстроена до ввоза на таможенную территорию Евразийского экономического союза, риски недостоверного определения таможенной стоимости, задержек выпуска и необоснованных доначислений существенно ниже.