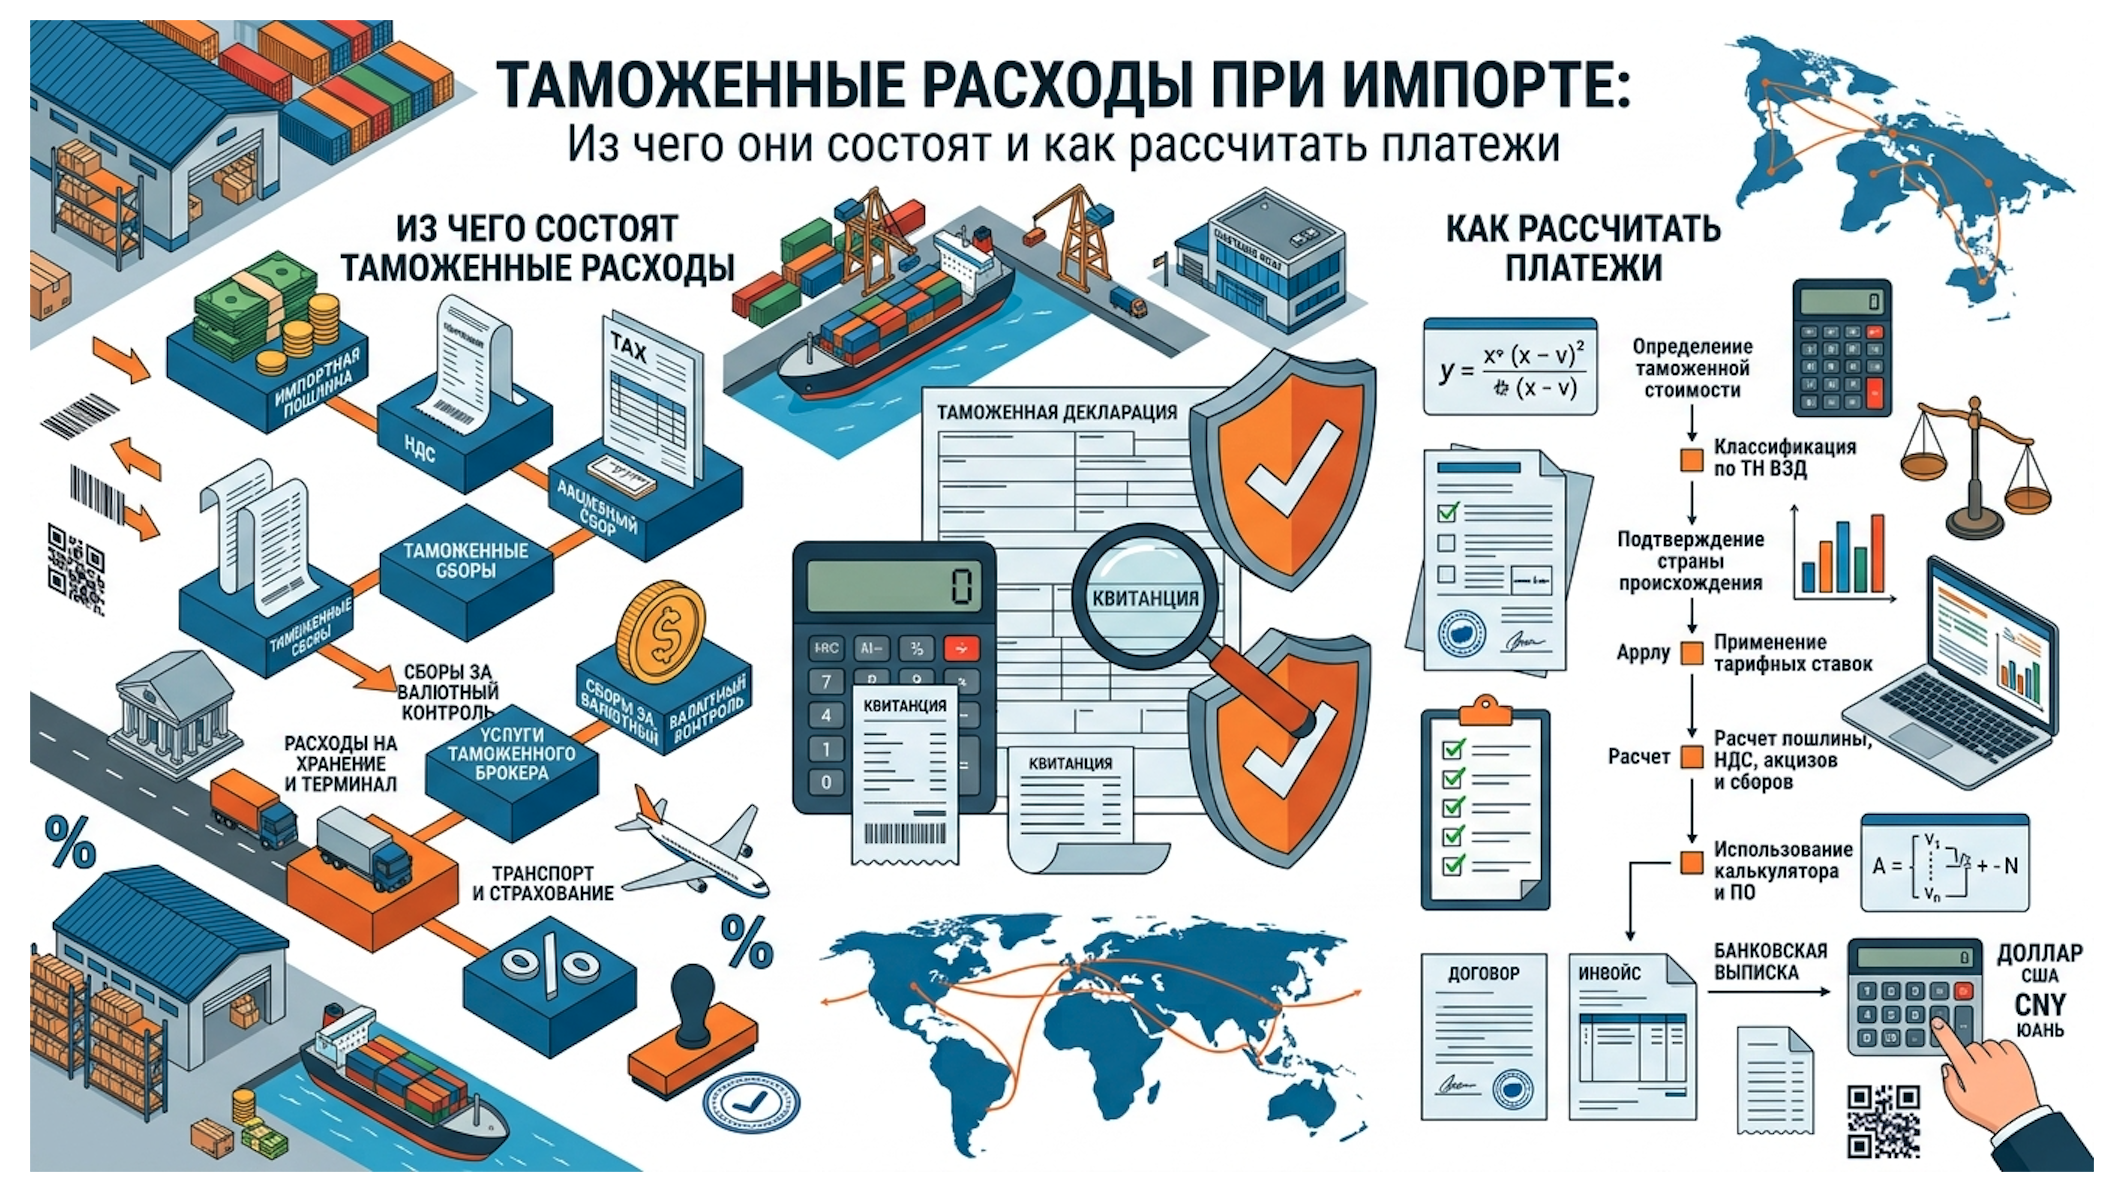
Таможенные расходы при импорте в узком юридическом смысле — это обязательные платежи, которые декларант уплачивает при ввозе товара в Россию и на территорию ЕАЭС. Их администрирует таможенный орган, а размер определяется нормами Таможенного кодекса ЕАЭС, Единого таможенного тарифа, налогового законодательства и действующими защитными мерами. Расчёт в этой статье рассматривается для ввоза в Россию; ставки, льготы, перечни разрешительных документов и порядок применения мер необходимо проверять на дату конкретной поставки.
К обязательным платежам относятся ввозная таможенная пошлина, НДС при импорте, акциз для подакцизных товаров, таможенный сбор за таможенные операции. В отдельных случаях также уплачиваются специальные, антидемпинговые или компенсационные пошлины. Они применяются не ко всем товарам, но способны радикально изменить экономику сделки: дополнительная ставка иногда превышает обычную ставку таможенной пошлины.
- ввозная таможенная пошлина — зависит от кода ТН ВЭД, страны происхождения и таможенной стоимости;
- импортный НДС — налог, который начисляется при ввозе и обычно уплачивается до выпуска груза;
- акциз — платёж для отдельных категорий товара, включая часть алкогольной, табачной, автомобильной и нефтепродуктовой продукции;
- таможенный сбор — плата за совершение операций по декларации;
- защитные пошлины — специальные платежи, действующие для отдельных импортных товаров и стран происхождения.
При этом полная стоимость ввоза почти всегда выше суммы, перечисленной в бюджет. К сопутствующим расходам относятся логистика, услуги перевозчика и экспедитора, страхование, подготовка декларации таможенным представителем, терминальная обработка, хранение на складе временного хранения, сертификация, маркировка, лабораторные исследования, досмотры, простой транспорта и корректировки документов. Формально эти суммы не всегда являются таможенными платежами, но напрямую формируют себестоимость и цену дальнейшей продажи.
Например, на товар может действовать нулевая ставка пошлины. Это не означает, что ввоз бесплатен: компании всё равно могут потребоваться импортный НДС, таможенный сбор, сертификация, маркировка, доставка до границы, услуги брокера и хранение. Поэтому для оценки маржи следует рассчитывать не только пошлину и НДС, но и цену товара после выпуска в свободное обращение, включая все затраты до поступления на собственный склад.
Из чего складываются таможенные расходы при импорте: карта платежей и сопутствующих затрат
Практический расчёт удобно разделить на две группы: платежи в бюджет и расходы, связанные с организацией поставки. Первая группа в большей степени рассчитывается по установленным формулам. Вторая зависит от маршрута, условий контракта, готовности документов, работы поставщика, особенностей груза и действий контролирующих органов. Такое разделение помогает заранее определить обязательный минимум и сформировать резерв на риски.
Основной обязательный платёж — ввозная таможенная пошлина. Её ставка определяется прежде всего кодом ТН ВЭД ЕАЭС, то есть классификационным кодом товара. Для одних категорий товара действует адвалорная ставка в процентах от таможенной стоимости, для других — специфическая ставка за килограмм, штуку, литр или иной физический показатель. Возможен комбинированный вариант: процент от стоимости, но не менее определённой суммы за единицу.
Импортный НДС обычно рассчитывается не только от цены груза. В базу включены таможенная стоимость, ввозная пошлина и акциз, если он применяется. Для большинства товаров ставка НДС составляет 20%, но для отдельных социально значимых категорий, прямо включённых в специальные перечни, может действовать ставка НДС 10%. Проверять необходимо не только описание товара, но и его код, поскольку право на пониженную ставку привязано к нормативным перечням.
Акциз относится к наиболее чувствительным элементам расчёта. Его нельзя корректно определить по одному инвойсу: для разных товаров база рассчитывается по объёму, количеству, мощности двигателя, содержанию определённых веществ или иной характеристике. Ошибка в техническом описании может повлечь неверное определение акциза и последующую корректировку декларации.
Таможенный сбор за таможенные операции не является процентом от стоимости поставки. Он уплачивается по шкале, где размер зависит от диапазона таможенной стоимости декларации. Ставки периодически меняются, поэтому перед подачей декларации нужно использовать актуальную редакцию нормативного акта, а не расчёт из старого шаблона или калькулятора.
Отдельную категорию образуют специальные, антидемпинговые и компенсационные пошлины. Они применяются для защиты рынка ЕАЭС от определённых видов импорта. Наличие такой меры следует проверять до заключения контракта: даже выгодная цена поставщика может потерять смысл после добавления защитного платежа. Особенно внимательно обычно проверяют отдельные виды металлопроката, химической продукции, шин, оборудования, посуды, крепежа и иных товарных групп, по которым меры периодически вводятся, отменяются или пересматриваются.
Вокруг оформления возникают дополнительные затраты, которые не стоит объединять с бюджетными платежами, но нельзя исключать из финансовой модели.
- Услуги таможенного представителя: классификация, подготовка документов, подача декларации, расчёт платежей, сопровождение досмотра и ответы на запросы таможни.
- СВХ — склад временного хранения: расходы появляются, если груз ожидает подачи декларации, разрешительных документов, досмотра или выпуска.
- Терминальная обработка: выгрузка, взвешивание, перемещение контейнера, погрузка, оформление пропусков и другие услуги терминала.
- Подтверждение соответствия: сертификаты, декларации соответствия, нотификации, государственная регистрация, испытания, маркировка и иные разрешительные процедуры.
- Обеспечение уплаты платежей: может потребоваться при отдельных процедурах, транзите, выпуске до завершения проверки либо в иных ситуациях, предусмотренных правом ЕАЭС.
Важный нюанс: перевозка и страхование могут одновременно быть расходом компании и элементом таможенной стоимости. Например, доставка от завода поставщика до места ввоза на территорию ЕАЭС при определённых условиях должна быть включена в базу для расчёта. Значит, она увеличит и пошлину, и импортный НДС. Поэтому сумма в инвойсе поставщика не всегда равна таможенной стоимости товара, а цена по контракту не всегда отражает финальную базу начисления.
От каких исходных данных зависит расчёт: код ТН ВЭД, происхождение, стоимость и условия поставки
Точный расчёт начинается не с формулы, а с проверки исходных данных. Четыре параметра определяют большую часть обязательств импортёра: код ТН ВЭД, страна происхождения, таможенная стоимость и условия поставки. Ошибка хотя бы в одном из них меняет размер платежей, перечень документов, сроки оформления и уровень рисков.
Код ТН ВЭД ЕАЭС определяет ставку таможенной пошлины, необходимость лицензирования, сертификации, маркировки, запреты, ограничения, а иногда — ставку НДС и применение защитных мер. Код нельзя безопасно выбирать только по названию в каталоге, маркетплейсе или инвойсе. Наименование «насос», «станок», «ткань», «светильник» или «аксессуар» редко содержит достаточно данных для классификации.
Для корректного определения кода обычно проверяют материал и состав, назначение, принцип работы, технические параметры, мощность, комплектность, область применения, способ управления, наличие встроенных компонентов и упаковку. Для оборудования критичны технический паспорт, руководство пользователя, чертежи, фотографии шильды и спецификация. Для химии — состав и паспорт безопасности. Для текстиля — процентное содержание волокон и способ изготовления. Чем подробнее описание, тем меньше вероятность, что таможенный орган запросит дополнительные сведения или придёт к иной классификации.
Нельзя без проверки использовать код из китайской, европейской или американской декларации. Структура национальных товарных номенклатур может отличаться на уровне детализации, а подход к классификации зависит от правил ЕАЭС, пояснений и принятых решений. Неверный код приводит не только к недоплате пошлины: возможны корректировка, пени, административная ответственность, задержка груза и необходимость срочно оформлять документы, о которых импортёр не знал.
Страна происхождения — это страна, в которой товар полностью произведён или подвергнут достаточной переработке по правилам происхождения. Её нельзя путать со страной отправления, государством транзита или страной регистрации поставщика. Китайская компания может продавать товар, произведённый во Вьетнаме; груз может следовать через Турцию или ОАЭ, но сам транзит не меняет страну происхождения.
Происхождение влияет на преференциальные ставки, тарифные льготы, антидемпинговые меры, ограничения и требования к маркировке. Подтверждение обычно строится на совокупности документов: сертификате происхождения, декларации происхождения, сведениях в контракте, инвойсе, упаковочном листе, экспортной декларации и производственных документах. Формат и достаточность подтверждающих документов зависят от основания, по которому заявлена преференция или льгота. Если происхождение заявлено без надлежащего подтверждения, таможенный орган вправе отказать в льготе и начислить платежи по общей ставке.
Таможенная стоимость — это не произвольная цена, а стоимость сделки с необходимыми корректировками по правилам таможенной оценки. Основной метод определения строится на цене, фактически уплаченной или подлежащей уплате продавцу, если соблюдены условия его применения. Однако к цене по сделке могут добавляться расходы, которые покупатель несёт отдельно.
- доставка до места ввоза товара на таможенную территорию ЕАЭС;
- страхование перевозки до этого места;
- стоимость тары и упаковки, если она не включена в цену товара;
- лицензионные платежи и роялти, когда они относятся к ввозимому товару и являются условием продажи;
- стоимость материалов, компонентов, оснастки, дизайна или разработки, предоставленных покупателем поставщику бесплатно либо по сниженной цене, если имеются основания для включения;
- часть дохода от последующей продажи, если она прямо или косвенно причитается продавцу.
Условия Incoterms помогают понять, какие расходы уже включены в цену поставщика и на каком участке перевозки риски переходят к покупателю. Но Incoterms не заменяют правила определения таможенной стоимости. Например, при EXW покупатель часто отдельно оплачивает вывоз от склада поставщика, экспортное оформление, перевозку и страхование — эти затраты нужно анализировать для включения в таможенную стоимость. При CIF морской фрахт и страхование до согласованного порта обычно уже включены в инвойсе, но состав цены всё равно следует подтвердить документами.
Для подтверждения стоимости сделки у декларанта обычно запрашивают контракт и приложения, инвойс, спецификацию, упаковочный лист, банковские платёжные документы, транспортные документы, прайс-листы, экспортную декларацию при наличии, переписку с поставщиком, калькуляцию цены и договоры на перевозку. Чем прозрачнее связь между контрактом, оплатой, логистикой и декларацией, тем проще обосновать заявленную стоимость и снизить риск корректировки.
Расчёты по декларации производятся в рублях. Если цена установлена в иностранной валюте, таможенная стоимость пересчитывается по официальному курсу, применяемому на дату регистрации декларации. Поэтому предварительный расчёт, сделанный при подписании контракта, может отличаться от фактической суммы платежей в день оформления. Для поставок с длинным производственным циклом и волатильной валютой разумно заранее закладывать резерв, а не фиксировать себестоимость по курсу даты оплаты поставщику.
Как рассчитать пошлину, НДС, акциз и таможенный сбор: формулы без упрощений
Рабочий порядок расчёта строится последовательно: сначала определяется таможенная стоимость, затем рассчитывается пошлина, после этого — акциз при его наличии, импортный НДС и таможенный сбор. Смешивать базы нельзя: ошибка в первом шаге автоматически искажает все последующие суммы.
Базовая логика определения стоимости выглядит так: таможенная стоимость равна цене товара по сделке плюс расходы, подлежащие включению в неё. На практике необходимо отдельно проверить, какие транспортные, страховые, упаковочные и связанные с производством платежи уже включены в инвойсе, а какие оплачиваются отдельно. Если услуга оказана после места ввоза на территорию ЕАЭС и её стоимость можно документально выделить, она обычно не должна увеличивать таможенную стоимость. Документальное разделение международной и внутренней перевозки особенно важно для контейнерных и мультимодальных поставок.
При адвалорной ставке формула проста:
Ввозная таможенная пошлина = таможенная стоимость × ставка пошлины.
Если таможенная стоимость составляет 1 500 000 рублей, а ставка пошлины — 7%, сумма пошлины равна 105 000 рублей. Но не все ставки выражены в процентах. Специфическая ставка устанавливает фиксированную сумму за единицу товара: например, за литр, килограмм, штуку или кубический сантиметр. Для её расчёта необходимы достоверные количественные характеристики груза.
Комбинированная ставка обычно формулируется как «X%, но не менее Y евро за единицу». В таком случае рассчитываются две величины: процент от таможенной стоимости и минимальная сумма по количеству товара. Затем применяется вариант, предусмотренный формулировкой ставки, чаще всего — большее значение. При такой ставке низкая цена в инвойсе не гарантирует низкую пошлину: минимальный платёж за единицу может оказаться определяющим.
Акциз следует включать в расчёт до определения НДС. Его база зависит от конкретной категории товара: количества, объёма, мощности, массы или иной характеристики, указанной в законодательстве. Например, для части подакцизной продукции ключевыми будут литры или мощность, а не только стоимость поставки. Ставки регулярно пересматриваются, поэтому использовать нужно данные, действующие на дату подачи декларации.
Для большинства товаров импортный НДС рассчитывается по формуле:
НДС при импорте = (таможенная стоимость + ввозная пошлина + акциз) × ставка НДС.
При отсутствии акциза его значение в формуле равно нулю. Для большинства импортных товаров применяется ставка 20%, для части продовольственных, детских, медицинских и иных товаров из установленных перечней — 10%. Право на пониженную ставку не определяется рекламным названием или назначением «для детей» в инвойсе: необходимо проверить код ТН ВЭД и нормативный перечень.
Импортный НДС уплачивается до выпуска товара. Компания на общей системе налогообложения при соблюдении условий налогового законодательства может принять уплаченную сумму к вычету. Однако для кассового плана это не отменяет расхода: деньги должны быть доступны в момент оформления, а вычет уменьшит налоговую нагрузку позднее, после отражения операции в учёте. Для компаний, которые не имеют права на вычет, НДС становится постоянной частью полной себестоимости.
После основных начислений добавляется таможенный сбор. Он определяется по шкале в зависимости от таможенной стоимости товаров, заявленных в декларации, и уплачивается фиксированной суммой для соответствующего диапазона. Ставку таможенного сбора необходимо проверить перед подачей: шкала и отдельные правила могут изменяться. Не следует рассчитывать сбор как процент от цены партии — это распространённая методическая ошибка.
Финальная проверка перед оплатой включает дополнительные меры и возможные льготы. Следует установить, действует ли для товара антидемпинговая, специальная или компенсационная пошлина; подтверждена ли страна происхождения для тарифной преференции; не применяется ли таможенная процедура, при которой платежи уплачиваются в ином порядке, отсрочиваются либо требуют обеспечения. Только после этой проверки расчёт можно использовать для согласования итоговой цены сделки и бюджета поставки.
Пример расчёта таможенных платежей для одной поставки
Рассмотрим расчётный кейс для условной поставки промышленного оборудования в Россию. Оборудование не относится к подакцизным товарам, не подпадает под специальные, антидемпинговые или компенсационные меры. Страна происхождения подтверждена, тарифные льготы отсутствуют. Цифры приведены только как пример методики: конкретные ставки пошлины, НДС и таможенного сбора необходимо проверять по коду ТН ВЭД, происхождению и нормативным актам, действующим на дату регистрации декларации.
- Таможенная стоимость партии — 2 000 000 рублей.
- Ставка ввозной таможенной пошлины — 5%.
- Ставка НДС — 22%.
- Акциз — не применяется.
- Таможенный сбор — определяется отдельно по действующей шкале; в примере обозначим его как условную величину С.
Первый этап — определить ввозную пошлину. Поскольку ставка адвалорная, то есть установлена в процентах от стоимости, применяется стандартная формула: таможенная стоимость умножается на ставку пошлины.
Ввозная таможенная пошлина = 2 000 000 × 5% = 100 000 рублей.
Второй этап — рассчитать базу для импортного НДС. В неё включается таможенная стоимость и начисленная пошлина. Акциз в этой поставке отсутствует, поэтому он не увеличивает базу.
База для НДС = 2 000 000 + 100 000 = 2 100 000 рублей.
Третий этап — рассчитать сам НДС. При ставке 22% сумма составит:
НДС при импорте = 2 100 000 × 22% = 462 000 рублей.
Четвёртый этап — добавить таможенный сбор за таможенные операции. Его нельзя произвольно оценивать как долю от контракта: необходимо сопоставить таможенную стоимость декларации с актуальной шкалой сборов. Если условно обозначить сбор как С рублей, итоговые обязательные платежи будут равны:
Итого платежи в бюджет = 100 000 + 462 000 + С = 562 000 рублей + таможенный сбор.
Важно разделить обязательства перед бюджетом и фактические затраты на ввоз. Например, поставка может потребовать 180 000 рублей на международную перевозку, 15 000 рублей на страхование, 45 000 рублей на услуги брокера, 70 000 рублей на сертификацию и маркировку, а также 30 000 рублей на терминальную обработку. Эти суммы не заменяют таможенные платежи и должны быть отдельно заложены в финансовую модель. Если перевозка и страхование до границы не были включены в первоначальную таможенную стоимость, может потребоваться пересчитать базу ещё до подачи декларации.
Мини-формула полной импортной себестоимости выглядит так:
Полная стоимость ввоза = цена товара + логистика + страхование + платежи в бюджет + оформление + сертификация и маркировка + хранение + досмотры + внутренняя доставка до склада.
В коммерческой практике полезно рассчитывать две величины: полную сумму затрат на партию и себестоимость единицы товара. Если в партии 100 единиц оборудования, то даже без учёта логистики и услуг оформления только пошлина и НДС увеличат денежную потребность на 5 200 рублей на единицу плюс доля таможенного сбора. После добавления перевозки, страхования и разрешительных документов фактическая нагрузка будет выше.
Рассмотрим, как изменится расчёт в типичных ситуациях. Если ставка пошлины составит 0%, то пошлина не уплачивается, но НДС сохранится. В этом случае база НДС будет равна таможенной стоимости: 2 000 000 рублей, а НДС при ставке 20% — 400 000 рублей. Нулевая пошлина снижает бюджет платежей, но не отменяет обязанность по уплате налога и сбора.
Если оборудование включено в перечень товаров со ставкой НДС 10%, расчёт меняется так: 2 100 000 × 10% = 210 000 рублей. Разница значительна, но применять пониженную ставку можно только при точном соответствии товара коду и описанию из действующего перечня. Ошибка в классификации ради ставки НДС создаёт риск доначисления, пени и пересмотра декларации.
Если в таможенную стоимость дополнительно включаются доставка до места ввоза и страхование, например на 200 000 рублей, база возрастёт до 2 200 000 рублей. При пошлине 5% пошлина составит 110 000 рублей, а НДС — 462 000 рублей: (2 200 000 + 110 000) × 20%. То есть дополнительные 200 000 рублей стоимости увеличат общий объём пошлины и НДС не на 200 000, а на 252 000 рублей без учёта сбора.
При наличии антидемпинговой пошлины расчёт становится ещё чувствительнее. Такая мера может быть установлена в процентах от таможенной стоимости или в иной форме для конкретного кода и происхождения. Её нельзя считать факультативным риском: если мера действует, она подлежит применению независимо от того, была ли учтена в первоначальной цене с поставщиком. До заключения сделки стоит проверить решения Евразийской экономической комиссии и актуальный статус мер по конкретной товарной позиции.
Для подакцизного товара порядок дополняется акцизом. Допустим, акциз по правилам для соответствующей продукции составляет 300 000 рублей. Тогда НДС рассчитывается уже от суммы 2 000 000 + 100 000 + 300 000 = 2 400 000 рублей, а при ставке 20% составит 480 000 рублей. В бюджет потребуется уплатить 880 000 рублей плюс сбор. Поэтому для акцизных категорий товара особенно важно заранее проверить физические характеристики, от которых зависит база.
Наконец, импортный НДС нельзя автоматически исключать из оценки затрат только потому, что компания планирует заявить вычет. Для плательщика НДС на ОСНО он действительно может быть принят к вычету при наличии корректно оформленной декларации на товары, уплаты налога и соблюдения остальных требований налогового законодательства. Но до выпуска груза сумма должна быть оплачена. В кассовом плане 420 000 рублей из примера — реальная потребность в финансировании, даже если позднее она снизит налог к уплате.
Когда платежи можно снизить законно: преференции, льготы и таможенные процедуры
Законная оптимизация таможенных расходов строится не на занижении цены или формальной смене страны происхождения, а на правильном применении норм, действующих для конкретного товара и сделки. Проверять основания нужно до оплаты поставщику: после прибытия груза на СВХ исправление структуры сделки часто обходится дороже, чем предварительная экспертиза.
Тарифные преференции могут применяться в зависимости от страны происхождения и международных соглашений, участником которых является ЕАЭС. Если для товара предусмотрена сниженная либо нулевая ставка, декларант должен подтвердить происхождение в форме и объёме, которые установлены для соответствующего режима. Одной записи в инвойсе недостаточно, если правила требуют сертификат происхождения или специальные сведения. Также следует убедиться, что соблюдены условия непосредственной поставки, документального подтверждения и другие требования соглашения.
Льготы могут предоставляться отдельным категориям импортных товаров, получателей или проектов. Например, особенности могут действовать при ввозе оборудования, не производимого в ЕАЭС, товаров для отдельных инвестиционных проектов, гуманитарных поставок, образцов для испытаний, рекламных материалов либо продукции для специальных целей. Основание всегда зависит от конкретной нормы: назначения товара, статуса получателя, процедуры, сроков использования и состава подтверждающих документов.
Для части сделок значение имеет не только код товара, но и выбранная таможенная процедура.
- Временный ввоз применяется, когда товар будет находиться на территории ЕАЭС ограниченный срок и затем вывозиться обратно. Порядок уплаты пошлин и налогов зависит от условий процедуры.
- Таможенный склад позволяет хранить иностранные товары под таможенным контролем до выбора дальнейшей процедуры. Это может отложить момент окончательной уплаты платежей, но не отменяет расходы на хранение и соблюдение режима.
- Переработка на таможенной территории используется, когда иностранный товар ввозится для обработки с последующим вывозом продуктов переработки. У процедуры есть строгие условия, сроки и требования к идентификации.
- Свободная таможенная зона может быть доступна для проектов на территориях с соответствующим режимом. Она требует оценки не только налогового эффекта, но и обязанностей резидента, учёта товаров и последующего распоряжения продукцией.
Льгота не возникает из-за удобной формулировки в контракте. Таможенный орган будет проверять фактическое назначение груза, условия его использования, происхождение, код, документы и соблюдение процедуры. Если оборудование заявлено для временного ввоза, но фактически остаётся в России без выполнения обязательств по процедуре, возникнут доначисления и иные последствия.
Наиболее рискованные попытки «снизить» платежи — занижение инвойса, фиктивное разделение единой поставки, недостоверный код, подмена описания и искусственное изменение происхождения. Такие решения обычно создают не экономию, а риск корректировки таможенной стоимости, задержки выпуска, доначисления пошлин и налогов, пени, штрафов и споров. Безопасная экономия начинается с классификации, проверки соглашения, корректного документирования цены и выбора процедуры, которая действительно соответствует бизнес-модели.
Как подготовить предварительный расчёт и заложить запас в бюджет поставки
Предварительный расчёт нужен до заключения контракта, а не в момент прибытия контейнера. Его задача — определить предельную закупочную цену, объём денежных средств для выпуска груза и минимальную цену продажи. Чем сложнее товар, тем раньше следует подключать специалиста по ВЭД, таможенного представителя или профильного консультанта: особенно это важно для оборудования, химической продукции, электроники, медицинских изделий, детских товаров, текстиля и продукции с обязательной маркировкой.
- Соберите техническое описание товара, фотографии, каталог, состав, чертежи, паспорта, инструкцию и сведения об упаковке. Запросите у поставщика документы до согласования спецификации.
- Предварительно определите код ТН ВЭД и проверьте пояснения, классификационные решения и практику по сопоставимым товарам. Не опирайтесь только на код поставщика.
- Установите страну происхождения товара. Отдельно фиксируйте страну отправления, если она отличается, но не подменяйте ею происхождение.
- Проверьте ставку пошлины, НДС, акциз при наличии, защитные меры, лицензии, запреты, маркировку и требования к подтверждению соответствия.
- Рассчитайте таможенную стоимость с учётом условий Incoterms, международной доставки, страхования, упаковки, роялти и других платежей, которые могут быть включены в базу.
- Рассчитайте пошлину, акциз, НДС и таможенный сбор. Ставки и шкалы проверяйте по актуальным источникам на дату расчёта.
- Добавьте к бюджету услуги брокера, терминала, СВХ, сертификацию, маркировку, внутригородскую и региональную логистику, банковские комиссии и расходы на перевод валюты.
- Создайте резерв на изменение курса, корректировку стоимости, досмотр, задержку документов, дополнительное хранение и простой транспорта.
В таблице-калькуляторе стоит вести цену единицы и партии, валюту контракта, количество, вес, объём, код ТН ВЭД, страну происхождения, Incoterms, стоимость логистики до и после границы, страховку, ставку таможенной пошлины, ставку НДС, акциз, сбор, перечень разрешительных документов, стоимость оформления и итоговую себестоимость единицы. Такой формат позволяет быстро сравнивать поставщиков, маршруты и условия поставки без смешения бюджетных платежей и операционных расходов.
Особое внимание уделите резерву. Его размер зависит от товара, маршрута и качества документов, но для новой товарной категории или первого контракта разумно не ограничиваться точным арифметическим расчётом. Курсовая разница между оплатой и датой регистрации декларации, уточнение транспортных расходов, запрос документов по таможенной стоимости, досмотр и хранение на СВХ способны изменить кассовую потребность. Резерв не является «запасом на ошибку»: это инструмент, который позволяет выпустить груз без аврального поиска денег и не принимать невыгодные решения под давлением сроков.
Для регулярных поставок полезно вести план-факт анализ. После каждого выпуска сравнивайте предварительную и фактическую таможенную стоимость, пошлины, НДС, терминальные услуги, сроки доставки, хранение и стоимость разрешительных документов. Если отклонение повторяется, корректируйте калькулятор, цену продажи и условия контракта. Так компания получает не разовый расчёт, а управляемую модель импортных расходов.
Ошибки в расчёте, из-за которых импорт становится дороже
Большинство переплат возникает не из-за высокой ставки пошлины как таковой, а из-за неполных исходных данных и поздней проверки ограничений. Ошибка, допущенная при согласовании товара с поставщиком, обычно обходится дороже на этапе оформления: груз уже прибыл, сроки поставки нарушаются, растёт стоимость хранения, а изменить документы или условия сделки быстро невозможно.
- Расчёт только от цены в инвойсе. Если отдельно оплаченные доставка до границы, страхование, упаковка или иные включаемые расходы не учтены, таможенная стоимость определяется неправильно, а риск корректировки увеличивается.
- Подбор кода ТН ВЭД по названию товара. Каталожное описание редко отражает материал, функцию, состав и комплектность, от которых зависит классификация, ставка пошлины и перечень разрешительных документов.
- Путаница между страной отправления, продавцом и происхождением. Такая ошибка может лишить компанию тарифной преференции или, наоборот, привести к неправомерному неприменению защитной пошлины.
- Использование старых ставок, шкал сборов, перечней льгот и правил маркировки. Нормативные изменения следует проверять непосредственно перед поставкой и подачей декларации.
- Отсутствие проверки антидемпинговых, специальных и компенсационных мер. Для затронутых категорий товара эти платежи способны стать главным элементом расходов.
- Игнорирование сертификации, деклараций соответствия, нотификаций, маркировки, испытаний и затрат на СВХ. Выпуск может быть невозможен без документов, а каждый день задержки увеличивает стоимость груза.
- Отношение к импортному НДС как к несущественному платежу. Даже если НДС впоследствии принимается к вычету, его необходимо уплатить до выпуска товара и профинансировать из оборотных средств.
- Недостаток документов, подтверждающих цену сделки. Несогласованность между контрактом, инвойсом, оплатой, транспортными документами и перепиской повышает риски вопросов к таможенной стоимости.
- Расчёт маржи только с учётом пошлины. Итоговую цену формируют также логистика, страхование, оформление, банковские расходы, сертификация, хранение, внутренняя доставка и возможные потери времени.
Таможенные расходы при импорте — вопрос не об одной ставке в тарифе, а о последовательной проверке всей сделки. Корректный код ТН ВЭД, подтверждённая страна происхождения, обоснованная таможенная стоимость, актуальные ставки, полный комплект документов и заранее рассчитанная логистика позволяют определить бюджет до отгрузки, а не после прибытия товара на границу.
Надёжная практика для импортёра — фиксировать расчёт по каждой поставке в единой таблице, хранить подтверждение всех расходов и обновлять данные перед подачей декларации. Тогда таможенная пошлина, НДС, сборы и сопутствующие услуги становятся прогнозируемыми статьями бюджета, а не причиной непредвиденного удорожания товара.