Декларирование и контроль таможенной стоимости товаров: как заявить стоимость и что проверяет таможня
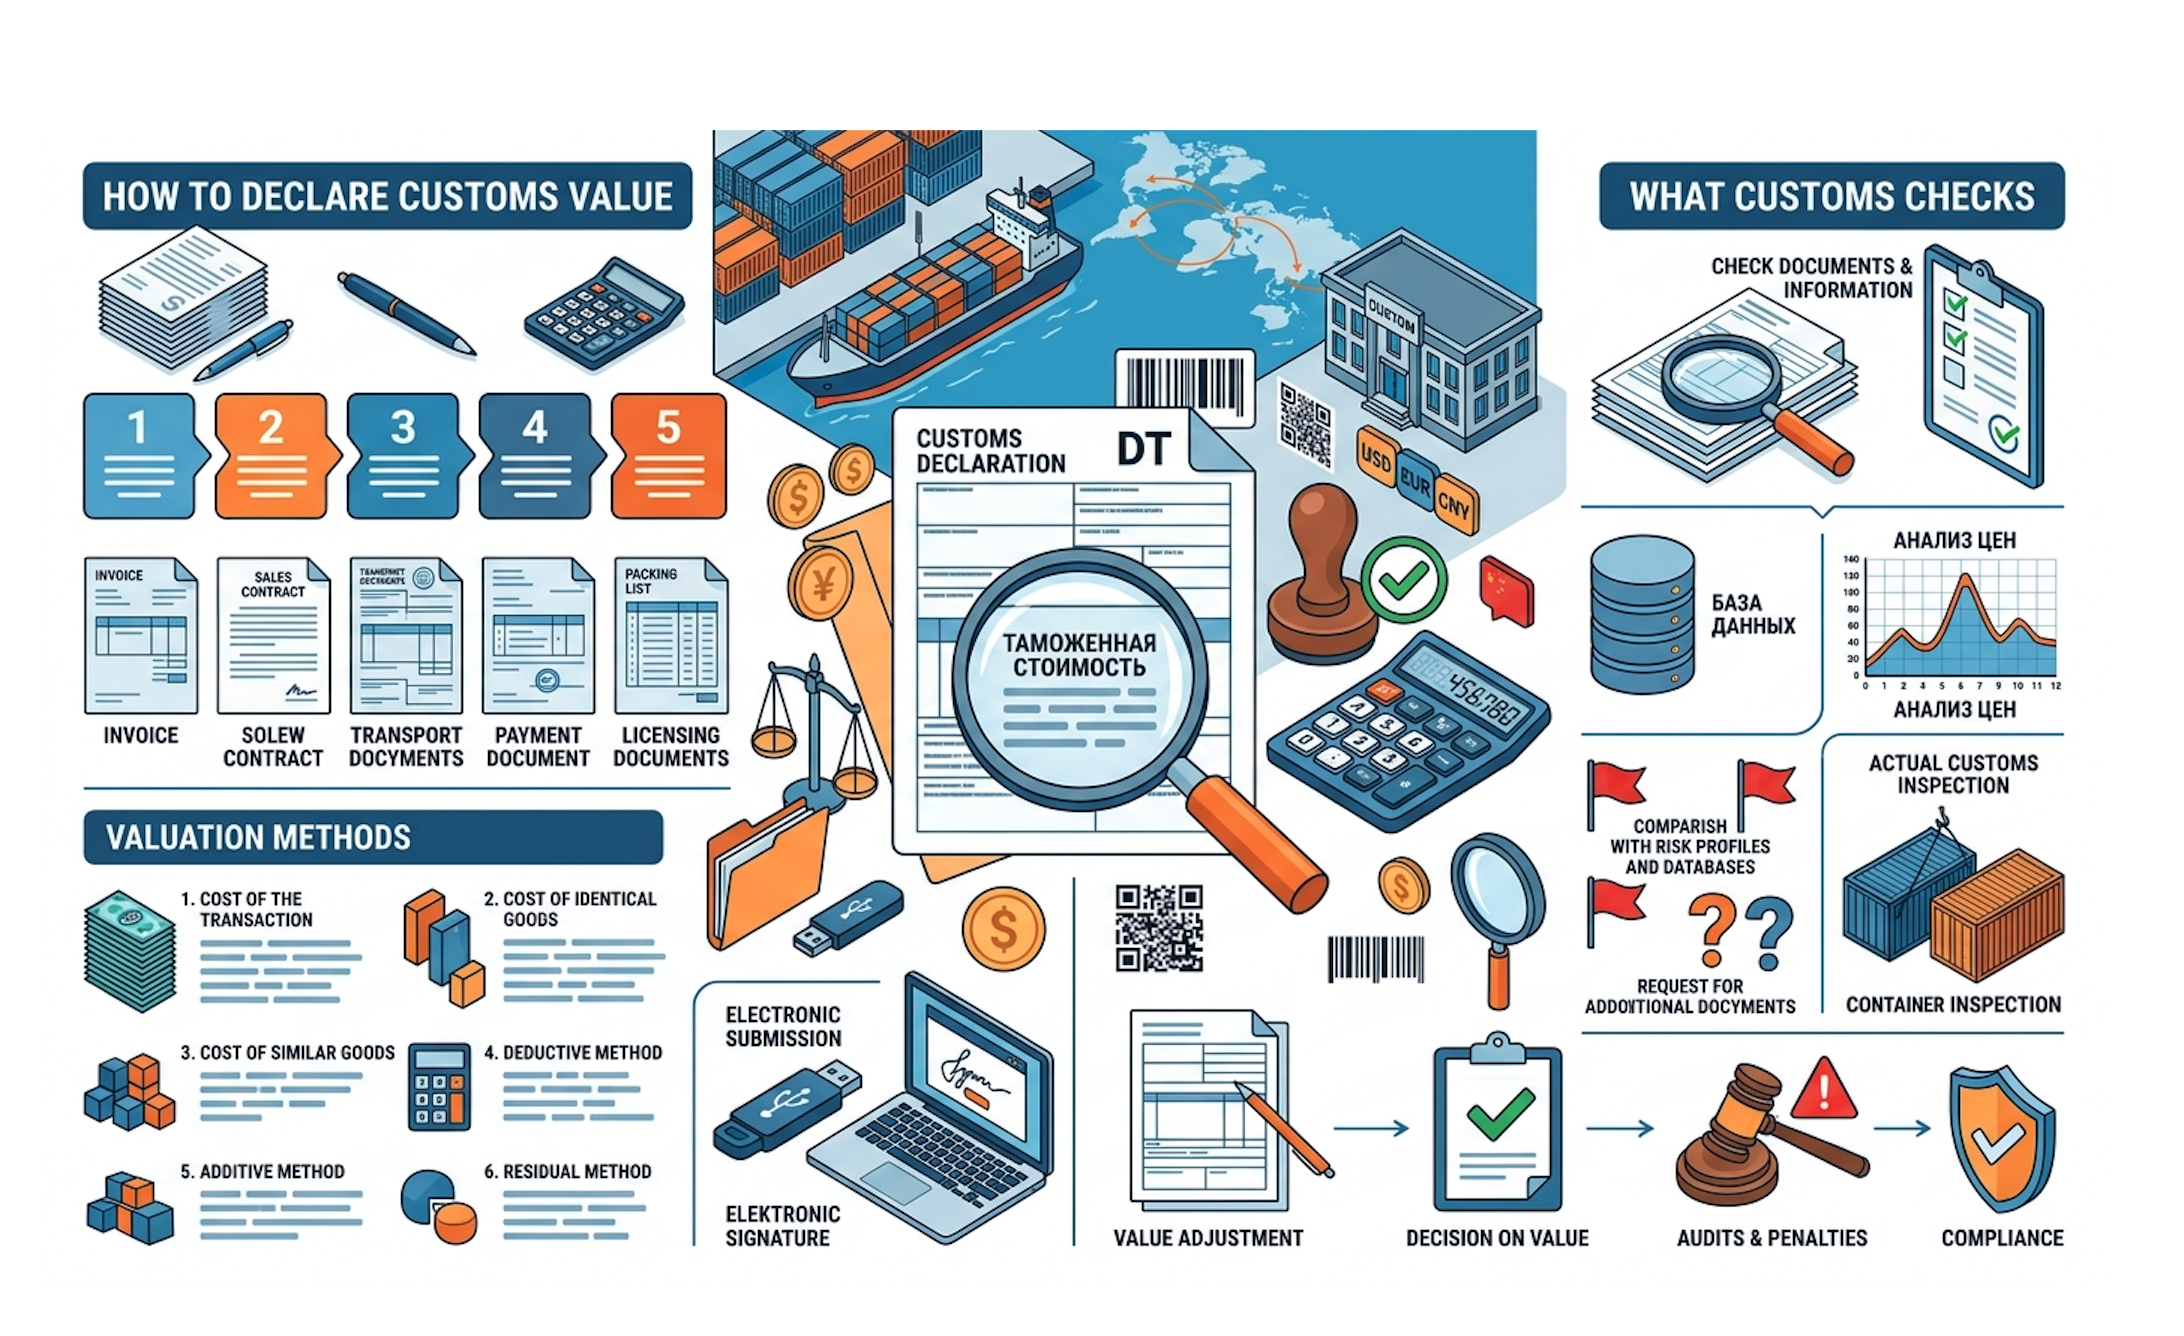
Таможенная стоимость ввозимых товаров — это стоимостная база, из которой рассчитываются таможенные пошлины, НДС при ввозе, акцизы для подакцизной продукции и, в ряде случаев, иные платежи, подлежащие уплате. Для товаров, перемещаемых на таможенную территорию ЕАЭС, она определяется по правилам Таможенного кодекса ЕАЭС, международными договорами государств союза и актами национального законодательства.
Импортёру важно не смешивать несколько близких, но разных величин. Контрактная цена — цена, согласованная сторонами в договоре. Фактически уплаченная или подлежащая уплате цена — сумма, которую покупатель перечислил либо обязан перечислить продавцу за ввозимые товары. Таможенная стоимость может совпадать с этой суммой, но нередко увеличивается на расходы и платежи, связанные с ввозом: перевозку до места ввоза, страхование, роялти, стоимость упаковки или предоставленных покупателем материалов. Статистическая стоимость используется для целей внешнеторговой статистики и не должна автоматически восприниматься как самостоятельный ориентир для расчета платежей.
Низкая заявленная таможенная стоимость сама по себе не означает нарушение. Производитель может предоставлять скидку за объём, распродавать остатки, поставлять товары с дефектами упаковки, работать с аффилированным дистрибьютором или применять особую ценовую политику для конкретного рынка. Однако цена, заметно отличающаяся от имеющейся у таможенных органов ценовой информации, становится основанием для проверки. Таможенный орган оценивает не «нравится ли ему цена», а подтверждена ли заявленная величина таможенной стоимости документами и соответствует ли выбранный метод обстоятельствам сделки.
Ошибки в расчете или документальном подтверждении могут привести к запросу дополнительных сведений, выпуску товаров под обеспечение уплаты таможенных платежей, корректировке таможенной стоимости, доплате пошлин и налогов, начислению пеней. При существенных нарушениях возможны административные риски. Практическая задача импортёра — не подобрать условно «безопасную» цену, а показать документально цельную экономику сделки: кто продал товар, почему установлена именно такая цена, как распределены расходы и какие суммы включены в расчет.
Когда стоимость можно определить по цене сделки: главный метод и его ограничения
Основным и приоритетным является метод определения таможенной стоимости по стоимости сделки с ввозимыми товарами. Его суть проста: за основу принимается цена, фактически уплаченная или подлежащая уплате за конкретную партию, с добавлением предусмотренных начислений. Именно этот метод должен применяться первым, если для этого имеются достаточные основания. Переход к альтернативным способам определения стоимости допустим не потому, что у таможенного органа есть более высокий ценовой ориентир, а когда использование цены сделки невозможно обосновать.
Метод по стоимости сделки обычно применим, если реальная внешнеторговая сделка состоялась, продавец и покупатель определены, а цена зафиксирована и подтверждается документально. Контракт, спецификация, инвойс, документы об оплате и перевозке должны описывать одну и ту же коммерческую операцию. Для таможенного оформления недостаточно представить отдельный инвойс: таможня оценивает всю совокупность предоставленных сведений.
- Реальность сделки подтверждается договором, заказом, перепиской, отгрузочными и расчетными документами.
- Цена должна быть определена или определяема: например, по утвержденному прайс-листу, формуле расчета, спецификации либо заказу покупателя.
- Ограничения в отношении покупателя не должны существенно влиять на цену товара. Обычные ограничения территории перепродажи или требования соблюдать законодательство обычно не препятствуют применению метода.
- Взаимосвязь продавца и покупателя допустима, если она не повлияла на стоимость либо это подтверждено сравнением условий, расчетами и коммерческой логикой.
- Все обязательные дополнительные начисления должны быть известны и включены в величину таможенной стоимости.
К цене товара по инвойсу, исходя из условий поставки, могут добавляться расходы, понесенные покупателем до места ввоза на таможенную территорию союза. К ним относятся международная перевозка, погрузка и перегрузка, связанные с доставкой, страхование, если оно относится к перевозке до границы ЕАЭС. В отдельных случаях включаются лицензионные платежи и роялти, когда покупатель обязан их уплатить как условие продажи ввозимых товаров. Также учитывается стоимость упаковки и тары, а при определенных условиях — стоимость материалов, инструментов, проектных работ или услуг, которые покупатель бесплатно либо по сниженной цене предоставил продавцу для производства товара.
Не включаются в таможенную стоимость расходы, относящиеся к периоду после ввоза, если они выделены отдельно и подтверждены. Например, внутреннюю перевозку от границы до склада в Российской Федерации можно не включать, когда договор перевозки и расчет позволяют отделить ее от международного участка. По тому же принципу анализируются монтаж, сборка, строительство и техническое обслуживание, производимые после ввоза. Формальное разделение сумм в инвойсе не всегда достаточно: должно быть понятно, какая услуга оказана, где и в отношении каких товаров.
Пример с поставкой FOB: российская компания приобретает оборудование в китайском порту на условиях FOB Shanghai. В инвойсе отражена цена товара и расходы продавца до погрузки на судно. Покупатель отдельно оплачивает морской фрахт, страхование и доставку до места ввоза в ЕАЭС. Для расчета таможенной стоимости к цене по инвойсу потребуется добавить фрахт, страхование и иные расходы до места ввоза. Если заявить только сумму FOB-инвойса, расчет окажется неполным, даже когда цена самого оборудования подтверждена безупречно.
Ограничения метода проявляются прежде всего там, где цена не отражает обычную куплю-продажу. Риски возникают при безвозмездной передаче, компенсационных поставках, обмене товарами, поставке образцов без цены, сложных внутригрупповых расчетах или ситуации, когда значительная часть платежей вынесена в отдельные соглашения. В таких случаях нельзя автоматически отказываться от первого метода, но необходимо особенно тщательно доказать, какая сумма фактически составляет стоимость сделки и как она сформирована.
Как выбрать метод определения таможенной стоимости, если цена сделки не подходит
Правила определения таможенной стоимости построены на последовательности шести методов. Декларант не выбирает наиболее удобный вариант произвольно: каждый следующий метод применяется, только если предыдущий невозможно использовать обоснованно. Такой порядок важен и при принятии решения таможенного органа. Если таможня корректирует заявленную стоимость, она должна объяснить, почему метод цены сделки не принят и по какой причине нельзя было использовать предшествующие альтернативные методы.
- Первый метод — по стоимости сделки с ввозимыми товарами. Он подходит для обычной коммерческой поставки, по которой есть договор, цена, документы об отгрузке и оплате. Основная сложность — подтвердить полноту цены и включение всех обязательных начислений.
- Второй метод — по стоимости сделки с идентичными товарами. Его используют, когда имеются сведения о ранее ввезенных идентичных товарах: одинаковых по физическим характеристикам, качеству, репутации, стране производства и, как правило, производителю. Необходима сопоставимость периода ввоза, условий поставки, коммерческого уровня и количества. На практике трудно найти действительно идентичную поставку, особенно для брендовой, технически сложной или сезонной продукции.
- Третий метод — по стоимости сделки с однородными товарами. Однородные товары не обязаны быть полностью одинаковыми, но должны иметь сходные характеристики, компоненты, качество и коммерческую взаимозаменяемость. Этот подход чаще применяется, когда идентичной продукции нет, но на рынке есть аналогичный товар того же происхождения. Главная проблема — корректно учесть различия комплектации, бренда, объема закупки и потребительских свойств.
- Четвертый метод — вычитания стоимости. За основу берется цена реализации ввезенных, идентичных или однородных товаров на внутреннем рынке ЕАЭС, из которой вычитаются торговые надбавки, внутренние расходы, пошлины, налоги и иные элементы. Метод практичен при наличии прозрачных данных о последующей продаже, но не подходит, если товары еще не реализованы, продаются в переработанном виде или учет не позволяет выделить нужные показатели.
- Пятый метод — сложения стоимости. Таможенная стоимость определяется путем суммирования стоимости материалов и производства, прибыли и общих расходов производителя, затрат на упаковку, доставку и иных необходимых элементов. Он требует доступа к производственной калькуляции экспортёра. Получить такие сведения сложно: иностранный изготовитель часто считает их коммерческой тайной и не обязан раскрывать покупателю детальную структуру себестоимости.
- Шестой, резервный метод применяется с разумной гибкостью на основе данных, совместимых с принципами предыдущих способов. Он не означает право установить цену произвольно. Используемая информация должна быть проверяемой, а расчет — понятным: с указанием источника, сопоставимых характеристик и внесенных корректировок.
Разграничение идентичных и однородных товаров имеет практическое значение. Идентичными считаются товары, одинаковые по всем существенным признакам, включая физические характеристики, качество и репутацию; небольшие различия внешнего вида допустимы. Однородные товары выполняют те же функции и являются коммерчески взаимозаменяемыми, однако могут отличаться материалом, моделью, технологией производства или брендом. Например, две одинаковые модели смартфона одного производителя, ввезенные из одной страны, ближе к идентичным товарам. Смартфоны разных брендов с аналогичным объемом памяти и набором функций могут рассматриваться как однородные, но сравнение потребует оценки репутации марки и рыночного позиционирования.
Информация из каталогов, маркетплейсов, прайс-агрегаторов, баз данных или предыдущих деклараций может использоваться при анализе рисков и как вспомогательный источник. Но она не заменяет документы по конкретной сделке автоматически. Розничная цена на маркетплейсе включает внутреннюю логистику, налоги, маркетинг, комиссию площадки, гарантийные риски и маржу продавца; ее нельзя механически сравнивать с оптовой закупочной ценой на условиях FCA, FOB или EXW.
Основному методу грозит отказ, если платежа нет и его отсутствие не объяснено условиями договора, инвойс не содержит достаточной детализации, стороны взаимосвязаны без доказательств рыночности цены либо поставка носит нестандартный характер. Особого внимания требуют безвозмездные образцы, компенсационные сделки, комплекты с условно нулевой стоимостью отдельных позиций, крупные ретро-бонусы и ситуации, когда часть цены вынесена в лицензионное, агентское или сервисное соглашение. Чем сложнее конструкция сделки, тем большее значение имеют документы, подтверждающие экономический смысл каждого платежа.
Как подготовить декларацию таможенной стоимости и доказательства цены сделки
Декларация таможенной стоимости, или ДТС, заполняется в случаях и по форме, установленных правом ЕАЭС. Она содержит сведения о выбранном методе определения таможенной стоимости, цене сделки, начислениях, вычетах и документах, на основании которых выполнен расчет. Формальное заполнение ДТС опасно: цифры в ней должны быть воспроизводимы из первичных документов, а не появляться как результат неподтвержденного расчета декларанта или таможенного представителя.
Досье по поставке должно показывать одну непротиворечивую цепочку: договорились о товаре и цене, согласовали условия, отгрузили определенное количество, доставили конкретным маршрутом, произвели оплату и заявили таможенную стоимость с учетом всех обязательных расходов. Таможня проверяет не только наличие каждого документа, но и связь между ними.
- Контракт и спецификация подтверждают стороны сделки, предмет, валюту, базис поставки, порядок оплаты, скидки, возможность привлечения посредников и иные условия.
- Инвойс, упаковочный лист и декларация на товары должны совпадать по наименованию, артикулам, количеству, единицам измерения и стоимости. Разница допустима только при ясном объяснении: например, упаковочный лист отражает нетто и брутто, а инвойс — коммерческие единицы.
- Коносамент, CMR, авианакладная, договор перевозки, заявка экспедитору и счета перевозчика подтверждают маршрут, стоимость логистики и распределение расходов между сторонами.
- Платежные поручения, банковские выписки, ведомости валютного контроля и документы о зачете аванса связывают перечисленную сумму с конкретным контрактом, инвойсом или партией.
- Экспортная декларация страны отправления, прайс-листы, коммерческие предложения и деловая переписка помогают объяснить цену, если таможня запрашивает дополнительные документы.
- Лицензионные договоры, агентские соглашения, документы по комиссиям, роялти и страхованию позволяют определить, какие суммы подлежат включению в таможенную стоимость.
Перед подачей декларации на товары полезно провести преддекларационную сверку. Она занимает значительно меньше времени, чем подготовка ответа на запрос после регистрации декларации, особенно если документы находятся у разных подразделений: закупок, логистики, финансовой службы и таможенного брокера.
- Проверьте, совпадает ли описание товаров: коммерческое наименование, модель, артикул, количество, единица измерения, страна происхождения и валюта цены. Несоответствие в одном артикуле может вызвать вопросы ко всей товарной партии, если невозможно быстро установить причину расхождения.
- Убедитесь, что условия Incoterms указаны с конкретным местом: формулировка FOB без порта или FCA без названного места передачи товара не позволяет однозначно определить, какие расходы уже включены в цену. Следует сопоставить базис из контракта с инвойсом, перевозочными документами и счетами экспедитора.
- Подтвердите скидки. Сезонная, объёмная, дилерская, промо-скидка или снижение цены из-за дефекта должны следовать из контракта, спецификации, прайс-листа, программы лояльности, переписки либо отдельного кредит-нота. Формулировка «special discount» без условий ее предоставления обычно не объясняет экономическую причину снижения цены.
- Рассчитайте расходы до места ввоза на таможенную территорию ЕАЭС. Для мультимодальной перевозки особенно важно разделить морской, автомобильный, железнодорожный и внутренний участки, а также услуги терминала, перегрузки и страхования.
- Проверьте связь оплаты с поставкой. В платежном поручении желательно указывать номер контракта, инвойса или спецификации. Если один аванс закрывает несколько поставок, подготовьте внутреннюю расшифровку зачета. Банковская выписка без пояснения назначения платежа редко дает таможенному органу полную картину.
- Сопоставьте цену в документах продавца, перевозчика, страховщика и банка. Например, если страховая сумма многократно выше инвойсной стоимости, а объяснений нет, таможня может запросить сведения о составе застрахованного груза и условиях страхования.
Предоплата не мешает применению первого метода, если можно проследить, какой именно инвойс или какая партия покрыта платежом. При отсрочке платежа на дату декларирования деньги еще могут не быть перечислены, однако обязанность по оплате должна следовать из контракта, а впоследствии ее исполнение потребуется подтвердить. Если поставка частичная, важно показать, как общая сумма контракта распределяется между отдельными отгрузками. Для этого используют спецификации, графики поставок, счета на конкретные партии и расчеты распределения скидок или авансов.
Бесплатные образцы, рекламные материалы и товары, переданные «без коммерческой стоимости», требуют отдельного подхода. Нулевая цена в инвойсе не означает нулевую таможенную стоимость. Когда отсутствует продажа, первый метод обычно неприменим, и стоимость определяется последовательно иными методами. Если образцы поставляются в рамках возмездного контракта как часть общей закупки, необходимо документально раскрыть, входит ли их стоимость в цену других товаров и как именно это учтено.
Поставки между взаимосвязанными компаниями не запрещены и не обязывают применять иной метод. Однако декларант должен быть готов подтвердить, что взаимосвязь не повлияла на цену. Полезны внутригрупповая ценовая политика, трансфертная документация, сопоставление с продажами независимым покупателям, прайс-листы, расчеты маржинальности и обоснование коммерческой роли импортёра. Универсального документа нет: доказательства подбираются с учетом отрасли, условий дистрибуции и характера товара.
Скидка, предоставленная после отгрузки, также оценивается по ее правовой природе. Если право на скидку было предусмотрено до ввоза и ее размер мог быть определен на дату принятия декларации таможенной стоимости, условия можно отразить в расчете при наличии надлежащих подтверждений. Если скидка возникла позднее как самостоятельное решение продавца, корректировка первоначальной величины таможенной стоимости зависит от конкретных обстоятельств и документального оформления. Ретро-бонус нельзя просто вычесть из стоимости без анализа условий договора и даты возникновения права на него.
При покупке через посредника необходимо раскрыть его роль. Агент, действующий от имени покупателя, комиссионер, независимый перепродавец и платежный посредник создают разные правовые и финансовые модели. Таможенный орган будет проверять, кто является фактическим продавцом, кому и за что уплачена сумма, включено ли агентское вознаграждение в стоимость и не скрыта ли часть цены в отдельном договоре. Если на одну партию оформлено несколько инвойсов, к декларации полезно приложить сводную таблицу с привязкой каждого инвойса к товарам, упаковочным местам и платежам.
Микропример: товар приобретен на условиях EXW со склада производителя. В инвойсе указана только цена продукции, а покупатель самостоятельно оплачивает вывоз со склада, экспортное оформление, доставку до границы ЕАЭС, перегрузку и страхование. Цена EXW не является окончательной величиной таможенной стоимости. Без расчета расходов до места ввоза заявленная таможенная стоимость ввозимых товаров будет занижена, даже если инвойс, контракт и банковская оплата полностью совпадают.
Внутренний архив сделки лучше формировать не после получения запроса, а с начала переговоров. Помимо обязательных документов, сохраняйте коммерческие предложения конкурентов, согласования закупочной цены, переписку о скидках и дефектах, расчеты логистики, скриншоты прайс-листов на дату заказа, протоколы согласования условий и документы о взаиморасчетах. Эти сведения не всегда представляются вместе с декларацией, но помогают быстро и последовательно ответить на вопросы таможенных органов.
Что проверяет таможня при контроле таможенной стоимости
Контроль таможенной стоимости — это проверка достоверности и полноты сведений, заявленных декларантом, а также правильности выбора метода определения таможенной стоимости. Он может проводиться при подаче декларации на товары, до выпуска товаров и после выпуска в рамках последующего таможенного контроля. Выпуск не исключает последующей проверки: документы и расчеты должны быть сохранены в течение сроков, установленных законодательством.
При первичном анализе таможенный орган сопоставляет заявленные сведения с документами конкретной поставки и доступной ценовой информацией. Внимание привлекают не только низкие цены, но и любые несоответствия, которые не позволяют установить фактическую цену сделки или полноту начислений. Например, цена может выглядеть рыночной, но не включать фрахт по условиям FOB; в таком случае проблема заключается не в уровне стоимости товара, а в неполном расчете базы для уплаты таможенных платежей.
- Сопоставимость заявленной стоимости с имеющейся ценовой информацией по товарам аналогичной категории, происхождения, коммерческого уровня, количества и периода ввоза.
- Полнота начислений: расходов на перевозку, погрузку, перегрузку, страхование, упаковку, роялти, лицензии, комиссионные и предоставленные покупателем материалы либо услуги.
- Документальное подтверждение фактически уплаченной или подлежащей уплате цены, включая соответствие платежей условиям контракта и конкретной поставке.
- Наличие взаимосвязи между продавцом и покупателем, а также доказательства того, что такая связь не повлияла на стоимость сделки.
- Достоверность скидок, бонусов, кредит-нот и иных корректировок цены, особенно если скидка существенно снижает стоимость относительно обычного прайс-листа.
- Совпадение сведений о товаре: количества, веса, упаковки, характеристик, условий поставки, маршрута и валюты расчетов.
- Соответствие заявленного метода реальным обстоятельствам ввоза: продаже, безвозмездной передаче, переработке, лизингу, аренде или иной модели сделки.
Ценовые ориентиры, профили риска и сведения из информационных баз могут быть причиной для дополнительной проверки. Но сами по себе они не отменяют документы импортёра и не доказывают недостоверность заявленной таможенной стоимости. Таможенный контроль должен опираться на оценку конкретной сделки. Сравнение возможно только при достаточной сопоставимости товаров и коммерческих условий: цена контейнерной партии у производителя не равна цене небольшой срочной закупки через трейдера, даже при сходном коде ТН ВЭД.
При возникновении сомнений таможня может запросить дополнительные документы и сведения. Наиболее распространены пояснения о формировании цены, прайс-листы производителя, коммерческие предложения, банковские выписки, бухгалтерские документы, переписка с поставщиком, договоры с перевозчиками и страховщиками. Для товаров, уже реализованных на внутреннем рынке, иногда запрашиваются документы о продаже российским покупателям: договоры, счета-фактуры, УПД, калькуляции торговой наценки. Калькуляция производителя может быть релевантна, если применяется метод сложения стоимости или необходимо объяснить необычную цену, однако импортёр не всегда имеет доступ к данным о себестоимости иностранного изготовителя.
Запрос нужно читать как перечень конкретных сомнений, а не как требование направить все документы компании. Сначала определите срок ответа и способ представления сведений. Затем отметьте, что уже было подано с декларацией, какие документы отсутствуют объективно и чем их можно заменить. Например, вместо недоступного прайс-листа производителя могут оказаться полезны подтвержденный заказ, переписка о специальной партии, сведения о дефекте товара и расчет скидки. Не стоит направлять несистемный архив файлов без сопроводительного письма: это увеличивает риск, что важное доказательство останется без связи с вопросом таможни.
Рабочая форма ответа состоит из сопроводительного письма, перечня приложений и адресных пояснений. По каждому сомнению желательно использовать логику: вопрос таможенного органа — документальное подтверждение — вывод декларанта. Например: «Снижение цены на 18% обусловлено закупкой 12 000 единиц по годовой дилерской программе; условие закреплено в пункте договора, спецификации и письме производителя; цена по инвойсу соответствует расчету скидки». Такой подход облегчает проверку и показывает, что заявленные сведения подготовлены осознанно.
Корректировка таможенной стоимости: как действовать при запросе, обеспечении и несогласии
Запрос дополнительных документов, решение о корректировке таможенной стоимости и выпуск товаров под обеспечение — разные процедуры, хотя на практике они часто следуют одна за другой. Запрос означает, что таможенный орган проверяет заявленную стоимость и ожидает пояснений. Решение о корректировке означает, что заявленная величина не принята полностью или частично и стоимость определена иначе. Выпуск под обеспечение позволяет не задерживать товар при наличии спорной суммы платежей: декларант предоставляет обеспечение, а окончательный расчет зависит от результатов проверки и принятых решений.
Доплата таможенных пошлин, НДС и иных платежей может быть следствием корректировки. Ее размер следует проверять отдельно от самого решения: ошибки возможны как в выбранном методе определения таможенной стоимости, так и в расчетах валютного пересчета, ставках, количестве товара или суммах расходов. Пересчет производится по правилам, действующим на дату, определяемую таможенным законодательством для конкретной таможенной процедуры, поэтому нельзя механически использовать курс валюты из даты оплаты поставщику.
- Зафиксируйте содержание требования, дату его получения и срок предоставления ответа. Сразу определите ответственных за контрактные, платежные, логистические и бухгалтерские документы.
- Соберите доказательства, устраняющие именно обозначенное сомнение. Если вопрос касается скидки, приоритетны документы о ее условиях; если речь идет о фрахте — договор перевозки, счет и платеж; если сомнение связано с взаимосвязью — ценовая политика и сопоставимые продажи.
- Подготовьте прозрачный расчет таможенной стоимости: цена сделки, валюта, расходы, включенные до места ввоза, исключенные после ввоза суммы и основания для каждого элемента.
- Оцените, достаточно ли доказательств для защиты первого метода. Иногда документы подтверждают цену, но не позволяют доказать отдельные начисления; тогда следует исправить расчет, не отказываясь без необходимости от метода стоимости сделки.
- Если задержка критична для производства, продаж или исполнения обязательств перед клиентами, рассмотрите обеспечение уплаты платежей. Это экономическое решение: стоимость простоя контейнера, демередж, хранение и риск срыва поставки могут оказаться выше стоимости обеспечения.
- При корректировке проверьте мотивировку, использованный метод, сопоставимость ценовой информации и сам расчет доначислений. Нельзя ограничиваться сравнением итоговой суммы: основания решения определяют перспективу его оспаривания.
Согласиться с корректировкой разумно, если обнаружена очевидная ошибка: не учтен международный фрахт, неправильно распределена скидка, не включены обязательные роялти или документы действительно не подтверждают цену сделки. В таких обстоятельствах спор может лишь увеличить издержки. Оспаривание имеет основания, когда таможенный орган не учел представленные документы, использовал несопоставимую ценовую информацию, не объяснил отказ от предыдущих методов или не обосновал переход к резервному методу.
Для последующего обжалования сохраняйте все пояснения, приложения, подтверждения их отправки и получения, расчеты, запросы и решения таможенного органа. Анализировать следует не только итоговую величину таможенной стоимости, но и логику принятия решения: какие факты признаны недоказанными, какие документы отклонены и почему. В дорогостоящих или повторяющихся поставках подключать таможенного представителя либо юриста по ВЭД лучше до направления первого ответа. На этом этапе обычно еще можно устранить противоречия в документах и выстроить позицию без последующего длительного спора.
Типичные ошибки импортёров и способы снизить риск корректировки
Большинство корректировок связано не с тем, что цена товара «слишком низкая», а с тем, что импортёр не может последовательно доказать, как эта цена сформировалась. Проблема часто возникает еще до отгрузки: закупщик согласовывает нестандартные условия, финансовая служба оплачивает через третье лицо, логист заключает отдельный договор перевозки, а декларант получает набор несвязанных файлов за несколько часов до подачи декларации на товары.
- Ошибка — опираться только на инвойс. Инвойс подтверждает заявленную цену, но редко раскрывает причины скидки, структуру поставки, роль посредника и условия оплаты. Решение — формировать досье сделки с переговоров: сохранять коммерческие предложения, заказы, согласования цены, переписку об изменении комплектации и скидках.
- Ошибка — не учитывать расходы на транспортировку, страхование, погрузку, роялти и иные начисления. Решение — использовать внутреннюю матрицу расходов по базисам Incoterms. Для EXW, FCA, FOB, CIF, DAP и других условий заранее следует определить, какие расходы несет покупатель и какие из них относятся к доставке до места ввоза.
- Ошибка — заявлять скидку без условий ее предоставления. Слова в инвойсе «discount» или «special price» не объясняют, почему товар стоит дешевле. Решение — закреплять скидку в контракте, спецификации, прайс-листе, программе дистрибуции, письме поставщика или переписке, из которой понятны основание и размер снижения цены.
- Ошибка — оплачивать товар третьему лицу без договорной связки. Таможня закономерно спросит, почему платеж отправлен компании, не указанной продавцом, и не означает ли это скрытый платеж. Решение — документально раскрыть роль агента, платежного посредника, факторинговой компании, головной организации группы или комиссионера.
- Ошибка — направлять противоречивые документы. Разные номера инвойсов, валюта в контракте в долларах и счет в евро, несоответствие веса в упаковочном листе и транспортной накладной требуют пояснения до подачи декларации. Решение — проводить сверку реквизитов, количества, стоимости, маршрута и условий поставки.
- Ошибка — отвечать шаблонным письмом вместо анализа конкретного запроса. Формула «цена соответствует контракту и является рыночной» не устраняет сомнение. Решение — строить пояснение по схеме «сомнение таможни — представленный документ — вывод о достоверности сведений».
- Ошибка — привлекать декларанта или таможенного брокера после согласования цены и логистики. Решение — проверять коммерческие условия до отгрузки, особенно при EXW, сложной мультимодальной перевозке, роялти, взаимосвязи сторон или поставке через посредника.
Для внутренней проверки полезно выделять «красные флаги». К ним относятся нестандартно низкая цена без понятной причины, взаимосвязанные стороны, отсутствие оплаты либо сложный зачет платежей, необычная скидка, расхождение между контрактом и фактической логистикой, несколько продавцов или получателей платежа, бесплатные позиции в коммерческой партии, а также отсутствие данных о международном фрахте. Наличие флага не означает, что выпуск товаров невозможен. Оно означает, что доказательства следует собрать заранее, пока поставщик, перевозчик и банк могут оперативно предоставить пояснения.
Хорошая практика — назначить владельца досье сделки. Это может быть специалист по ВЭД, который получает документы от закупок, логистики и финансов, проверяет согласованность сведений и передает брокеру единый комплект. Для регулярного импорта полезен шаблон паспорта поставки: контракт, базис Incoterms, маршрут, валюта, скидки, связь сторон, условия роялти, перевозчик, страхование, способ оплаты и перечень документов. Такой инструмент снижает риск того, что существенная деталь обнаружится только после запроса таможенного органа.
Итоговый алгоритм: как заявить стоимость и пройти контроль без лишних рисков
- Определите применимый метод определения таможенной стоимости, начиная со стоимости сделки с ввозимыми товарами. Переходите к следующему методу только при документально обоснованной невозможности использовать предыдущий.
- Проверьте условия поставки и рассчитайте расходы, которые должны быть включены в стоимость: международную перевозку, страхование, перегрузку, упаковку, роялти и иные предусмотренные начисления.
- Сверьте контракт, спецификацию, инвойс, упаковочный лист, декларацию на товары, транспортные документы и оплату. Наименование, количество, валюта, цена и условия сделки должны логично совпадать.
- Подтвердите отдельными документами скидки, взаимосвязь сторон, посреднические платежи, частичные поставки, предоплату, отсрочку и другие нестандартные условия.
- Заполните декларацию таможенной стоимости и таможенную декларацию на основе проверенных данных, сохранив расчет и источники каждой включенной либо исключенной суммы.
- При запросе таможни отвечайте в установленный срок, адресно и структурированно: поясняйте не абстрактно цену, а конкретное сомнение, приложенные документы и их значение.
- При корректировке анализируйте не только сумму доначислений, но и метод, последовательность его применения, сопоставимость использованной информации и мотивировку решения таможенного органа.
Корректное декларирование и контроль таможенной стоимости товаров строятся не на подборе «проходной» цены и не на количестве загруженных файлов. Основа надежного оформления — документально подтвержденная экономика конкретной сделки: понятная цена, прозрачное распределение расходов, согласованные сведения и способность декларанта объяснить каждую величину таможенной стоимости.