Риски в таможенной деятельности: как снизить риски правонарушений при проведении таможенного контроля
Риски в таможенной деятельности возникают задолго до возможного штрафа. Для компании риск может проявиться как запрос дополнительных документов, задержка выпуска товара, назначение досмотра, корректировка таможенной стоимости, отказ в применении льготы, требование представить разрешительный документ, доначисление платежей или проверка после выпуска. Даже поставка, которая формально уже завершена, может стать объектом таможенного контроля, если таможенных органов заинтересуют сведения о цене, происхождении, классификации или соблюдении условий таможенной процедуры.
Важно отличать техническую неточность от нарушения. Опечатка в несущественном реквизите, которую можно подтвердить исходными документами, не равна недостоверному декларированию. Спор о том, какой код ТН ВЭД ЕАЭС применим к сложному оборудованию, отличается от ситуации, когда код выбран без анализа характеристик и привёл к занижению ставки пошлины. Отдельно оцениваются действия, в которых усматриваются признаки административного правонарушения: например, заявление недостоверных сведений о количестве, стоимости, коде товара или наличии обязательных разрешений.
Масштаб последствий определяется не самим фактом ошибки, а её влиянием на таможенное регулирование. Одна неточность способна изменить размер пошлины и НДС, затронуть запрет или ограничение, повлиять на необходимость сертификации, лицензии либо нотификации. Если ошибка не меняет размер платежей и не препятствует идентификации товара, её последствия обычно существенно ниже, чем при неверном описании товара с иной ставкой или специальными условиями ввоза.
Таможенный контроль не ограничивается полями декларации. Система управления рисками таможенных органов сопоставляет сведения из контракта, инвойса, перевозочных, технических, платёжных, разрешительных документов, а в предусмотренных случаях — данные, полученные после выпуска. Задача участника ВЭД не в том, чтобы исключить проверки: это невозможно и не требуется. Практическая цель — обеспечить достоверность сведений, заранее выявить противоречия и подготовить доказательства, которые позволяют спокойно объяснить логику декларирования.
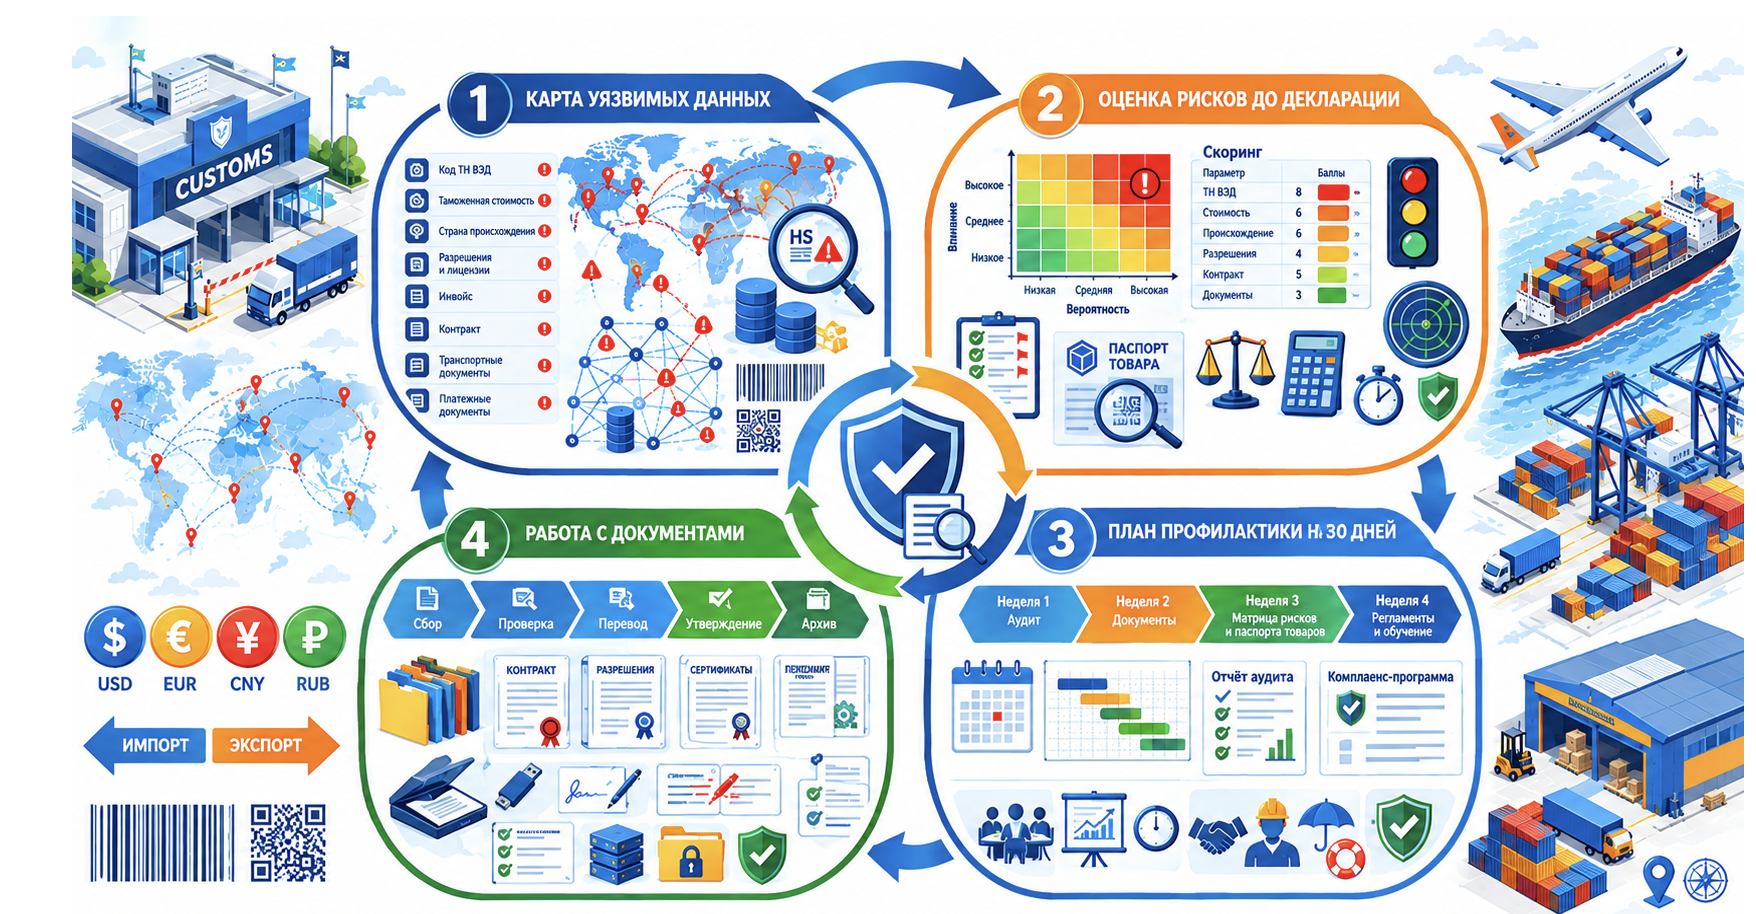
Где концентрируются риски в таможенной деятельности: карта уязвимых данных
Риски в таможенной деятельности чаще появляются не из одного ошибочно заполненного поля, а из-за того, что закупки, логистика, финансы, технический отдел и декларант используют разные версии сведений о поставке. В результате каждый документ выглядит правдоподобно сам по себе, однако их совокупность вызывает вопросы при проведении анализа и оценки рисков. Чем сложнее товар, договорная схема и маршрут, тем важнее управлять данными как единой системой.
- Классификация по ТН ВЭД. Код определяется не по коммерческому названию и не только по артикулу поставщика. Имеют значение функция, материал, состав, степень обработки, мощность, комплектность, принцип действия и состояние товара. Риск создаёт выбор кода «по аналогии», применение привычного кода к изменённой модели или описание уровня «оборудование», «детали», «химическая продукция» без технической конкретики.
- Таможенная стоимость. Она строится не на одной цифре из инвойса. Проверяются условия контракта, спецификации, платежи, скидки, расходы на перевозку и страхование, стоимость упаковки, агентские выплаты, роялти и иные элементы цены. Расхождение между инвойсом и оплатой не всегда означает нарушение, но без понятного объяснения становится индикатором риска.
- Происхождение товара. Страна отправления, страна регистрации продавца и страна происхождения могут не совпадать. Для преференций особенно важны документы, подтверждающие происхождение именно заявленной партии, конкретного изготовителя и выполнение условий соответствующего торгового режима.
- Запреты и ограничения. Для разных категорий продукции могут потребоваться декларации и сертификаты соответствия, лицензии, нотификации, регистрационные удостоверения, ветеринарные, фитосанитарные, санитарные документы. Ошибка возможна не только при полном отсутствии документа, но и при несовпадении модели, изготовителя, маркировки, срока действия или кода товара.
- Количество, вес и упаковка. Различия между упаковочным листом, инвойсом, коносаментом, CMR, авианакладной и фактическими данными часто имеют операционную причину: частичная отгрузка, замена упаковки, пересортировка. Однако такие причины должны быть подтверждены, а не объясняться устно уже после прибытия груза.
- Валютный и договорный контур. Дополнительные соглашения, отсрочка платежа, скидки за объём, бонусы, взаимозависимость сторон, агентские договоры и условия о лицензионных платежах способны влиять на оценку таможенной стоимости. Их нельзя оставлять только в зоне ответственности финансовой службы.
- Таможенная процедура и сроки. Временный ввоз, переработка, реэкспорт, таможенный склад и другие процедуры предполагают особые условия использования товара, сроки и отчётность. Риск возникает не только в момент оформления, но и при дальнейшем распоряжении товаром.
Типовой пример: компания в декларации заявляет код для простого электрического устройства с низкой ставкой пошлины. Техническое описание поставщика указывает, что изделие содержит измерительный модуль, программное обеспечение и выполняет функции контроля технологического процесса. Эти характеристики могут относить товар к другой товарной позиции, менять ставку пошлины и требования к подтверждению соответствия. Проблема здесь не в «придирке» к формулировке, а в том, что технические сведения не были проанализированы до выбора кода.
Карта рисков полезна, когда она связана с конкретными объектами таможенного контроля: товарной позицией, поставщиком, контрактом, маршрутом, процедурой и видом разрешительного документа. Такой подход позволяет не перегружать проверкой стабильные поставки, но уделять повышенное внимание изменениям, которые реально способны повлиять на платежи, ограничения и выпуск.
Как определить приоритеты: оценка риска до подачи декларации
Проверять каждую поставку с одинаковой глубиной — дорого и неэффективно. Для однородного товара с устойчивой историей поставок достаточно регулярной контрольной сверки. Новый товар, сложная скидка или смена производителя требуют иной глубины анализа. Внутренняя система управления рисками должна отвечать на практический вопрос: какие операции нельзя выпускать в работу без дополнительной проверки и документированного решения.
Удобная модель строится на трёх критериях: вероятности ошибки, цене ошибки и обнаруживаемости. Вероятность показывает, насколько сведения новы, нестандартны или плохо подтверждены. Цена ошибки отражает возможные доначисления, задержку груза, срыв производства, риск отказа в выпуске, расходы на хранение и спор с таможней. Обнаруживаемость означает, насколько быстро компания сама найдёт проблему: до подачи декларации, после выпуска или только когда её выявит таможенный орган.
- Низкий риск — регулярная поставка однородного товара, по которой имеются карточка товара, стабильный код ТН ВЭД, понятная структура цены, актуальные разрешительные документы и история сверок. Низкий риск не означает отсутствие контроля: он определяет рациональную периодичность проверки.
- Средний риск — новый поставщик, изменение цены, маршрута, базиса Incoterms, условий оплаты, упаковки, состава или комплектации. Здесь обычно достаточно целевой проверки изменившихся параметров с фиксацией результата.
- Высокий риск — первая поставка нового товара, сложная классификация, преференциальное происхождение, взаимозависимость продавца и покупателя, существенная скидка, лицензионные платежи, лицензируемая продукция или применение специальной таможенной процедуры. Такая операция требует участия нескольких владельцев данных и, при необходимости, внешней профильной консультации.
До подачи декларации полезно пройти короткий чек-лист. Он не заменяет правовой анализ, но быстро выявляет операции, которые нельзя оформлять «по шаблону».
- Изменились ли характеристики товара по сравнению с предыдущей поставкой: материал, мощность, состав, назначение, комплектность, программное обеспечение?
- Есть ли техническое описание на русском языке или качественный перевод, позволяющий обосновать классификацию?
- Подтверждена ли структура цены: контракт, спецификация, инвойс, скидка, платёж, транспортные и страховые расходы?
- Совпадают ли условия Incoterms, сведения контракта, инвойса и перевозочных документов?
- Требуются ли сертификат, декларация соответствия, лицензия, нотификация либо иной разрешительный документ?
- Есть ли основания для льготы, тарифной преференции, освобождения или особого режима и собраны ли подтверждения?
- Кто проверил сведения, в какую дату и где зафиксировано принятое решение?
Разовая проверка в день прибытия груза почти всегда слабее контроля при согласовании сделки. Когда контракт ещё не подписан, можно уточнить описание товара, зафиксировать условия скидки, запросить у производителя документы о происхождении, включить обязанность поставщика передавать технические данные и проверить разрешительные требования. После прибытия товара компания действует в дефиците времени, а цена исправления ошибки возрастает из-за хранения, простоя транспорта и контрактных обязательств перед клиентом.
Практика показывает, что наиболее полезный индикатор риска — не сам факт запроса таможни в прошлом, а повторяемость внутренних несоответствий. Если в нескольких поставках регулярно расходятся вес, описание или цена, это уже системная проблема процесса. Её нельзя устранить разовым письмом в таможню: требуется изменить порядок сбора, обработки информации и согласования документов.
Документы без противоречий: как выстроить контроль данных между контрактом, поставщиком и декларацией
Документальная дисциплина снижает вероятность правонарушений при проведении таможенного контроля лучше, чем попытка исправить ситуацию после запроса. Таможенная декларация должна быть итогом проверенной цепочки сведений, а не самостоятельным документом, который декларант заполняет по присланному набору файлов. Если данные собираются бессистемно, даже добросовестная компания рискует заявить неполные или несогласованные сведения.
Первый шаг — сформировать единый перечень обязательных документов для каждого типа поставки. Базовый состав обычно включает контракт и приложения, инвойс, спецификацию, упаковочный лист, перевозочный документ, техническое описание, сведения о происхождении, разрешительные документы, расчёт транспортных расходов и платёжные подтверждения. Для отдельных сделок перечень дополняется договором с агентом, лицензионным соглашением, расчётом скидки, экспортной декларацией страны отправления, страховым полисом или документами по специальной процедуре.
Второй шаг — назначить владельцев данных. Декларант не может достоверно определить функциональное назначение сложного оборудования без технического специалиста или установить экономическую природу роялти без финансового подразделения. Рабочее распределение ответственности выглядит так:
- Закупки подтверждают поставщика, контрактные условия, скидки, бонусы, дополнительную оплату и изменения в спецификациях;
- Технические специалисты отвечают за характеристики, состав, материал, функции, принцип работы и комплектность товара;
- Логистика контролирует маршрут, вес, количество мест, вид упаковки, перевозочные документы и расходы на доставку;
- Финансы подтверждают платежи, валютные расчёты, комиссии, страхование, агентское вознаграждение и иные расходы;
- Декларант или специалист ВЭД сопоставляет сведения, определяет, достаточно ли документов для декларирования, и координирует устранение расхождений.
Для регулярной номенклатуры нужен единый паспорт товара. Это не рекламное описание и не копия инвойса, а управляемая карточка, на которую опираются все участники процесса. В ней фиксируются наименование и артикул, бренд, изготовитель, назначение, состав или материал, технические параметры, комплектность, страна происхождения, выбранный код ТН ВЭД, обоснование классификации, применимые разрешительные документы и срок их действия. При изменении модели, поставщика или комплектации карточка пересматривается, а не используется автоматически.
Сверка проводится до выпуска декларации. В минимальном варианте специалист сравнивает контракт, инвойс, упаковочный лист, транспортный документ, технические материалы и проект декларации. При высоком риске к ним добавляются документы об оплате, расчёт таможенной стоимости, переписка об условиях цены и материалы о происхождении. Цель сверки — не добиться внешнего сходства формулировок, а понять, объясняет ли комплект документов реальную сделку без логических разрывов.
Особое значение имеет фиксация изменений. Замена поставщика, предоставление скидки после согласования цены, частичная поставка, изменение маршрута, новая упаковка, включение в договор лицензионных платежей или дополнительных услуг — это не «рабочие детали», а сведения, которые могут повлиять на декларирование. У компании должен быть понятный маршрут изменения: кто сообщает о нём специалисту ВЭД, какие документы обновляются, требуется ли новая оценка кода ТН ВЭД, стоимости, происхождения или разрешительных требований.
Наиболее распространённые противоречия редко бывают сложными по отдельности, но в совокупности создают основание для дополнительного контроля. Например, в инвойсе заявлена одна цена, а платёж проведён на другую сумму. Причиной может быть банковская комиссия, аванс, корректировка цены, оплата нескольких партий или удержание по рекламации. Без расшифровки таможенный орган видит только несоответствие. Поэтому к документам следует заранее приложить понятный расчёт или пояснение, связывающее платёж с конкретной поставкой.
Другой частый случай — договор предусматривает роялти, оплату за использование товарного знака, программного обеспечения либо агентское вознаграждение. Не каждый такой платёж автоматически включается в таможенную стоимость, однако его нельзя игнорировать. Необходимо определить экономическую связь платежа с ввозимым товаром, условия его уплаты и влияние на цену сделки. Решение должно основываться на договоре, расчётах и актуальных нормах права ЕАЭС, а в неоднозначной ситуации — на позиции профильного консультанта.
- В упаковочном листе указано 48 мест, а в транспортной накладной — 46. До подачи декларации нужно установить, была ли объединена упаковка, произошла ли частичная отгрузка или документ содержит ошибку. Если исправление невозможно получить быстро, требуется подготовить подтверждённое пояснение.
- В инвойсе используется общее наименование «запасные части», тогда как внутри партии находятся изделия из разных материалов и с разным назначением. Такое описание не позволяет уверенно классифицировать товар и проверить ограничения. Нужна детализация по артикулу, функции и количеству.
- Сертификат или декларация соответствия оформлены на похожую, но другую модель. Внешнее сходство продукции не доказывает, что разрешительный документ распространяется на заявленный товар.
- Товар отгружается из третьей страны, и сотрудник указывает её как страну происхождения. Между тем происхождение определяется производством и применимыми правилами, а не только маршрутом перемещения.
Практичный инструмент внутреннего контроля — таблица сверки. В ней достаточно пяти обязательных граф: сведения, источник сведений, ответственный сотрудник, дата проверки, обнаруженное расхождение и принятое решение. При необходимости добавляют ссылку на файл, статус устранения и отметку о повторной проверке. Такая таблица помогает не только перед выпуском: она показывает руководителю, на каком этапе возникает ошибка, и создаёт проверяемую историю действий компании.
Документы следует хранить не в разрозненных папках сотрудников, а в связке с конкретной декларацией, поставкой и расчётом. В электронном архиве полезно объединять контрактную документацию, коммерческие и транспортные документы, технические материалы, платёжные подтверждения, разрешения, переписку о существенных условиях и внутренние решения по спорным вопросам. Тогда при запросе таможенных органов компания не тратит дни на поиск версии инвойса или доказательств скидки, а быстро формирует последовательный комплект.
Хранение должно учитывать срок, установленный таможенным законодательством и внутренними правилами компании. Важно сохранять не только финальные документы, но и основание для решений: например, описание товара, по которому был выбран код, или расчёт, объясняющий включение расходов в таможенную стоимость. При постконтроле именно эта связка позволяет подтвердить, что заявленные сведения были результатом разумной проверки, а не случайным выбором.
Сложные зоны контроля: код ТН ВЭД, стоимость, происхождение и разрешительные документы
Наибольший объём доначислений и споров обычно связан с четырьмя блоками: классификацией, таможенной стоимостью, происхождением и соблюдением запретов и ограничений. Здесь недостаточно ориентироваться на прошлую декларацию либо на код, указанный поставщиком. Решение должно быть воспроизводимым: другой специалист, изучив те же документы, должен понять логику выбора и проверить её на соответствие актуальным правилам Евразийского экономического союза.
Код ТН ВЭД ЕАЭС определяет не только ставку пошлины. От него могут зависеть меры нетарифного регулирования, требования технических регламентов, размер отдельных платежей, статистический учёт и порядок применения ограничений. При классификации нужно проверить, достаточно ли технического описания для применения Основных правил интерпретации ТН ВЭД. Коммерческий каталог полезен, но часто не отвечает на вопросы о составе, функциях и конструктивных особенностях изделия.
- Установите материал, функцию и принцип работы товара. Для аппарата, инструмента или компонента решающим может быть не название, а выполняемая функция.
- Проверьте степень готовности: полуфабрикат, заготовка, часть, законченный товар или комплект для сборки могут классифицироваться по разным правилам.
- Оцените комплектность и способ поставки. Оборудование, поставляемое несколькими местами, не всегда следует рассматривать как несвязанные позиции; но это должно подтверждаться комплектовочной ведомостью и назначением компонентов.
- Сопоставьте характеристики новой поставки с карточкой ранее оформленного товара. Изменение мощности, состава, материала корпуса, наличия электронного блока или программной функции может быть существенным.
- Сохраните обоснование: техническое описание, руководство, спецификацию, фотографии, чертежи, заключение специалиста и внутреннюю записку с логикой выбора кода.
Если товар технически сложен, дорог, поставляется впервые или допускает несколько обоснованных вариантов классификации, разумно заранее оценить возможность получения предварительного решения о классификации товара. Это не универсальная обязанность, но для критичных поставок такой механизм снижает правовую неопределённость. Независимая экспертная оценка также полезна как часть доказательной базы, однако не подменяет решение таможенного органа и не освобождает компанию от собственной проверки.
Таможенная стоимость — следующая зона повышенного внимания. Базой часто служит стоимость сделки с ввозимыми товарами, но её подтверждение требует связать между собой контракт, спецификацию, инвойс и оплату. Следует отдельно проверить расходы, относящиеся к доставке до места ввоза на таможенную территорию союза, страхованию, упаковке, комиссии, стоимости предоставленных покупателем компонентов, лицензионным платежам и другим элементам, которые при наличии условий могут подлежать учёту. Ошибка возникает как при необоснованном исключении расходов, так и при механическом включении платежей, которые не относятся к конкретному товару.
Скидка сама по себе не делает цену недостоверной. Но компания должна показать её основание: объём закупки, сезонная акция, дефект упаковки, долгосрочный договор, маркетинговая программа или иной понятный фактор. Если стороны взаимозависимы, требуется особенно тщательно подготовить доказательства того, что взаимосвязь не повлияла на цену либо что заявленная стоимость подтверждается сопоставимыми коммерческими условиями. Формальные письма без расчётов и первичных документов в таких ситуациях обычно слабее системной доказательной базы.
При проверке происхождения необходимо отделять страну отгрузки от страны, где товар произведён или приобрёл происхождение по применимым правилам. Документ должен относиться к заявленному товару: совпадать по описанию, количеству, изготовителю, партии и иным идентифицирующим признакам. Для тарифных преференций важно не только наличие сертификата, но и соблюдение условий режима, включая требования к поставке и оформлению документа. Если происхождение связано с переработкой в третьей стране, полезно заранее получить данные о производственных операциях и использованных материалах.
Контроль ограничений стоит начинать до оплаты и отгрузки. Нужно установить, распространяются ли на товар обязательная оценка соответствия, лицензирование, санитарные, ветеринарные, фитосанитарные либо другие требования. Далее проверяют, совпадают ли модель, артикул, изготовитель, маркировка и код с разрешительным документом, не истёк ли срок его действия, допустим ли ввоз конкретной партии. Особенно рискованно рассчитывать на общее название сертификата: документы соответствия всегда нужно соотносить с фактической продукцией и областью их применения.
Поведение при таможенном контроле: как отвечать на запросы и не усугублять ситуацию
Запрос таможенного органа не означает автоматически, что компания допустила нарушение. Он показывает, что для проведения контроля необходимы дополнительные сведения либо подтверждение уже заявленных данных. Качество ответа влияет и на срок рассмотрения вопроса, и на возможность защитить позицию при дальнейшем споре. Основное правило — отвечать по существу запроса, в установленный срок и на основе проверенных документов.
Сначала необходимо внимательно определить, какие сведения и за какой период запрошены, к какой поставке относится запрос, какие документы названы прямо и в какой срок их требуется представить. После этого формируется комплект, объясняющий конкретный вопрос. Отправка «всего подряд» часто создаёт новые противоречия: в массиве могут оказаться черновики, документы по другой партии или файлы без контекста. Если информации недостаточно, следует организовать её получение у поставщика, перевозчика или внутреннего подразделения и оценить допустимый порядок действий с учётом срока ответа.
Пояснения важно строить последовательно. Факты, расчёты и правовую позицию лучше разделять. Фактическая часть отвечает на вопрос, что поставлялось, по какому договору, на каких условиях и какие документы это подтверждают. Расчётная часть показывает структуру стоимости, веса, количества или платежей. Правовая часть объясняет, почему компания применяет конкретный код, метод определения стоимости, льготу либо документ о происхождении. Нельзя восполнять пробелы догадками, подменять отсутствие документа общими заверениями или менять версию обстоятельств от письма к письму.
- Укажите реквизиты запроса, номер декларации, контракт и идентификаторы конкретной поставки.
- Дайте краткое пояснение по существу без лишних оценок и эмоциональных формулировок.
- Приведите перечень приложений с понятными названиями файлов и номерами листов при необходимости.
- Приложите расчёт, техническое обоснование или иную логику, которая подтверждает заявленные сведения.
- Укажите контакт ответственного сотрудника, способного оперативно пояснить структуру представленных материалов.
При споре о классификации полезны технические паспорта, инструкции, каталоги изготовителя, фотографии, чертежи, сведения о назначении и комплектности. При вопросах о стоимости — контракт, приложения, инвойсы, банковские документы, переписка о скидке, транспортные и страховые документы, расчёты дополнительных начислений. Релевантные доказательства сильнее большого объёма неструктурированных файлов.
Если компания самостоятельно обнаружила ошибку, не стоит пытаться «исправить» её неофициальным письмом или создавать документы задним числом. Следует определить законный порядок корректировки, оценить последствия и привлечь специалиста ВЭД, таможенного представителя или юриста по конкретной ситуации. Агрессивный тон, непоследовательные пояснения и попытка додумать недостающие сведения повышают риск даже тогда, когда исходная ошибка была технической и исправимой.
Внутренняя система профилактики: роли, регламенты, обучение и аудит
Разовые проверки полезны, но не заменяют систему. Если организация каждый раз собирает документы вручную, выясняет характеристики товара уже после прибытия и ищет ответственного только при запросе таможни, риск ошибок остаётся постоянным. Управляемая система профилактики не обязательно требует сложного программного обеспечения: для начала достаточно определить обязательные действия, владельцев информации, точки контроля и порядок исправления несоответствий.
Минимальная модель начинается с регламента проверки новой товарной позиции до первой поставки. В нём нужно установить, какие сведения обязан предоставить инициатор закупки, кто подтверждает технические характеристики, кто оценивает код ТН ВЭД, разрешительные требования, происхождение и структуру стоимости. Для новых или спорных товаров полезно вводить правило: отгрузка не согласовывается, пока не заполнен паспорт товара и не определены документы, необходимые для таможенного оформления.
- Регламентируйте проверку новой товарной позиции: описание, фотографии, инструкция, состав, функция, изготовитель, страна происхождения, предполагаемый код и разрешительные документы.
- Установите обязательную преддекларационную сверку. Она должна охватывать не только проект декларации, но и сведения контракта, инвойса, упаковочного листа, перевозочных и платёжных документов.
- Создайте порядок согласования изменений. Новая скидка, замена поставщика, иной маршрут, добавление роялти, изменение комплектации или цены должны поступать специалисту ВЭД до оформления, а не после выпуска.
- Организуйте архив доказательств по классификации, стоимости и происхождению. Он нужен для последующего контроля, а не только для текущей декларации.
- Проводите выборочный внутренний аудит уже оформленных поставок. Его цель — найти повторяющиеся слабые места до того, как их выявят таможенные органы.
- Ведите журнал ошибок и корректирующих действий: что произошло, почему, как устранено, кто ответственен и какое правило изменено, чтобы ситуация не повторилась.
Распределение ролей особенно важно для компаний, где декларант фактически получает документы в последний момент. Закупки не должны согласовывать бонусы, скидки, маркетинговые выплаты и дополнительные платежи без оценки таможенных последствий. Технический отдел подтверждает реальные параметры товара, а не переписывает коммерческое наименование из инвойса. Логистика отвечает за маршрут, вес, количество грузовых мест, вид транспорта и расходы по доставке. Финансы подтверждают платежи, комиссии, страхование и расчёты.
Декларант или специалист ВЭД координирует процесс и проверяет полноту данных для заявления в декларации, но не должен быть единственным носителем информации обо всей сделке. Такая зависимость опасна: отсутствие одного сотрудника, перегрузка в сезон или смена персонала превращают систему в набор неформальных знаний. Руководитель компании, в свою очередь, утверждает правила, выделяет время на проверку сложных операций и не стимулирует оформление «любой ценой» без устранения существенных противоречий.
Глубина контроля зависит от масштаба и сложности внешнеэкономической деятельности. Малому импортёру обычно достаточно единого чек-листа, структурированной папки сделки, карточек для ключевых товаров и консультации по сложным вопросам. Это лучше, чем пытаться самостоятельно применять шаблонные решения к разной продукции.
Компании с регулярным импортом целесообразно использовать матрицу рисков: по строкам — товарные группы, поставщики, страны, процедуры и виды сделок; по столбцам — классификация, стоимость, происхождение, ограничения, документы, история замечаний. Такая матрица позволяет увидеть, где требуется постоянный контроль, а где достаточно периодической сверки. Для каждой зоны можно определить индикаторы риска: новый производитель, снижение цены более чем на установленный внутренний порог, изменение кода, отсутствие полного технического описания, истечение разрешительного документа, несоответствие суммы оплаты инвойсу.
При широкой номенклатуре и большом количестве деклараций оправдано внедрение электронных справочников товаров, контроля версий документов и автоматических сверок. Например, система может блокировать использование карточки товара при истечении сертификата, сигнализировать о несовпадении страны происхождения с паспортом товара или выявлять расхождение цены с предыдущими поставками. Однако автоматизация эффективна только после того, как компания определила корректные исходные правила. Программа быстро масштабирует как хороший процесс, так и неверно настроенную логику.
Обучение сотрудников должно быть предметным. Закупщику полезно объяснить, почему фраза «скидка будет потом» недостаточна для таможенной стоимости. Логисту — почему изменение маршрута важно не только для транспортного отдела. Техническому специалисту — какие характеристики нужны для классификации. Руководителю — почему расходы на предварительную проверку часто меньше затрат на хранение груза, корректировку декларации, доначисления и сопровождение спора. Короткие разборы реальных внутренних ошибок дают больше результата, чем абстрактные лекции о законодательстве.
Периодический аудит лучше строить не как поиск виновного, а как проверку процесса. Можно ежеквартально выбирать 5–10 деклараций разного уровня риска и отвечать на вопросы: подтверждён ли код, сходятся ли коммерческие и финансовые документы, имеются ли доказательства происхождения, корректно ли учтены дополнительные расходы, действительны ли разрешения, найдена ли причина каждого расхождения. По результатам аудита обновляют карточки товаров, чек-листы и регламенты. Так система управления рисками развивается на собственных данных компании, а не на предположениях.
План действий на ближайшие 30 дней: от диагностики к снижению рисков
Начинать профилактику нарушений разумно не с масштабной реорганизации, а с короткой диагностики. За 30 дней можно выявить основные разрывы в документах, установить ответственных и создать рабочий порядок предварительной проверки. Важно выбирать не случайные файлы, а поставки, где цена ошибки выше: дорогие товары, новые коды ТН ВЭД, преференции, скидки, сложные условия доставки и разрешительная документация.
- Первая неделя. Отберите 10–20 последних деклараций либо наиболее дорогие поставки за доступный период. Проверьте, совпадают ли сведения контракта, инвойса, упаковочного листа, транспортных документов, оплаты и декларации. Отдельно отметьте, по каким поставкам отсутствуют технические описания, расчёты стоимости или подтверждения происхождения.
- Вторая неделя. Составьте перечень операций высокого риска. Включите в него новые товарные коды, поставки от взаимозависимых контрагентов, существенные скидки, лицензионные платежи, товары с обязательной оценкой соответствия, льготы, преференции и специальные таможенные процедуры. Для каждой позиции определите недостающий документ или неясный вопрос.
- Третья неделя. Подготовьте чек-лист преддекларационной проверки и назначьте владельцев технических, коммерческих, логистических и финансовых сведений. Установите простой срок: например, документы по новой или высокорисковой поставке передаются на проверку до отгрузки либо не позднее согласованного количества дней до подачи декларации.
- Четвёртая неделя. Устраните повторяющиеся ошибки: обновите карточки товаров, приведите в порядок наименования, соберите доказательства по стоимости и происхождению, проверьте сроки разрешительных документов. Проведите короткий инструктаж сотрудников на примерах выявленных несоответствий и зафиксируйте новый порядок работы.
После первого месяца не требуется превращать контроль в бюрократию. Достаточно ежемесячно просматривать новые товары и изменения по текущим поставкам, а ежеквартально проводить выборочный аудит. Если по результатам проверки появляются спорные вопросы классификации, стоимости или происхождения, их лучше решать до следующей отгрузки с учётом актуальных норм ЕАЭС и национального законодательства.
Риски в таможенной деятельности снижаются не попыткой угадать каждый профиль риска или избежать внимания таможенных органов. Устойчивый результат даёт способность компании быстро подтвердить достоверность сведений, объяснить расчёты, показать документальную связь между сделкой и декларацией, а также своевременно найти несоответствие внутри собственных процессов. Именно эта готовность превращает таможенный контроль из непредсказуемой угрозы в управляемую рабочую процедуру.