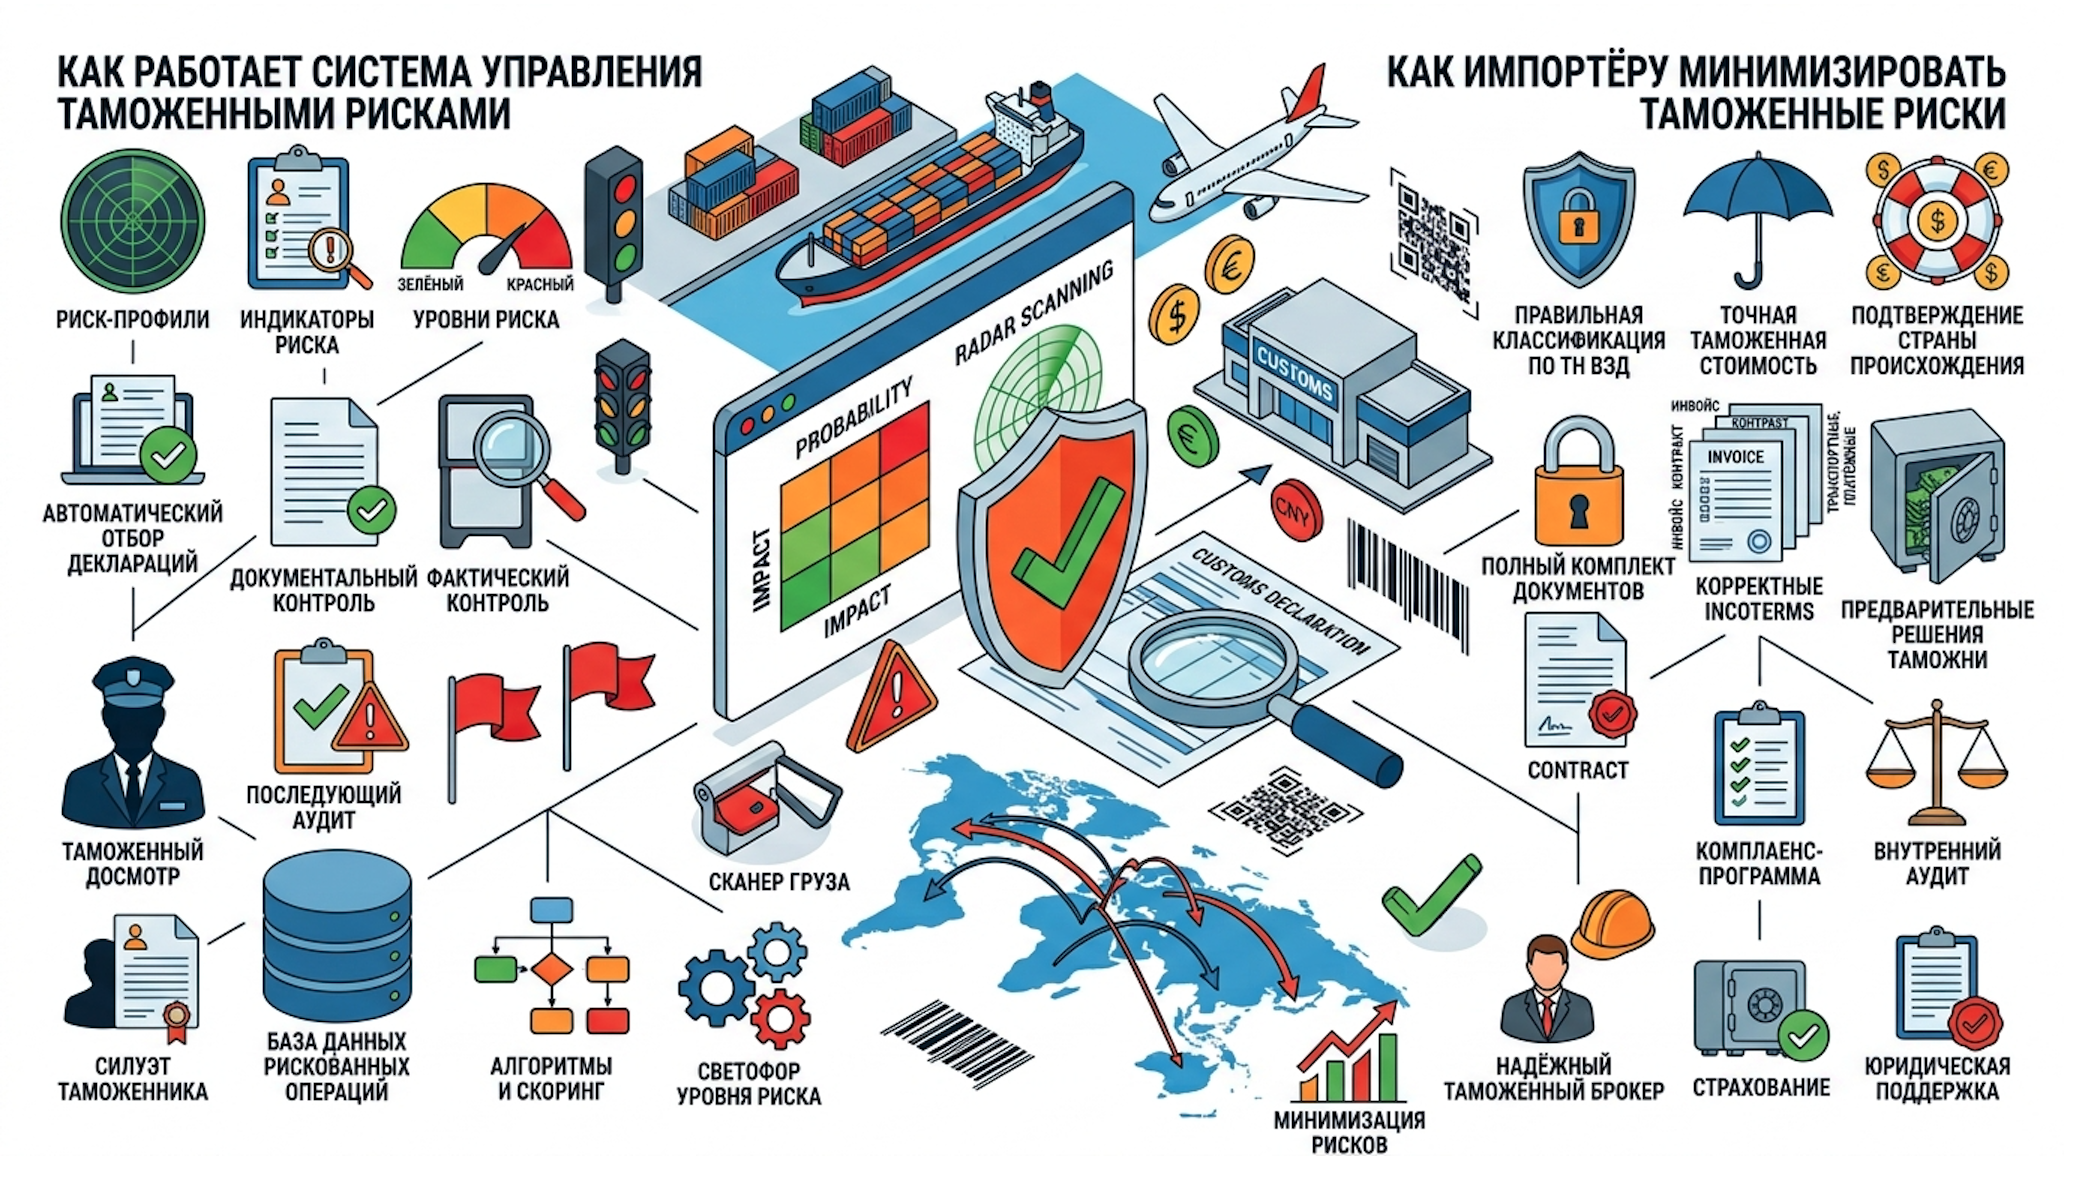
Таможенный риск — это вероятность того, что при перемещении товаров через границу таможенные органы выявят признаки несоблюдения требований таможенного законодательства ЕАЭС и применят меры контроля. Для таможни риск означает возможное нарушение: недостоверное декларирование, неверно определённый код ТН ВЭД, занижение таможенной стоимости, отсутствие разрешительных документов, неверные сведения о происхождении товаров или несоблюдение запретов и ограничений.
Для импортёра последствия шире, чем сам факт проверки. Риск превращается в задержку выпуска, дополнительные расходы на хранение и простой транспорта, необходимость срочно собирать документы, доначисление таможенных платежей, пени, корректировку декларации и, в отдельных случаях, административное производство. Если товар нужен для производства, продажи по контракту или сезонной кампании, даже несколько дней контроля могут обойтись дороже потенциальной экономии на пошлине.
Таможенный контроль не сводится к досмотру контейнера или автомобиля. В зависимости от характера сведений и категории риска таможня может применить разные действия:
- запросить дополнительные документы и пояснения;
- проверить заявленную таможенную стоимость;
- провести таможенный осмотр, досмотр или взвешивание;
- отобрать пробы и образцы для идентификации товаров;
- назначить таможенную экспертизу;
- потребовать корректировку сведений в декларации на товары;
- проверить соблюдение мер технического, санитарного, ветеринарного или иного регулирования;
- провести последующий контроль уже после выпуска товаров.
Важно различать риск для государства и риск для бизнеса. Таможенные органы оценивают вероятность нарушения и полноту уплаты платежей. Импортёр оценивает срок оформления, финансовую нагрузку, предсказуемость поставки и возможность распоряжаться товаром. Эти интересы не всегда совпадают: легальный товар, купленный по реальной цене, может попасть под дополнительную проверку из-за низкой стоимости, спорного кода, нового участника ВЭД или неполного комплекта документов.
Например, компания ввозит промышленное оборудование по сниженной цене от производителя, поскольку покупает остатки прошлой линейки. Сделка может быть полностью законной, но без спецификации, подтверждения распродажи, технического каталога и платёжных документов у инспектора не будет достаточных сведений для оценки цены и классификации. Риск создаёт не скидка сама по себе, а невозможность быстро и последовательно объяснить её документами.
Как работает система управления рисками в таможне
Система управления рисками, или СУР, представляет собой комплекс аналитических правил, сведений и мер таможенного контроля. Её задача — не проверять все поставки одинаково подробно, а направлять внимание таможенных органов на операции, где вероятность нарушения выше.
Практический смысл СУР заключается в выборочности контроля. Через таможенную границу ежедневно перемещается большой объём товаров, и сплошная проверка каждой декларации сделала бы международную торговлю слишком медленной. Поэтому уровень контроля определяется совокупностью данных о товаре, сделке и её участниках. Одна декларация может быть выпущена автоматически или после минимальной проверки, другая — направлена на документальный контроль, досмотр либо проверку таможенной стоимости.
При анализе могут учитываться сведения из декларации на товары, приложенных документов и государственных информационных систем. Значение имеет не отдельная цифра, а её связь с другими параметрами поставки. Например, низкая цена может выглядеть обоснованно при наличии скидки производителя и крупного объёма заказа, но вызывать вопросы, если условия сделки не подтверждены, и оплата не прослеживается.
- код ТН ВЭД ЕАЭС, описание, вес, количество и единицы измерения товаров;
- страна происхождения, страна отправления, маршрут и условия международной перевозки;
- заявленная таможенная стоимость, валюта, Incoterms, структура цены и логистические расходы;
- данные о декларанте, импортёре, таможенном представителе, перевозчике, поставщике и посредниках;
- история предыдущих поставок и результаты ранее проведённых проверок;
- статистика по аналогичным товарам, ценам, весовым и количественным характеристикам;
- сведения о разрешительных документах, маркировке, лицензиях и ограничениях;
- информация, полученная в рамках межведомственного взаимодействия и международной деятельности таможенных органов.
СУР не является единым публичным «рейтингом надёжности компании». У импортёра может быть положительная история поставок, однако конкретная партия всё равно попадёт под контроль из-за нового товара, изменения цены, другой страны происхождения, нетипичного маршрута или расхождений в документах. И наоборот: новый участник ВЭД не считается нарушителем только из-за отсутствия истории, но должен особенно тщательно подготовить сведения для первой поставки.
Профили риска, критерии отбора и внутренние алгоритмы таможенных органов в значительной части не раскрываются. Это логично: полная публикация таких правил позволила бы недобросовестным участникам искусственно подгонять декларации под формальные параметры. Попытки «обойти систему» через дробление партий, фиктивных посредников, поддельные инвойсы или искажение описания товара не уменьшают риск, а создают основания для более серьёзной проверки и ответственности по законодательству.
Рабочую схему можно представить так:
данные декларации и документов → сопоставление с критериями риска и статистикой → выбор меры контроля → выпуск товаров либо запрос сведений, досмотр, проверка стоимости или последующий контроль.
Меры могут применяться как до выпуска, так и после него. Выпуск товара не всегда означает, что вопросы закрыты окончательно: таможенный контроль допускает последующую проверку документов, сведений о платежах, классификации, происхождении и соблюдении условий ввоза. Поэтому досье по сделке нужно формировать не для одного дня оформления, а для всего периода хранения документов, установленного законодательством.
Какие факторы чаще всего повышают риск для импортёра
Факторы риска не являются перечнем «запрещённых» обстоятельств. Низкая цена, новый поставщик, смена маршрута или поставка технически сложного товара сами по себе законны. Но каждое такое обстоятельство требует более сильной доказательной базы. Чем менее очевидна коммерческая логика сделки из представленных документов, тем выше вероятность дополнительных вопросов.
Наиболее чувствительный блок — таможенная стоимость. Таможенные органы сопоставляют заявленные сведения с имеющейся информацией о внешнеторговых операциях и аналогичных товарах. Вопросы часто возникают, если цена существенно ниже характерного уровня, а импортёр не показывает причину: распродажу, повреждение упаковки, устаревшую модель, оптовую скидку, эксклюзивные условия дистрибуции или большой объём закупки.
- в контракте указана одна цена, а в инвойсе или спецификации — другая;
- скидка предусмотрена, но её основание не раскрыто в переписке, заказе или приложении к контракту;
- не отражены расходы на упаковку, перевозку, страхование, комиссионные или лицензионные платежи, если они должны включаться в таможенную стоимость;
- банковский платёж нельзя уверенно связать с конкретной поставкой;
- в цепочке оплаты участвуют третьи лица, но их роль не объяснена документально.
Второй распространённый источник риска — классификация товаров по ТН ВЭД. Общие названия из инвойса редко подходят для определения кода. Формулировки «оборудование», «запчасти», «текстиль», «электроника» не позволяют понять материал, назначение, принцип действия и иные признаки, от которых зависят ставка пошлины, НДС, запреты, ограничения и необходимость разрешительных документов.
Особенно внимательно проверяются поставки, где один и тот же товар в разных декларациях получает разные коды без ясного объяснения. Риск также возникает, когда техническое описание производителя противоречит сведениям в декларации: например, товар заявлен как простая запасная часть, хотя документы подтверждают самостоятельную функцию, наличие электронного модуля или иной классификационный признак.
Отдельная категория вопросов связана с происхождением и соблюдением нетарифного регулирования. Страна отправления и страна происхождения могут не совпадать, и это не нарушение. Но участники ВЭД должны быть готовы объяснить маршрут, представить сертификат происхождения или иные подтверждающие сведения, если они необходимы для применения ставки, преференции, запрета либо ограничения.
До заключения контракта необходимо определить, применяются ли к товару технические регламенты ЕАЭС, обязательная оценка соответствия, маркировка, лицензирование, нотификация, санитарные, ветеринарные или фитосанитарные требования. Документ, оформленный на похожую, но не идентичную модель, артикул или изготовителя, может не решить вопрос при контроле.
Важны и сведения об участниках сделки. Новый импортёр, посредник без понятной коммерческой функции, поставщик с неполным комплектом документов или противоречия между контрактом, инвойсом, упаковочным листом и транспортными документами повышают вероятность проверки. Таможню интересует не «возраст» компании, а прослеживаемость сделки: кто продал товар, на каких условиях, кто получил оплату, что именно перевозится и почему заявлены конкретные сведения.
Типовой пример: импортёр декларирует партию оборудования по цене заметно ниже статистики. Спецификация со скидкой отсутствует, коммерческая переписка не приложена, а платёж проведён общей суммой сразу за несколько заказов. Низкая цена не доказывает недостоверность, но отсутствие документов лишает импортёра возможности подтвердить её в короткий срок. Именно это приводит к риску корректировки таможенной стоимости.
Таможенная стоимость: как подготовить документы, чтобы снизить риск корректировки
Низкая цена сделки не означает автоматическую корректировку. Таможенная стоимость определяется по правилам таможенного законодательства, а стоимость по цене сделки может применяться, если сведения достоверны, документально подтверждены и позволяют установить все существенные условия покупки. Однако импортёру следует заранее подготовить доказательства того, почему товар приобретён именно по заявленной цене и какие расходы формируют итоговую стоимость для таможенных целей.
Лучший подход — собирать единое досье до отгрузки, а не искать документы после получения запроса. Внешнеторговый контракт должен согласовываться со спецификацией, инвойсом, заказом, транспортными и платёжными документами. Если в сделке есть скидка, бонус, бесплатные образцы, роялти или агентское вознаграждение, это должно быть отражено так, чтобы экономическая логика была понятна без догадок.
- внешнеторговый контракт, приложения и дополнительные соглашения;
- спецификация с точным наименованием товаров, количеством, ценой, валютой и базисом поставки;
- инвойс, упаковочный лист, заказ, счёт и коммерческое предложение;
- банковские документы, подтверждающие оплату и связь платежа с конкретной поставкой;
- коносамент, CMR, авианакладная или иные транспортные документы;
- договор перевозки, счета перевозчика и страховщика, если соответствующие расходы подлежат включению в таможенную стоимость;
- переписка о скидке, акции, распродаже, эксклюзивных условиях или объёме заказа;
- прайс-лист производителя, каталог, документы о роялти, лицензионных платежах и комиссионном вознаграждении, когда они относятся к товарам.
Перед декларированием полезно провести внутреннюю проверку четырёх связей: цена в инвойсе должна совпадать с контрактом и спецификацией; валюта и условия оплаты — соответствовать банковским документам; Incoterms — объяснять распределение транспортных расходов; скидка — иметь понятное коммерческое основание. Нередко проблема появляется не из-за цены, а из-за технической ошибки: перевозка учтена дважды, не включена в нужной части маршрута, указана неправильная валюта или платёж привязан к неверному инвойсу.
На запрос таможни лучше отвечать адресно. Бессистемный архив из десятков файлов затрудняет анализ и не заменяет пояснения. Рационально составить перечень: какой вопрос поставлен, какие документы его подтверждают, какие листы или пункты имеют значение, почему цена отличается от статистически сопоставимых товаров. Если товар имеет иные характеристики, комплектацию, год выпуска или коммерческий статус, это также следует объяснить.
Практическая схема ответа может выглядеть так:
- вопрос о скидке — дополнительное соглашение, письмо поставщика, переписка, прайс-лист до и после скидки;
- вопрос об оплате — платёжное поручение, банковская выписка, ссылка на инвойс и спецификацию;
- вопрос о перевозке — договор с перевозчиком, счёт, маршрут, расчёт расходов до места ввоза;
- вопрос о сопоставимости товара — технический каталог, фотографии, описание комплектации, сведения о состоянии или модели;
- частая ошибка — представить документы без пояснения, не устранить противоречия в датах, суммах или условиях поставки.
Поддельные инвойсы, фиктивные скидки, формальные договоры с посредниками и искусственное дробление цены не являются инструментами управления рисками. Такие действия создают признаки недостоверного декларирования, усложняют последующую защиту позиции и могут повлечь доначисление платежей, пени и ответственность. Законное снижение риска строится на прозрачности сделки, точности документов и готовности подтвердить каждую существенную цифру.
ТН ВЭД, описание товара и разрешительные документы: где возникают ошибки
Код ТН ВЭД ЕАЭС влияет не только на ставку ввозной пошлины. От классификации зависят НДС, акцизы, запреты и ограничения, необходимость лицензии, декларации или сертификата соответствия, нотификации, маркировки, санитарного, ветеринарного либо фитосанитарного контроля. Ошибка в одном коде способна изменить весь порядок оформления и привести к корректировке декларации даже тогда, когда стоимость и происхождение товаров подтверждены безупречно.
Выбирать код только по названию в инвойсе, каталогу иностранного поставщика или коду, который он использовал в другой стране, нельзя. Товарная номенклатура ЕАЭС построена на юридически значимых признаках, а не на маркетинговом названии. Один и тот же коммерческий продукт может классифицироваться по-разному в зависимости от состава, назначения, принципа действия, степени обработки и комплектации.
Для определения кода обычно критичны следующие характеристики:
- материал изготовления и точный состав, включая процентное соотношение компонентов;
- основное назначение товара и область применения;
- принцип действия, наличие двигателя, нагревательного элемента, электроники или программного управления;
- технические параметры: мощность, напряжение, производительность, размеры, плотность, ёмкость, частота и другие показатели;
- степень обработки сырья или готовности продукции к использованию;
- комплектность поставки, наличие модулей, аксессуаров, крепежа, кабелей, программного обеспечения;
- состояние товара: новый, бывший в употреблении, восстановленный, образец, запасная часть или комплект.
Точное описание в декларации на товары — это доказательная часть классификации. Коммерческого названия недостаточно, если по нему невозможно идентифицировать товар. Инспектор должен понимать, что именно ввозится, какими свойствами обладает товар и почему выбран конкретный код. Описание в декларации, контракте, инвойсе, спецификации, техническом паспорте и разрешительных документах не обязано быть буквальной копией, но не должно содержать противоречий.
Например, формулировка «запасные части» почти всегда слишком общая. Для обоснования кода необходимо указать, для какого оборудования предназначена деталь, является ли она самостоятельным изделием, какова её функция, материал, артикул и совместимость. Если поставляется электронный блок, имеет значение не только факт его установки в оборудование, но и способность выполнять самостоятельные функции.
Для текстильных товаров описание «ткань» не отвечает на ключевые вопросы классификации. В документах могут потребоваться сведения о составе волокон, плотности, способе переплетения, покрытии, пропитке, окраске, ширине полотна и степени отделки. При ввозе электроники недостаточно назвать товар «электронным устройством»: требуются функция, принцип работы, мощность, интерфейсы, наличие беспроводных модулей, область применения и техническая документация производителя.
Частые ошибки при декларировании выглядят так:
- код выбран по наиболее низкой ставке платежей, но классификационные признаки не подтверждены;
- комплект заявлен как отдельные части либо отдельные товары — как единый комплект без анализа правил классификации;
- технические параметры из каталога не совпадают с параметрами в инвойсе или декларации;
- поставщик использует внутренний артикул, а импортёр не может связать его с конкретной моделью в сертификате;
- в документах отсутствуют фотографии, инструкция, чертежи, состав или иные сведения, необходимые для определения кода;
- один и тот же товар регулярно декларируется под разными кодами без документального объяснения изменения характеристик.
Разрешительные документы необходимо проверять до подписания сделки, а не на этапе прибытия груза. В зависимости от категории товаров могут применяться технические регламенты ЕАЭС, обязательная оценка соответствия, требования к маркировке, лицензирование, нотификация в отношении шифровальных средств, санитарные, ветеринарные и фитосанитарные меры. Для отдельных категорий действуют дополнительные условия ввоза, связанные с защитой рынка, интеллектуальными правами или специальными мерами регулирования.
Наличие сертификата, декларации соответствия или иного документа не всегда снимает вопросы. Нужно убедиться, что в нём указаны именно ввозимые бренд, изготовитель, модель, артикул, характеристики и схема поставки. Ошибка возникает, когда документ оформлен на схожую модель, а фактический товар имеет другую комплектацию или производится на иной площадке. Для контроля важны не общие слова о линейке товаров, а идентификация конкретной продукции.
Перед подачей декларации полезно пройти короткий чек-лист: может ли инспектор по представленным документам понять, что это за товар, как он устроен, из чего изготовлен, для чего используется и почему выбран именно этот код ТН ВЭД? Если хотя бы на один вопрос ответ зависит от устных пояснений менеджера, доказательная база требует усиления.
Специалиста по классификации стоит привлекать заранее, если товар технически сложный, допускает несколько вариантов классификации, ставка пошлины существенно зависит от параметров или от кода определяется необходимость разрешительных документов. Такой анализ особенно оправдан при регулярном ввозе одной товарной группы: ошибка, повторённая в десятках деклараций, создаёт риск не одной корректировки, а последующего контроля по всей серии поставок.
Как выстроить внутренний контроль поставок: пошаговая модель для импортёра
Управление таможенными рисками начинается не в день декларирования, а в момент выбора товара и поставщика. У импортёра должен быть внутренний процесс, при котором коммерческие, логистические, финансовые и технические сведения проверяются до отгрузки. Это снижает количество срочных исправлений, а также позволяет заранее рассчитать платежи, сроки оформления и потребность в разрешительных документах.
Первый этап — работа до подписания контракта. Компания проверяет поставщика, его полномочия на продажу товара и возможность предоставить документы, которые потребуются в российской таможенной практике. Сразу согласовываются полное описание, артикулы, модели, технические характеристики, упаковка, базис поставки Incoterms и распределение расходов. На этом же этапе предварительно определяется код ТН ВЭД, размер платежей и применимость запретов, ограничений, сертификации и маркировки.
- проверить реквизиты поставщика, подписанта контракта и коммерческую роль посредников;
- зафиксировать в контракте порядок формирования цены, скидок, бонусов и оплаты;
- согласовать единый перечень товарных характеристик для спецификации, инвойса и технических документов;
- определить, какие расходы несёт продавец и покупатель по Incoterms;
- оценить необходимость разрешительных документов до размещения заказа.
Второй этап проходит до отгрузки. Здесь важна сверка всех первичных документов: контракт, спецификация, инвойс и упаковочный лист должны описывать одну и ту же партию. Если поставщик добавил бесплатные образцы, заменил модель, изменил упаковку, предоставил скидку или отгрузил товар частично, это должно быть корректно отражено. Иначе расхождения проявятся при контроле веса, количества мест, стоимости или идентификации товаров.
До отправки стоит получить каталоги, инструкции, технические паспорта, фотографии товаров и упаковки. Для сложного оборудования полезны чертежи, схемы, сведения о функциональных модулях и комплектности. Эти документы помогают не только при декларировании, но и при досмотре, когда нужно быстро сопоставить фактический товар с заявленными сведениями.
Третий этап — проверка перед подачей декларации на товары. Таможенный представитель или брокер готовит декларацию, но импортёр должен контролировать исходные данные. Ответственность за достоверность сведений и документов не исчезает из-за аутсорсинга. Передача брокеру неструктурированного архива за несколько часов до выпуска увеличивает риск ошибки в коде, стоимости или описании.
- сверить количество грузовых мест, вес брутто и нетто, количество единиц и упаковку;
- проверить цену, валюту, условия оплаты и включение логистических расходов в таможенную стоимость;
- сопоставить код ТН ВЭД с техническими характеристиками и назначением товара;
- проверить срок действия и применимость сертификатов, деклараций, лицензий и иных разрешительных документов;
- подготовить заранее пояснения по стоимости, происхождению и классификации на случай запроса таможенных органов.
Четвёртый этап не заканчивается выпуском. По каждой поставке следует сохранять досье: декларацию, контракт, приложения, инвойс, транспортные документы, переписку, платёжные подтверждения, техническую документацию, ответы на запросы и решения таможни. Хранение в структурированной форме важно для последующего контроля и для новых поставок. Если таможня уже задавала вопрос о скидке, коде или происхождении, компания должна не просто закрыть конкретный запрос, а изменить процесс так, чтобы аналогичный пробел не повторился.
Хорошая практика — вести внутреннюю карту рисков по категориям товаров. В ней можно отметить, для каких групп критичны технические параметры, какие документы требуются от производителя, какие ставки и условия применяются, какие вопросы ранее задавали таможенные органы. Такой документ не заменяет правовой анализ, но превращает опыт прошлых поставок в понятные действия для закупок, логистики, финансовой службы и специалистов ВЭД.
Что делать, если таможня запросила документы, назначила досмотр или скорректировала стоимость
Запрос таможенных органов не означает, что нарушение уже установлено. Чаще всего он показывает, какие сведения по конкретной декларации нуждаются в подтверждении: цена, классификация, происхождение, расходы по доставке, полномочия поставщика, характеристики товара или соблюдение ограничений. Основная ошибка в этой ситуации — отвечать поспешно, противоречиво или направлять документы без связи с поставленными вопросами.
Сначала нужно внимательно изучить содержание запроса и срок, установленный для ответа. Затем определить, какая именно информация вызывает сомнения и какие документы способны её подтвердить. Если инспектор запрашивает сведения о таможенной стоимости, не следует заменять ответ общим письмом о добросовестности компании: нужны контракт, спецификация, инвойс, платёжные и транспортные документы, а при наличии скидки — её коммерческое обоснование.
Рациональная последовательность действий выглядит так:
запрос → проверка срока и предмета вопроса → сбор относимых доказательств → структурированное пояснение → оценка принятого решения → при необходимости обжалование.
Пояснение лучше оформить как логичный документ. В нём указывают номер декларации, кратко описывают сделку, отвечают на каждый вопрос таможни и делают ссылки на приложения. Если есть особенности — оплата третьим лицом, поставка в рамках акции, изменение маршрута, частичная отгрузка, расходы на лицензию или нестандартные Incoterms, — их нужно объяснить прямо. Неподтверждённые предположения и разные версии событий лишь усиливают риск.
При назначении таможенного досмотра импортёру важно быстро сверить фактический товар с декларацией. Следует проверить маркировку, артикулы, количество, упаковку, вес, состояние товара и комплектность. Если это возможно и оправдано, на досмотре присутствует компетентный представитель компании или таможенный представитель, который понимает свойства товара и может предоставить технические сведения. Существенные обстоятельства стоит фиксировать: фотографии маркировки, особенности упаковки, повреждения, расхождения между заявленными и фактическими данными.
- подготовить документы, которые позволяют идентифицировать товар по модели, артикулу и серийному номеру;
- сверить фактическое количество мест и единиц с упаковочным листом;
- проверить, не повлияла ли замена упаковки или частичная отгрузка на весовые сведения;
- оценить, требуется ли корректировка декларации при выявлении объективного расхождения;
- не подписывать пояснения о технических свойствах товара без проверки у специалиста или производителя.
Если возникли сомнения в таможенной стоимости, необходимо отдельно проверить структуру цены. Вопрос может быть вызван не только уровнем стоимости, но и ошибкой в распределении расходов по Incoterms, валюте, страховке, перевозке до места ввоза или цепочке оплаты. Нужно показать цену сделки, объяснить скидку или специальные условия, а также указать, почему товар отличается от статистически сопоставимых: иной год производства, комплектация, техническое состояние, остатки склада, крупная партия или условия дистрибуции.
При принятии решения о корректировке таможенной стоимости, классификации или иных сведений не стоит оценивать ситуацию только эмоционально. Нужно изучить мотивировку, использованные таможней документы и расчёт платежей. Затем определяется экономический смысл дальнейшего спора: размер доначислений, пени, стоимость сопровождения, влияние решения на будущие поставки и перспективы обжалования. В сложных вопросах целесообразно привлечь профильного специалиста, таможенного представителя, юриста или консультанта по ВЭД.
Документы необходимо хранить и после выпуска товаров. Последующий таможенный контроль может затронуть уже оформленные декларации, поэтому возможность быстро восстановить картину сделки имеет практическое значение. Если запрос был закрыт успешно, полезно зафиксировать, каких сведений не хватало первоначально, и включить их в стандартное досье для следующих поставок.
Итоговый чек-лист: как минимизировать таможенные риски без попыток «обмануть систему»
Минимизация риска не означает гарантированный выпуск без контроля: меры таможенного контроля определяются обстоятельствами конкретной поставки, действующими требованиями законодательства и результатами анализа сведений. Но прозрачная сделка, единая документальная логика и заранее подготовленные доказательства заметно снижают вероятность того, что обычная проверка превратится в задержку, корректировку или финансовые потери.
- Код ТН ВЭД подтверждён техническими характеристиками, а не выбран по общему названию товара или совету поставщика.
- Описание в декларации, контракте, инвойсе, спецификации и технических документах не противоречит друг другу.
- Таможенная стоимость подтверждается договором, оплатой, расходами на логистику и документами об основаниях скидки.
- Условия Incoterms проверены, а расходы, подлежащие включению в таможенную стоимость, определены корректно.
- Страна происхождения товаров подтверждена документально, а маршрут поставки при необходимости объясним.
- Разрешительные документы относятся к конкретным моделям, артикулам, изготовителю и фактически ввозимой продукции.
- Документы собраны до подачи декларации, а не формируются в срочном порядке после запроса таможни.
- По спорным или технически сложным товарам заранее получена оценка классификации, стоимости либо необходимости разрешительных документов.
- По каждой партии хранится структурированное досье: документы сделки, платежи, перевозка, технические сведения, декларация и решения таможенных органов.
- После каждого запроса, досмотра или корректировки компания анализирует причины и меняет внутренние процессы, а не ограничивается разовым ответом.
Система управления рисками не делает импорт непредсказуемым. Она выявляет несоответствия, нетипичные параметры и недостаток подтверждающих сведений. Чем точнее определены код и таможенная стоимость, чем полнее документы по товарам и участникам ВЭД, тем ниже уровень операционного риска. Законная стратегия импортёра — не пытаться угадывать внутренние алгоритмы таможни, а выстроить процесс, при котором каждое заявленное сведение можно быстро подтвердить документами.