Таможенная стоимость — это денежная величина, используемая при расчёте ввозной таможенной пошлины, НДС, акцизов и иных таможенных платежей. Для импортёра она напрямую влияет на себестоимость партии: ошибка в определении стоимости может привести как к переплате при декларировании, так и к доначислениям уже после выпуска товаров.
Контроль таможенной стоимости ввозимых товаров не сводится к сопоставлению цены из инвойса с неким «справочником цен». Таможенный орган оценивает всю сделку: правовую основу отношений сторон, порядок формирования цены, состав расходов, документы, движение денег и соответствие заявленных сведений фактическим условиям ввоза. Низкая цена может быть обоснованной, а высокая — рассчитанной неверно, если в неё не включены предусмотренные начисления.
В ходе контроля таможня, в частности, проверяет:
- правильно ли выбран метод определения таможенной стоимости;
- подтверждена ли стоимость сделки с ввозимыми товарами первичными коммерческими и платёжными документами;
- включены ли расходы, которые нормативно должны увеличить таможенную стоимость: перевозка до места ввоза, страхование, упаковка, отдельные комиссии, роялти и другие платежи при наличии условий для их включения;
- обоснованы ли вычеты, если декларант уменьшает цену на расходы, понесённые после ввоза;
- нет ли противоречий между контрактом, инвойсом, спецификацией, транспортными документами, декларацией, бухгалтерскими сведениями и документами об оплате.
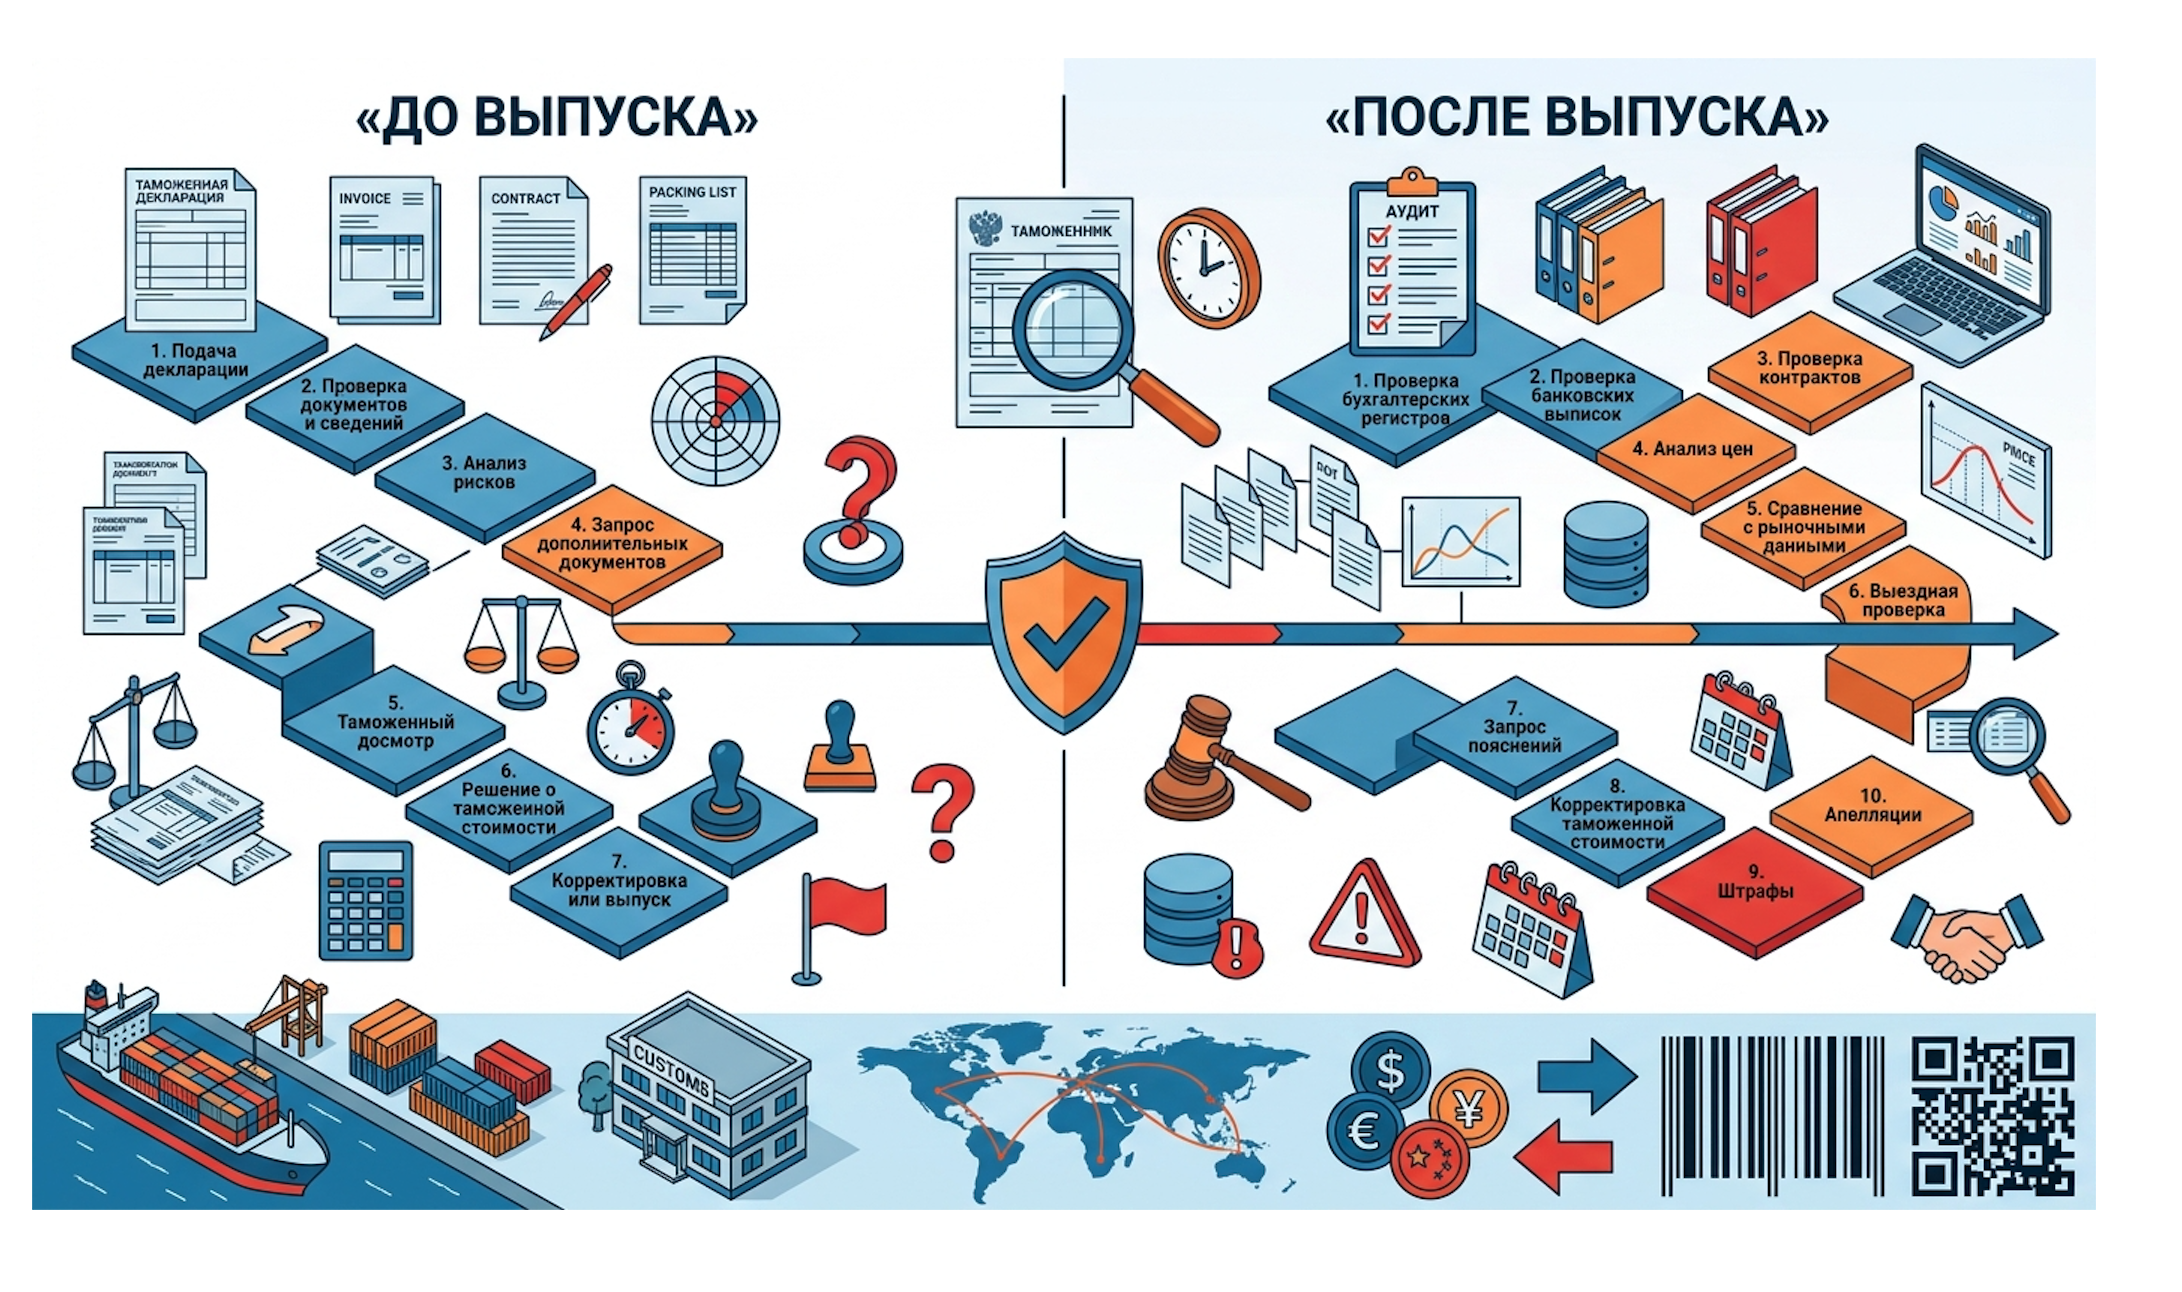
Проверка возможна на двух этапах. Первый проводится до выпуска товаров: инспектор анализирует сведения, заявленные в таможенной декларации, и при необходимости запрашивает документы и пояснения. Второй этап — контроль после выпуска. Выпуск груза означает, что товар можно использовать в обороте, но не всегда означает окончательное завершение проверки. Таможенный орган вправе вернуться к уже оформленной поставке, оценить документы и при наличии оснований пересчитать платежи в порядке, установленном таможенным законодательством Евразийского экономического союза и Российской Федерации.
Логика контроля: методы определения таможенной стоимости и признаки риска
Основным и приоритетным является метод по стоимости сделки с ввозимыми товарами. В практическом смысле это цена, фактически уплаченная или подлежащая уплате продавцу за конкретный товар, скорректированная на предусмотренные начисления и вычеты. Метод применяется, когда сделка реальна, цена определена или может быть определена, сведения достоверны, а условия договора не лишают таможенный орган возможности проверить величину стоимости.
Декларант не выбирает метод по собственному удобству. Если первый метод неприменим, используются последующие способы определения таможенной стоимости в установленной последовательности:
- по стоимости сделки с идентичными товарами;
- по стоимости сделки с однородными товарами;
- метод вычитания, основанный на цене реализации товара на внутреннем рынке с необходимыми вычетами;
- метод сложения, при котором стоимость формируется из затрат производителя, прибыли и иных элементов;
- резервный метод, допускающий более гибкое использование доступных источников с соблюдением общих принципов таможенной оценки.
Для участника ВЭД важен не только сам метод, но и возможность объяснить, почему именно он применён. Если компания заявляет стоимость сделки, она должна показать логичную цепочку: договорились о цене — оформили заказ или спецификацию — получили инвойс — отгрузили товар — оплатили либо согласовали отсрочку — учли относящиеся к ввозу расходы. Когда эта цепочка прослеживается в документах, позиция декларанта существенно устойчивее.
Цена ниже уровня сопоставимых поставок сама по себе не означает недостоверное декларирование. У поставщика могут быть законные причины снизить прайс: распродажа коллекции, скидка за объём, закупка неликвидных остатков, долгосрочный контракт, дефекты упаковки, ограниченный срок годности, неполная комплектация, маркетинговая программа или иной коммерческий мотив. Но ссылка на такие обстоятельства без документов редко снимает вопросы.
Пример: российская компания приобрела партию оборудования со скидкой 35% относительно обычного прайс-листа. Формулировки «поставщик дал индивидуальную скидку» недостаточно. Более убедительной будет совокупность доказательств: приложение к контракту с формулой скидки, актуальный прайс-лист, коммерческое предложение, заказ покупателя, переписка о размере партии и письмо поставщика, подтверждающее специальную цену. Если скидка связана с неполной комплектацией, потребуются спецификация и документы, из которых видно, какие элементы отсутствуют и как это влияет на цену.
Причиной дополнительной проверки могут стать не только ценовые индикаторы, но и любые обстоятельства, из-за которых заявленные сведения выглядят неполными или несогласованными:
- стоимость заметно отличается от данных о сопоставимых товарах при аналогичных условиях поставки;
- продавец и покупатель взаимозависимы, например входят в одну группу компаний или имеют общий контроль;
- контракт не содержит понятного порядка определения цены, скидок, валюты либо условий оплаты;
- инвойс, упаковочный лист и декларация расходятся по количеству, артикулу, описанию или стоимости;
- оплата отсутствует, а отсрочка или иной порядок расчётов документально не подтверждены;
- условия поставки нестандартны либо расходы по перевозке и страхованию распределены между несколькими лицами;
- не отражены агентские вознаграждения, лицензионные платежи, роялти, стоимость тары, упаковки, сырья или иных предоставлений покупателя, если они относятся к оцениваемым товарам и отвечают условиям включения;
- цена менялась после заключения контракта, но изменение не оформлено приложением, кредит-нотой или иным документом.
Срабатывание профиля риска не является выводом о нарушении. Это основание для проведения таможенного контроля и более детальной проверки заявленных сведений. Ошибка импортёра — воспринимать запрос как требование немедленно согласиться на корректировку. Правильнее установить, какое именно обстоятельство вызывает сомнение, и подготовить документы, которые отвечают именно на этот вопрос.
Проверка до выпуска: пошаговый сценарий от подачи декларации до решения таможни
Контроль до выпуска развивается быстро: груз находится на складе временного хранения, сроки хранения и поставочные обязательства продолжают действовать, а недостающие документы иногда приходится получать от иностранного контрагента в другом часовом поясе. Поэтому порядок действий лучше выстроить заранее, а не после получения запроса.
Шаг 1. Заявление стоимости в декларации. Декларант указывает метод определения таможенной стоимости, цену сделки, валюту, условия поставки, сведения о дополнительных начислениях и вычетах, а также иные данные, предусмотренные формой декларации таможенной стоимости и таможенной декларации. Эти сведения должны совпадать с представленными документами и расчётом платежей.
Особого внимания требуют условия Incoterms. Они распределяют между продавцом и покупателем обязанности, риски и расходы, но не заменяют таможенный расчёт. Например, при условиях FOB в инвойс обычно не входит международная перевозка, а расходы на доставку до места ввоза в ЕАЭС могут подлежать включению в таможенную стоимость. При CIF часть логистики и страхования уже может находиться в цене товара, однако декларанту всё равно нужно проверить состав суммы, исключить двойной учёт и документально подтвердить расчёт. Само по себе обозначение базиса поставки не доказывает, какие расходы фактически понесены и на каком участке маршрута.
Шаг 2. Автоматизированная проверка и риск-ориентированный контроль. После подачи декларации информационные системы проводят форматно-логическую проверку: сопоставляют заполнение граф, коды, валюту, сведения о товаре, условиях поставки и другие обязательные параметры. Далее могут применяться профили риска, аналитические данные по ранее ввезённым товарам и иная информация, которой располагает таможенный орган.
Если система или инспектор выявляют признаки риска, это не означает, что заявленная стоимость обязательно будет признана недостоверной. Таможня может запросить дополнительную информацию, поскольку ей требуется проверить применимость метода и достаточность документального подтверждения. У декларанта появляется задача не «доказать, что цена низкая», а объяснить, почему именно такая цена сформировалась в конкретной сделке и как рассчитана заявленная таможенная стоимость.
Шаг 3. Запрос документов и пояснений. Содержание запроса зависит от обстоятельств поставки, товара, условий сделки и уже представленных сведений. Таможенный орган может запросить:
- внешнеторговый контракт, дополнительные соглашения, приложения, спецификации и заказы;
- инвойс, упаковочный лист, техническое описание, документы о комплектации;
- экспортную декларацию страны отправления, если она имеется у декларанта или может быть получена от продавца;
- банковские платёжные документы, выписки, документы валютного контроля, соглашения об отсрочке или зачёте;
- коносамент, CMR, авианакладную, экспедиторские документы, счета перевозчика и документы о распределении транспортных расходов;
- страховой полис, счёт страховщика и подтверждение оплаты страхования;
- прайс-листы, коммерческие предложения, переписку о согласовании цены, скидки и условиях продажи;
- агентские договоры, лицензионные соглашения, документы о роялти, комиссии и взаимозависимости сторон.
Направлять несистемный архив файлов без пояснений рискованно. Инспектору трудно установить связь между документом и конкретной поставкой, а противоречие в одном файле может остаться без ответа. Полезнее подготовить сопроводительное пояснение: какие документы приложены, что каждый из них подтверждает, почему цена отличается от сопоставимых сделок и как учтены расходы.
Шаг 4. Подготовка ответа. Практичный формат — внутренняя матрица с четырьмя колонками: «расход или обстоятельство», «подтверждающий документ», «учтён или не учтён в таможенной стоимости», «основание расчёта». В неё стоит включить цену товара, скидку, доставку до границы, страхование, комиссию посредника, роялти, стоимость упаковки и иные элементы, относящиеся к сделке. Такая форма помогает бухгалтеру, специалисту ВЭД и таможенному представителю работать с одними данными.
Перед отправкой ответа необходимо сверить даты, номера контрактов и приложений, валюты, банковские реквизиты, наименования товаров, артикулы, количество и единицы измерения. Типовой источник вопросов — разные обозначения одной модели в инвойсе и декларации либо цена за упаковку в одном документе и за единицу товара в другом. Убедительность позиции создаёт не один «главный» документ, а непротиворечивая связка договора, коммерческих документов, логистики, оплаты и расчёта.
Шаг 5. Дополнительная проверка и выпуск товара. По итогам рассмотрения таможня может принять заявленную стоимость, запросить уточняющие материалы, предложить внести изменения в сведения либо принять иные процессуальные решения в пределах своей компетенции. В определённых случаях для выпуска может потребоваться обеспечение уплаты таможенных платежей. Возможность выпуска под обеспечение, его размер и условия определяются не автоматически, а с учётом конкретной процедуры, характера выявленных обстоятельств и решения таможенного органа.
Шаг 6. Итог до выпуска. Для декларанта возможны выпуск без корректировки, выпуск при внесении обеспечения, корректировка таможенной стоимости с доплатой платежей либо отказ в выпуске, если нарушения не устранены и условия выпуска не выполнены. Наиболее управляемый способ снизить риск простоя — собрать доказательства цены ещё на этапе заключения сделки и формирования заказа. Документы, созданные в момент согласования условий, обычно убедительнее объяснений, подготовленных уже после поступления груза на таможенный пост.
Какие документы действительно подтверждают цену: матрица доказательств для разных ситуаций
Документы для контроля не обладают одинаковой доказательной силой. Инвойс показывает цену, выставленную продавцом, но сам по себе не всегда объясняет, почему она сформировалась именно на таком уровне. Контракт фиксирует общие условия, но может не отражать конкретную скидку по партии. Платёжное поручение подтверждает движение денег, однако не раскрывает состав цены и расходы на логистику. Надёжная доказательственная база строится как матрица: каждое спорное обстоятельство имеет свой набор документов и понятную связь с заявленной таможенной стоимостью.
Если цена ниже обычного уровня, компании желательно собрать не просто подтверждение факта скидки, а документы, раскрывающие её коммерческую причину. Полезны:
- прайс-лист поставщика с датой, валютой, артикулом, единицей измерения и правилами применения цен;
- коммерческое предложение, адресованное покупателю либо содержащее условия для определённой категории клиентов;
- приложение к контракту, заказ, спецификация или подтверждение заказа, где зафиксирована цена конкретной партии;
- переписка о согласовании скидки за объём, долгосрочное сотрудничество, предварительную оплату, закупку остатков или участие в акции;
- документы о распродаже, уценке, дефектах, неполной комплектации, устаревшей модели или ограниченном сроке годности — если эти факторы действительно влияют на стоимость;
- кредит-нота либо иной документ продавца, если цена уменьшена после первоначального инвойса.
Сильная позиция возникает, когда документы датированы периодом переговоров и отгрузки, а не оформлены после начала проведения таможенного контроля. Это не означает, что позднее пояснение поставщика не имеет значения, но его желательно подкрепить первичными данными: прайсом, заказом, внутренним расчётом скидки, условиями маркетинговой программы.
При взаимозависимости продавца и покупателя таможня обычно оценивает, не повлияла ли связь сторон на цену сделки. Взаимозависимость не запрещает применение первого метода и не означает автоматическую корректировку таможенной стоимости. Но компании потребуется показать экономическую логику ценообразования. Для этого подходят внутренние правила трансфертного или коммерческого ценообразования, расчёты маржинальности, переписка о согласовании цен, данные о продажах сопоставимого товара независимым покупателям, если они доступны, а также документы, подтверждающие единый подход к скидкам внутри группы.
Не стоит подменять анализ общей формулой «цена рыночная». Гораздо полезнее объяснить механизм: например, российская организация закупает товары у зарубежного производственного центра по прайс-листу для дистрибьюторов; скидка зависит от квартального объёма закупок и одинакова для независимых дилеров соответствующей категории. Тогда в досье должны быть правила программы, расчёт объёма, прайс и документы, подтверждающие статус покупателя.
Если в сделке присутствуют дополнительные расходы, задача декларанта — показать их состав, дату, маршрут, плательщика и способ распределения по товарам. В зависимости от ситуации понадобятся договор перевозки или экспедирования, счёт и акт перевозчика, коносамент либо CMR, страховой полис, счёт за страхование, агентский договор, лицензионное соглашение, отчёт агента, документы о выплате роялти и расчёт распределения общих расходов по партии. Если перевозчик выставил единый счёт за несколько товарных позиций, необходимо обосновать выбранную базу распределения: вес, объём, количество мест, стоимость товара или иной экономически объяснимый показатель.
Оплата после ввоза либо частями также не отменяет возможность заявить стоимость сделки. Важно, чтобы такой порядок был предусмотрен и прослеживался. Декларанту стоит иметь контракт с условием отсрочки, график платежей, документы по уже произведённой оплате, банковскую выписку, а при неоплате на дату декларирования — понятное пояснение, когда и на каком основании будет произведён расчёт. Если цена зависит от будущих условий, например от квартального бонуса или объёма закупок, необходимо отдельно оценить, позволяет ли это определить стоимость на дату декларирования и как оформляются последующие изменения.
Слабыми доказательствами обычно становятся письмо поставщика без приложений и первичных документов, скриншот сайта без идентификации модели и даты, прайс-лист без валюты и условий применения, а также объяснение, не согласующееся с контрактом. Скриншот может дополнить позицию, но редко заменяет коммерческие документы. Письмо продавца становится весомее, если содержит номер сделки, описание товара, механизм цены, ссылку на заказ или спецификацию и не противоречит уже оформленным бумагам.
Удобный критерий самопроверки: по каждому документу сотрудник должен суметь ответить на два вопроса — какое конкретное обстоятельство он подтверждает и как это обстоятельство связано с заявленной таможенной стоимостью. Если на документ можно лишь сказать «он относится к поставке», но нельзя объяснить его значение для цены, он не закрывает ключевой риск.
Корректировка таможенной стоимости до выпуска: когда соглашаться, а когда обосновывать свою позицию
Корректировка таможенной стоимости изменяет базу для расчёта пошлин, НДС, акцизов и иных платежей. Поэтому решение о внесении изменений нельзя рассматривать как чисто техническое действие. Оно влияет на финансовый результат поставки, учётную стоимость товаров, внутреннюю ценовую политику и подход к последующим однотипным декларациям.
Первая ситуация — декларант самостоятельно обнаружил ошибку. Например, в расчёт не включили стоимость международной перевозки до места ввоза, страхование или относящееся к товару вознаграждение посредника. В таком случае разумнее оперативно исправить заявленные сведения, отразить основания и сохранить расчёт. Самостоятельное выявление ошибки обычно позволяет быстрее устранить проблему, чем попытка защищать заведомо неполную величину.
Вторая ситуация — таможенный орган выражает сомнения, поскольку представленных документов недостаточно или сведения противоречивы. Здесь следует отделить отсутствие документа от отсутствия факта. Если скидка реальна, но приложение к контракту ещё не получено от поставщика, приоритет — быстро запросить документ и представить связанное пояснение. Если же компания не может подтвердить порядок образования цены, оценка рисков меняется: общих писем и устных пояснений может оказаться недостаточно.
Третья ситуация — декларант не согласен с выводами таможни, расчётом либо применённым подходом к определению стоимости. Он вправе представить дополнительные аргументы и использовать предусмотренный порядок обжалования решений, действий или бездействия таможенного органа. Практическая ценность такой позиции зависит не от эмоциональной уверенности в «справедливой цене», а от документов, расчётов и способности указать конкретные ошибки в оценке обстоятельств сделки.
Перед принятием решения полезно проверить несколько вопросов:
- располагает ли компания первичными документами или только общими пояснениями;
- можно ли устранить расхождения в срок: получить приложение, уточнённый счёт, платёжный документ, корректный перевод;
- понятен ли расчёт, на котором основана позиция таможни, и сопоставимы ли использованные товары, коммерческий уровень, количество, условия поставки и период ввоза;
- каковы затраты на хранение, простой, обеспечение уплаты платежей и возможный спор;
- повторяется ли схема поставок и не создаст ли поспешное согласие ориентир для будущего декларирования;
- какие последствия возникнут для бухгалтерского учёта, цены реализации и обязательств перед клиентами.
Размер доплаты важен, но не должен быть единственным критерием. Небольшая сумма по одной декларации может превратиться в существенную нагрузку, если аналогичный подход будет применяться к регулярным поставкам. И наоборот, спор при слабой доказательственной базе иногда обходится дороже, чем исправление подтверждённой ошибки. Каждое решение требует оценки документов, сроков и повторяемости бизнес-модели.
Всю переписку с таможенным органом, описи переданных файлов, ответы на запросы, расчёты и подтверждения отправки следует фиксировать в досье поставки. Это необходимо не только при обжаловании. После выпуска другой сотрудник компании, аудитор или таможенный представитель должен понимать, какие сведения были заявлены, какие вопросы возникли и почему организация заняла выбранную позицию.
Контроль после выпуска товаров: что может проверить таможня и к чему готовиться
Контроль таможенной стоимости ввозимых товаров продолжается и после выпуска. Его смысл состоит в том, чтобы проверить соблюдение требований таможенного регулирования на основании более полного массива сведений, который мог появиться уже после помещения товаров под таможенную процедуру. К моменту постконтроля обычно доступны бухгалтерские записи, окончательные платежи, дополнительные соглашения, документы о реализации, результаты анализа других деклараций и информация из внешних источников.
Причины повторного интереса к оформленной поставке могут быть разными. Таможенный орган получает сведения от иностранных таможенных органов, банков, правообладателей, перевозчиков, государственных органов или других источников; сопоставляет информацию по аналогичным товарам; анализирует ценовые отклонения внутри цепочки поставок; выявляет расхождения между данными декларации и финансовой документацией. Основанием также может стать проведение таможенной проверки участника ВЭД, когда изучается не одна декларация, а определённый период деятельности компании.
Типовая последовательность контроля после выпуска выглядит так:
- Таможня анализирует декларацию, документы декларирования, сведения информационных систем и данные, полученные из иных источников.
- Декларанту направляется запрос документов и пояснений с указанием предмета проверки и требуемой информации.
- Проверяются договорные отношения, бухгалтерские проводки, платёжные документы, транспортные расходы, страхование, лицензионные платежи, данные о товаре и условиях его приобретения.
- Оцениваются правильность выбранного метода определения таможенной стоимости, достоверность цены сделки и полнота включённых начислений либо заявленных вычетов.
- По результатам принимается решение: нарушения не установлены либо выявлены основания для корректировки с доначислением таможенных платежей, пеней и, при наличии состава нарушения, применением мер ответственности в соответствии с законодательством.
Главное отличие от контроля до выпуска очевидно: товар уже находится в распоряжении импортёра, продан, использован в производстве или передан покупателям. Поэтому спор не задерживает груз на границе, но может затронуть финансовые показатели, договорные цены, налоговый учёт и отношения с контрагентами. Кроме того, сроки на представление документов и пояснений остаются значимыми: восстановить историю сделки спустя время часто сложнее, особенно если сотрудники сменились, доступ к корпоративной почте ограничен, а иностранный поставщик не хранит старую переписку.
При постконтроле таможня может изучать цепочку поставок и финансовых операций шире, чем при выпуске. Например, сопоставить инвойсную цену с условиями лицензионного соглашения, проверить, не перечислялись ли поставщику дополнительные платежи, проанализировать взаимосвязанные декларации, счета перевозчиков и бухгалтерские документы. Если скидка была заявлена как разовая, а по факту применяется постоянно без понятной коммерческой логики, это может потребовать дополнительного объяснения.
После выпуска рекомендуется сохранять в едином архиве:
- оригиналы и электронные версии контракта, приложений, заказов, спецификаций, инвойсов и упаковочных листов;
- платёжные поручения, банковские выписки, документы валютного контроля, графики отсрочки и зачёта;
- коносаменты, CMR, экспедиторские договоры, счета и акты перевозчиков, документы по страхованию;
- переписку о скидках, изменении цены, комплектации, браке, отсрочке платежей и прочих условиях сделки;
- расчёт таможенной стоимости, декларацию таможенной стоимости, сведения о внесении изменений и документы, переданные таможенному органу;
- бухгалтерские документы, подтверждающие принятие товара к учёту, расчёты с поставщиком, отражение расходов и дальнейшее движение товара.
Рабочий принцип архива прост: он должен позволять восстановить всю историю цены спустя длительное время — от первого коммерческого предложения и согласования заказа до оплаты, доставки, декларирования и отражения товара в учёте. Если для понимания сделки нужен только один сотрудник, который «помнит, как было», система контроля недостаточно надёжна.
Получив запрос после выпуска, не следует отвечать формально, игнорировать его либо направлять все доступные файлы без структуры. Сначала нужно определить предмет проверки: цену товара, скидку, расходы на перевозку, роялти, взаимозависимость, оплату или иной элемент. Затем собрать относящиеся документы, проверить их на расхождения и подготовить пояснение с привязкой каждого доказательства к конкретному вопросу. Если компания обнаружила неточность, её лучше оценить и документально отразить, чем оставлять противоречие без ответа.
Как снизить риск вопросов: рабочий алгоритм импортёра до сделки, при поставке и после выпуска
Риск контроля невозможно устранить полностью: таможенный орган осуществляет проверку в рамках риск-ориентированного подхода, а сведения о товаре и рынке могут меняться уже после выпуска. Но компания может сделать свою позицию проверяемой и предсказуемой. Для этого управление таможенной стоимостью должно начинаться не с заполнения декларации, а с согласования условий сделки.
До заключения контракта важно проверить, достаточно ли определённо стороны закрепили цену и порядок её изменения. Формулировка «цена определяется дополнительно» допустима для коммерческой гибкости, но тогда каждое согласование должно оформляться заказом, спецификацией, приложением или иным документом, который можно связать с конкретной поставкой. Отдельно следует оценить условия скидок, валюту, базис Incoterms, порядок оплаты, комиссии посредников, роялти и лицензионные платежи.
- Зафиксируйте, от чего зависит цена: объём партии, сезон, категория товара, условия оплаты, статус дистрибьютора, техническая комплектация или маркетинговая акция.
- Предусмотрите обязанность поставщика предоставлять инвойсы, прайс-листы, подтверждения скидок, экспортные и транспортные документы в разумные сроки.
- Если стороны взаимозависимы, заранее определите и сохраните правила ценообразования, которые объясняют коммерческую модель компании.
- Проверьте, не отличается ли цена от обычного уровня без документально понятной причины. Если отличается, соберите подтверждения до отгрузки, пока они доступны у поставщика.
- Установите, кто в организации отвечает за получение коммерческих документов, расчёт таможенной стоимости и передачу данных таможенному представителю.
Перед декларированием полезно проводить короткий внутренний контроль поставки. Он занимает значительно меньше времени, чем подготовка позиции после получения запроса, особенно когда товар уже прибыл и нужно одновременно решать вопросы склада, доставки и оплаты платежей. Основная задача — убедиться, что декларация отражает не только цифру из инвойса, но и фактическую экономику ввоза.
- Составьте расчёт структуры таможенной стоимости: цена товара, скидки, перевозка до места ввоза, страхование, упаковка, агентские вознаграждения, роялти и другие потенциально значимые элементы.
- Сверьте контракт, приложение, инвойс, упаковочный лист, коносамент, CMR или авианакладную: наименование, артикул, количество, вес, валюту, цену за единицу, дату и номер документа.
- Отдельно проверьте расходы по маршруту. Счёт экспедитора нередко включает несколько услуг, часть которых относится к доставке до ввоза, а часть — к операциям после него. Для корректного определения стоимости их требуется разграничить.
- Убедитесь, что отсрочка, частичная оплата, скидка, бесплатная поставка образцов или изменение цены имеют договорное и документальное основание.
- Подготовьте краткое пояснение для нестандартной цены. Достаточно одного-двух содержательных абзацев с ссылками на приложения: почему цена отличается, какие документы это подтверждают, какие расходы включены в расчёт.
После выпуска товары и документы не должны «исчезать» в разных отделах. Таможенная декларация, платёжные документы и бухгалтерские данные должны быть связаны номером поставки, контракта или внутреннего идентификатора. Если бухгалтерия отражает дополнительный платёж иностранному поставщику, лицензиару или перевозчику, ответственному за ВЭД следует оценить, влияет ли он на ранее заявленную таможенную стоимость и нужны ли внесение изменений либо дополнительное пояснение.
- Храните электронное досье по каждой поставке в централизованном архиве с контролем версий документов.
- Сохраняйте не только финальный инвойс, но и документы, объясняющие изменение цены: первоначальный прайс, предложение, заказ, кредит-ноту, переписку о скидке.
- Периодически анализируйте однотипные поставки: одинаковые ошибки в распределении фрахта или учёте комиссий способны повторяться месяцами.
- Сопоставляйте данные таможенного, бухгалтерского и платёжного контуров, особенно при отсрочке платежа, внутригрупповых поставках и сложной логистике.
- Не используйте шаблонное письмо поставщика как единственное доказательство заявленной стоимости. Оно должно подтверждать уже существующие коммерческие документы, а не заменять их.
Сравнение двух подходов обычно показывает разницу уже на первой спорной поставке. Модель «реагировать после запроса» кажется дешёвой на старте: компания не тратит время на архив и расчёты, пока таможня ничего не спрашивает. Но при проведении таможенного контроля она сталкивается с задержкой груза, срочными запросами поставщику, противоречивыми документами и слабой доказательственной базой. Модель «собирать доказательства по ходу сделки» требует дисциплины и распределения ответственности, зато упрощает выпуск, снижает число неясностей для таможенного органа и помогает защищать позицию после выпуска.
Лучшее доказательство стоимости создаётся в момент, когда стороны согласуют цену, скидку и условия поставки. В день получения запроса можно систематизировать материалы и дать пояснения, но нельзя надёжно заменить отсутствующие следы реальных переговоров и расчётов поздними формальными документами.
Итоговый чек-лист: готова ли поставка к контролю таможенной стоимости
Перед подачей декларации и при внутреннем аудите уже оформленных поставок полезно пройти короткую проверку. Она не заменяет анализ конкретной сделки и нормативно установленных требований, но помогает обнаружить слабые места до того, как они станут предметом запроса таможенного органа.
- Понятно ли, почему применён именно этот метод определения таможенной стоимости и имеются ли основания использовать стоимость сделки с ввозимыми товарами?
- Подтверждена ли цена контрактом, спецификацией или заказом, инвойсом и условиями оплаты?
- Совпадают ли в документах товар, артикулы, количество, единицы измерения, цена, валюта, даты и номера сделки?
- Учтены ли перевозка до места ввоза, страхование, комиссии, роялти, упаковка и иные расходы, предусмотренные для включения в стоимость?
- Есть ли документальная причина скидки, распродажи, уценки, особой комплектации или другой нестандартной цены?
- Можно ли объяснить взаимозависимость сторон и показать, что она не исказила цену сделки, если такая связь существует?
- Сохранены ли платёжные, логистические, коммерческие и бухгалтерские документы, а также расчёты и сведения о внесении изменений?
- Сможет ли сотрудник, не участвовавший в закупке, восстановить историю формирования цены от переговоров до оплаты и постановки товара на учёт?
Контроль таможенной стоимости становится управляемым, когда расчёт и доказательства цены готовятся заранее, а документы образуют непрерывную, проверяемую и непротиворечивую цепочку.