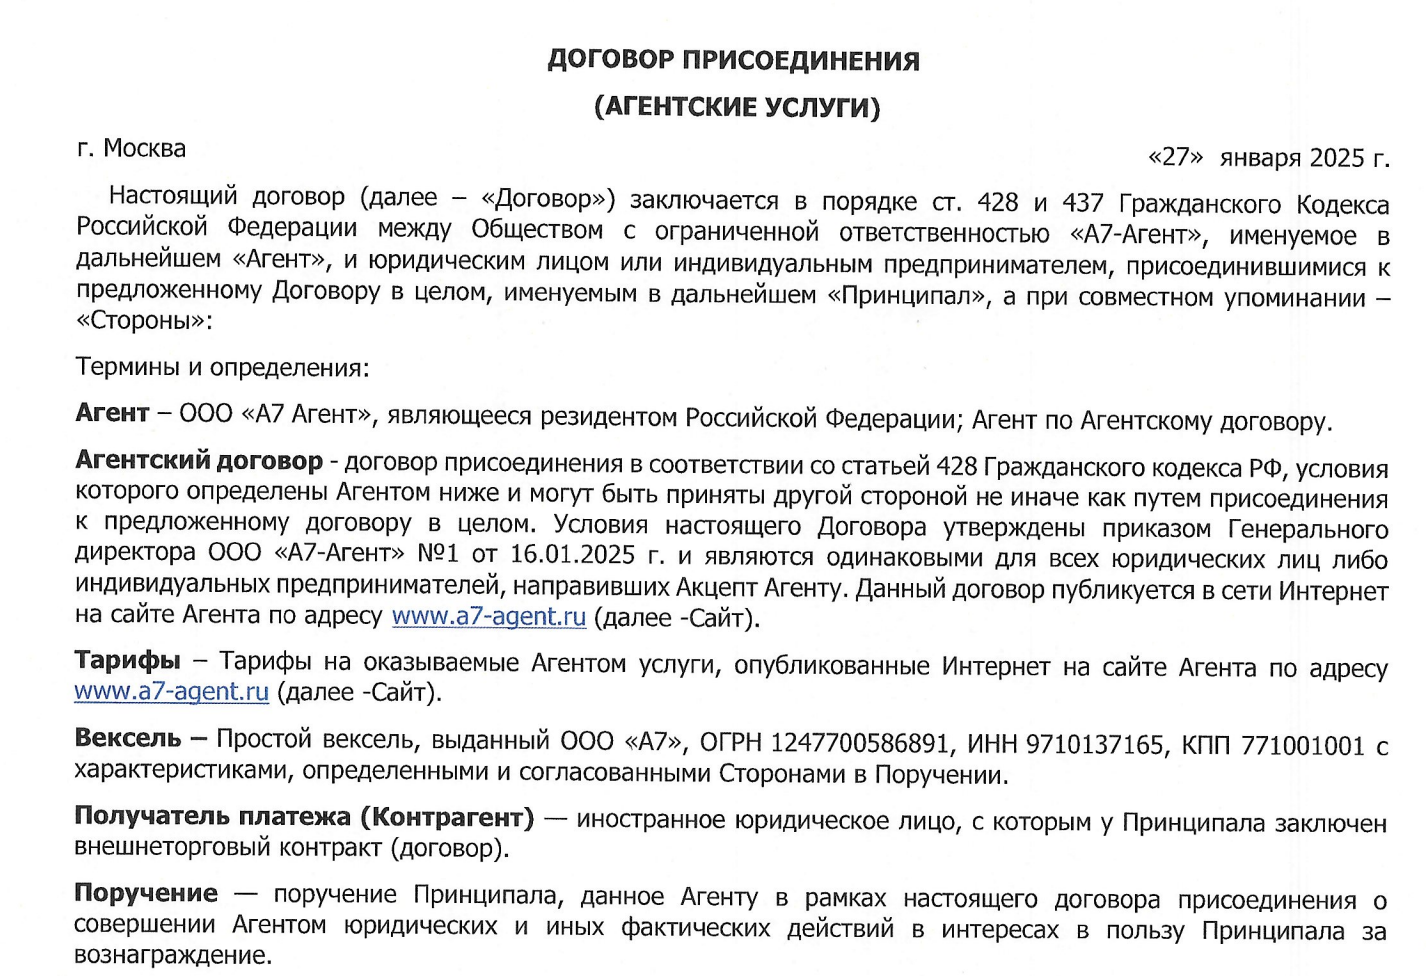
Вы переводите агенту 8 миллионов рублей, чтобы он оплатил зарубежному поставщику. Платеж не проходит, банк получателя отклоняет транзакцию и возвращает деньги отправителю. Вы требуете вернуть средства, а в ответ слышите: «Мы не отвечаем за иностранные банки, а по нашему договору мы должны вам всего 30 тысяч рублей». Именно так выглядит реальность при использовании стандартных договоров присоединения, которые предлагают многие платежные агенты. Бизнес думает, что покупает безопасность, а на деле подписывает индульгенцию для посредника.
Главные ловушки стандартного договора А7
Опасность кроется в пунктах, которые клиенты редко читают до конца. Вот 3 подводных камня, о которых знают только практикующие юристы:
Ловушка №1: Ограничение ответственности (п. 5.1)
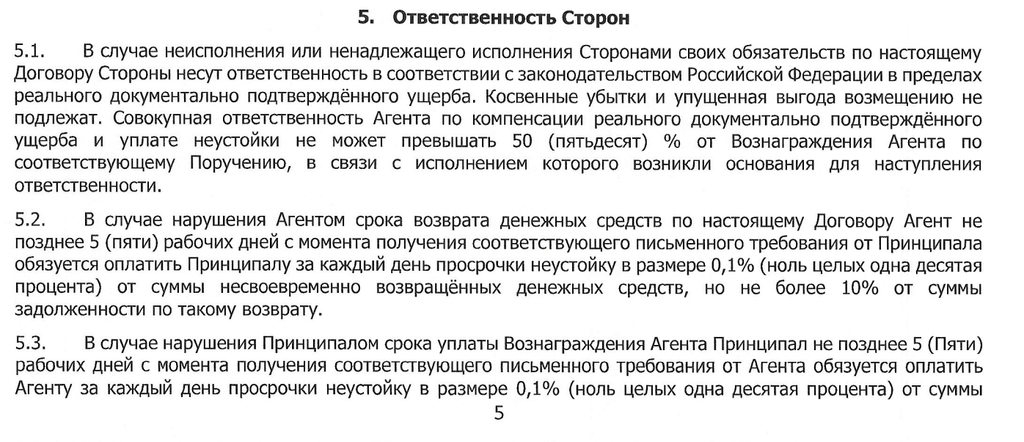
Договор устанавливает лимит: совокупная ответственность агента не может превышать 50% от его вознаграждения. Если комиссия агента — 60 000 рублей, то максимум, что вы получите за потерянные 8 миллионов — 30 000 рублей. Это не защита ваших интересов, это способ переложить коммерческие риски на ваши плечи.
Ловушка №2: Мнимая «блокировка» средств
Агент может ссылаться на статус SWIFT ACSP («Принят к исполнению, расчет в процессе») как на доказательство работы. Но это лишь промежуточный этап. Если деньги не зачислены на счет бенефициара (нет финального статуса ACCC), обязательство не исполнено. Банк может отклонить платеж (Reverted), а агент будет месяцами утверждать, что деньги «заблокированы» и ждут решения.
Ловушка №3: Неудобный арбитраж (п. 8.3)
Договор отправляет все споры в конкретный закрытый арбитраж (МКАС при ТПП РФ). Это долго, дорого и не всегда выгодно для взыскания крупных сумм с местных агентов. Государственные арбитражные суды в таких случаях зачастую работают эффективнее и быстрее.
Юридическое решение: 4 шага для защиты ваших денег
Чтобы не потерять свои деньги, необходимо корректировать предлагаемую редакцию договора до его подписания:
- Уберите лимит ответственности. Ответственность агента за возврат основной суммы долга (суммы платежа) не должна ограничиваться размером его вознаграждения. Он обязан вернуть всё, что не дошло до получателя.
- Пропишите четкие критерии исполнения. Только поступление денег на счет получателя (статус ACCC или выписка по счету бенефициара) считается исполнением поручения. Никаких «отправлено» или «в процессе».
- Пропишите жесткие сроки возврата. Если платеж не дошел за 15 рабочих дней, агент обязан вернуть деньги Принципалу. Добавьте пункт о том, что агент обязан предоставить подтверждающие документы (MT103, MT202 заверенные банком отправителя) по первому требованию.
- Меняйте третейскую оговорку. Настаивайте на рассмотрении споров в государственных арбитражных судах по месту нахождения ответчика. Это лишит агента возможности затягивать процесс в неудобной для вас юрисдикции.
Совет юриста: опыт, который сохранит ваши активы
В практике уже есть дела против А7-Агент (например, дело В-7/2026 в МКАС при ТПП РФ), где агент прямо признал в суде, что не может подтвердить возврат средств, но продолжал их удерживать. Более того, агенты часто выбирают ненадежных посредников (White Pawn, JPMorgan), а потом заявляют, что это «коммерческий риск принципала». Суды же указывают: выбор партнеров — это риск самого агента, и он несет полную ответственность перед клиентом, даже если привлекал третьих лиц (п. 1.4 Договора). Не позволяйте стандартному договору превратить ваш бизнес в жертву чужих ошибок.
Заключение
Ваши деньги не должны зависеть от добросовестности иностранных банков и честности посредников. Пересмотрите условия сотрудничества с платежными агентами до подписания, чтобы потом не судиться годами.
Запишитесь на бесплатную диагностику вашей ситуации.
Мы проанализируем ваш договор с А7 или другими агентами, выявим скрытые риски и предложим редакцию, которая защитит ваши миллионы.