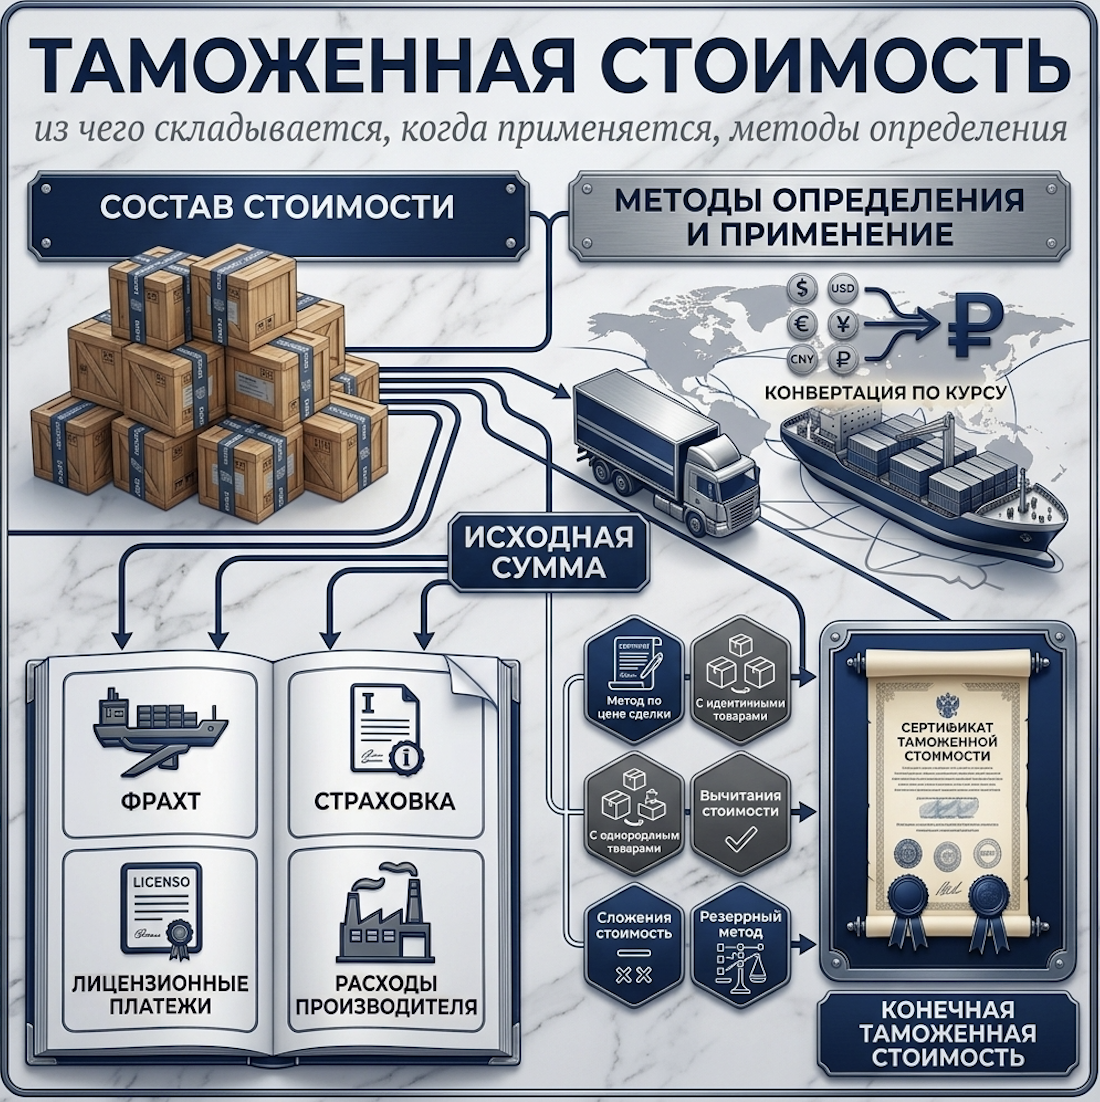
Таможенная стоимость нужна не для абстрактной оценки товара и не для сравнения его с ценой на маркетплейсе. Это база, на основе которой таможенный орган рассчитывает ввозную таможенную пошлину, НДС, акцизы при их наличии и проверяет сведения, заявленные при декларировании. Ошибка в расчёте влияет не только на сумму платежей в бюджет: она может вызвать запрос документов, обеспечение уплаты, корректировку таможенной стоимости и доначисление.
Важно разделять три понятия. Цена товара по инвойсу — сумма, которую покупатель обязан уплатить продавцу по внешнеторговому контракту. Таможенная стоимость — цена сделки, увеличенная или уменьшенная по правилам таможенного кодекса ЕАЭС. Таможенные платежи — пошлины, налоги и сборы, которые рассчитываются уже от определённой таможенной стоимости, кода ТН ВЭД, ставки и страны происхождения.
Цена по инвойсу не всегда равна стоимости товаров для целей ввоза. Например, компания купила оборудование за 10 000 долларов на условиях EXW, а перевозка до границы ЕАЭС оплачена отдельно и стоит 900 долларов. Если расходы не включены в инвойс, они обычно увеличат базу. В расчёт также могут входить страхование, упаковка, лицензионные платежи, комиссия и стоимость материалов, которые покупатель передал иностранной стороне бесплатно.
Практически полезный порядок работы выглядит так: сначала установить состав таможенной стоимости, затем выбрать метод определения таможенной стоимости и собрать документы, подтверждающие каждую сумму.
Из чего складывается таможенная стоимость: цена сделки, включаемые расходы и вычеты
Основной подход в Евразийском экономическом союзе состоит в том, что таможенная стоимость определяется по фактически уплаченной или подлежащей уплате цене за ввозимых товаров. «Подлежащая уплате» означает, что оплата может ещё не поступить продавцу на дату подачи таможенной декларации: отсрочка платежа сама по себе не делает цену недостоверной. Но цена должна быть реальной, согласованной сторонами и подтверждённой контрактом, инвойсом, спецификацией, банковскими и коммерческими документами.
К цене сделки прибавляются установленные начисления, если они относятся к ввозимому товару, оплачиваются покупателем прямо или косвенно и ещё не входят в цену. Именно на этом этапе чаще всего возникает корректировка таможенной стоимости: декларант показывает только инвойс, а инспекторы находят расходы, связанные с поставкой, в договоре перевозки, лицензионном соглашении или переписке с продавцом.
- Перевозка до места прибытия на таможенную территорию ЕАЭС. Включается фрахт, автодоставка, железнодорожный тариф, экспедирование и иные транспортные расходы до точки ввоза. Если маршрут смешанный, необходим расчёт участка до границы или места прибытия.
- Погрузка, разгрузка, перегрузка и обработка груза. Эти суммы входят, когда они связаны с доставкой до ввоза и не были включены в цену товара либо в перевозку.
- Страхование. Страховая премия по перевозке до места ввоза включается в таможенную стоимость. Если полис охватывает также внутреннюю доставку, сумму нужно обосновано разделить.
- Комиссионные и вознаграждения посредникам. Обычно включается комиссия за продажу и брокерские услуги иностранной стороны. Закупочная комиссия, то есть вознаграждение агента покупателя за поиск и приобретение товара, при подтверждении её характера не включается.
- Тара и упаковка. Стоимость коробов, паллет, бутылок, технической упаковки и работ по упаковке включается, если она рассматривается как единое целое с товаром и не вошла в цену продавца.
- Предоставленные покупателем компоненты. Это сырьё, детали, инструменты, пресс-формы, шаблоны, дизайн, инженерные и проектные работы, переданные производителю бесплатно или по сниженной цене. Их стоимость распределяется на выпускаемую продукцию в разумной и документально объяснимой пропорции.
- Роялти и лицензионные платежи. Они включаются, когда относятся к ввозимым товарам и их уплата выступает условием продажи. Не название договора, а экономическое содержание определяет, нужно ли делать доначисление.
- Доход от последующей перепродажи. Если часть выручки от реализации товара после ввоза перечисляется продавцу, эта сумма может увеличивать таможенную стоимость.
Не всякий расход импортёра автоматически входит в базу. При отдельном документальном выделении могут вычитаться или не включаться расходы на доставку после ввоза в ЕАЭС, внутренний монтаж, сборку, наладку и техническое обслуживание. Не включается закупочная комиссия; отдельно оцениваются платежи за право воспроизводства товара в ЕАЭС, если они не являются платой за сам ввозимый товар. Ключевое требование — суммы должны быть выделены в договоре, счёте, акте или расчёте перевозчика, а не определены задним числом приблизительно.
- Расход: международная перевозка до границы ЕАЭС. Включается, если не сидит в цене по контракту.
- Расход: доставка от места прибытия до склада в России, Беларуси, Казахстане, Армении или Кыргызстане. Не включается при документальном разделении маршрута и стоимости.
- Расход: страхование груза до ввоза. Включается в качестве начисления.
- Расход: услуги по монтажу на объекте покупателя после ввоза. Не включается, если выделен отдельно и не маскирует цену товара.
- Расход: роялти за товарный знак. Включается, когда без его уплаты продавец не поставит товар либо платёж прямо связан с продажей по контракту.
Условия Incoterms помогают понять, какие затраты стороны заложили в цену. Например, при CIF цена обычно включает фрахт и страхование до согласованного порта, а при EXW почти вся логистика может оплачиваться покупателем отдельно. Но Incoterms не заменяют расчёт: даже при FCA или DAP нужно установить фактический маршрут, место ввоза, плательщика и содержание каждого счёта. Типичная ошибка — прибавить всю стоимость перевозки от завода иностранного производителя до российского склада. Участок после ввоза при подтверждённом разделении в таможенную стоимость не входит.
Шесть методов определения таможенной стоимости и порядок их применения
Методы определения таможенной стоимости установлены правом Евразийского экономического союза. Их шесть, и декларант не может выбирать любой вариант только потому, что он даёт меньшую сумму пошлины или НДС. Методы применяются последовательно: переход к следующему требует объяснить, почему предыдущий метод не подходит к конкретной сделке.
- По стоимости сделки с ввозимыми товарами.
- По стоимости сделки с идентичными товарами.
- По стоимости сделки с однородными товарами.
- Метод вычитания.
- Метод сложения.
- Резервный метод.
Первый метод — основной: он опирается на фактическую цену договора между конкретным продавцом и покупателем. Второй и третий используются, когда цену этой сделки принять нельзя, но имеются подтверждённые сведения о ранее ввезённых идентичных или однородных товарах. Четвёртый метод строится на цене продаж на внутреннем рынке ЕАЭС с необходимыми вычетами. Пятый — на калькуляции иностранного производителя: материалах, изготовлении, прибыли и расходах. Шестой применяется, когда предыдущие способы объективно недоступны.
В предусмотренных случаях декларант может инициировать изменение последовательности методов вычитания и сложения. Это полезно, например, когда производитель готов предоставить проверяемую себестоимость, а продаж внутри ЕАЭС ещё не было. При этом нельзя подменять анализ конкретной поставки ссылкой на «среднюю цену рынка». Ценовая информация таможни может быть поводом для проверки, но сама по себе не отменяет стоимость сделки, если документы согласованы, а особенности товара, количества, условий поставки и скидки обоснованы.
Первый метод: когда применяется стоимость сделки с ввозимыми товарами
Для большинства коммерческих перевозок применяется первый метод определения таможенной стоимости — по стоимости сделки с ввозимыми товарами. Он позволяет использовать цену, которую стороны реально согласовали по внешнеторговому договору, с необходимыми начислениями. Такой подход отражает экономику конкретной поставки лучше, чем сравнение с чужими декларациями: один и тот же товар может продаваться по разной цене в зависимости от объёма партии, срока оплаты, эксклюзивности дистрибуции, сезона, комплектации и обязательств покупателя.
Чтобы применить основной метод, необходимо проверить несколько условий:
- Товар должен быть продан для вывоза на таможенную территорию союза.
- Цена сделки должна быть определена или определима и подтверждаться документами.
- Ограничения для покупателя в отношении товара не должны существенно влиять на его стоимость.
- Условия продажи не могут зависеть от обстоятельств, цену которых невозможно точно определить.
- Также нужно рассчитать все обязательные доначисления и оценить влияние взаимосвязи сторон, если продавец и покупатель являются взаимозависимыми лицами.
Продажа для вывоза означает наличие именно коммерческой сделки, по которой иностранный продавец передаёт товар покупателю для ввоза в ЕАЭС. Обычная купля-продажа, включая поставки по рамочному договору и отдельным спецификациям, соответствует этому критерию. Иная ситуация возникает при безвозмездной передаче, перемещении собственных запасов между подразделениями одной компании, некоторых моделях консигнации, аренды, лизинга или переработки. В таких случаях цена продажи для конкретного ввоза может отсутствовать, поэтому первый метод требует особенно осторожной оценки либо не применяется.
Документы должны образовывать единую картину. В контракте закрепляются предмет, валюта, базис поставки, порядок оплаты и условия скидок. В инвойсе — цена, количество и продавец. Спецификация и упаковочный лист раскрывают ассортимент, артикулы, вес и упаковку. Транспортные документы подтверждают маршрут грузов, а платёжные поручения и ведомости банковского контроля — движение денежных средств. Если в одном документе указано FCA Shanghai, а в другом — CIF Владивосток без объяснения изменения условий, таможня закономерно задаст вопросы о том, что именно входит в цену.
Ограничения в отношении товара не всегда мешают применению метода. Обычные ограничения по территории перепродажи, требования соблюдать законодательство или запрет продавать до определённой даты сами по себе не делают цену неприемлемой. Риск появляется, когда покупатель не может свободно распоряжаться товаром так, что это прямо меняет стоимость: например, обязан перепродать его конкретному лицу по фиксированной цене, а влияние такого условия нельзя выделить и рассчитать.
Цена также не должна зависеть от неопределённых будущих обстоятельств. Если продавец выставил цену 50 долларов за единицу, но предусмотрел дополнительную плату, зависящую от будущего объёма реализации товара в ЕАЭС, эту часть нужно определить или рассмотреть как возможное начисление. Если расчёт невозможен на дату декларирования и документы не раскрывают механизм, у первого метода возникает слабое место. Напротив, отсрочка оплаты на 60 или 90 дней, понятная формула цены или заранее согласованная объёмная скидка не исключают метод, когда их можно подтвердить.
Взаимозависимость продавца и покупателя — один из наиболее частых вопросов в ВЭД. Она может существовать, когда компании входят в одну группу, имеют общих руководителей, учредителей либо одна сторона прямо или косвенно контролирует другую. Сам факт взаимосвязи не запрещает заявить стоимость сделки. Значение имеет другое: повлияла ли связь на цену. Компании стоит заранее подготовить доказательства рыночности условий: прайс-листы производителя, предложения независимым покупателям, экспортные декларации по сопоставимым продажам, внутреннюю политику ценообразования, расчёт себестоимости и обычной маржи, сведения о скидках для дистрибьюторов.
Особенно убедительна логика, где цена объясняется коммерчески. Например, российская компания приобретает 5 000 единиц товара у иностранного производителя со скидкой 18%. Если контракт, прайс-лист и дилерская политика показывают, что такая скидка предоставляется при закупке от 3 000 единиц всем дистрибьюторам, а не только связанной компании, её проще обосновать. Если же скидка названа «специальной» и нигде не зафиксирована, инспекторы могут усомниться в стоимости сделки и запросить переписку, расчёты и документы производителя.
Скидка сама по себе не является основанием для отказа в первом методе. Сезонная скидка, бонус за предоплату, скидка за объём, дилерская или акционная цена допустимы, если можно проследить её источник. Для этого полезны приложение к контракту, прайс-лист, условия акции, письма продавца, расчёт количества, отчёт о выполнении планов закупок. Небезопасно заявлять скидку только в инвойсе, когда договор предусматривает одну цену, а объяснение появляется уже после запроса таможни.
Первый метод не подходит, если сделка не является продажей для вывоза, цена фактически отсутствует либо зависит от неоценимых обстоятельств, документы противоречат друг другу или обязательные корректировки невозможно подтвердить. Например, покупатель безвозмездно передал поставщику дорогую пресс-форму для выпуска деталей, но не знает её стоимость и не может определить, какая часть относится к партии. В этой ситуации цена инвойса не отражает всей стоимости товаров, а метод по стоимости сделки нельзя уверенно обосновать без расчёта доначисления.
Условный расчёт. Российская компания ввозит партию электрооборудования. Цена по инвойсу — 50 000 долларов США. Отдельно покупатель оплатил перевозчику 3 200 долларов за доставку до места прибытия в ЕАЭС и страховщику 300 долларов. Упаковка на 600 долларов предоставлена покупателем производителю бесплатно, а лицензионные платежи за использование технологии, являющиеся условием продажи, составляют 1 000 долларов. Если все эти суммы ещё не вошли в цену товара, таможенная стоимость составит 55 100 долларов: 50 000 + 3 200 + 300 + 600 + 1 000. Далее сумма пересчитывается в валюту государства-члена ЕАЭС по применимому официальному курсу на дату регистрации таможенной декларации, после чего рассчитываются пошлина и НДС.
Для заявления ДТС — декларации таможенной стоимости — нужен не максимальный массив файлов, а документы, которые отвечают на конкретные вопросы: почему сформировалась цена, кто и за что заплатил, что включается в стоимость товаров и какие расходы обоснованно вычитаются. Практически важны следующие группы документов:
- Внешнеторговый контракт, дополнительные соглашения, приложения, спецификации и заказы. Они подтверждают основную модель сделки, валюту, Incoterms, скидки, отсрочку, условия роялти и комиссии.
- Инвойс, проформа-инвойс при необходимости, упаковочный лист, техническое описание, каталоги и документы о комплектации. Они позволяют связать цену с конкретными товарами, кодом, количеством и характеристиками.
- Коносамент, CMR, авианакладная, железнодорожная накладная, экспедиторские поручения, счета за перевозку и акты. Эти документы нужны для определения расходов до границы и после ввоза.
- Страховой полис, счёт страховщика и платёжные документы по страхованию. Если страхование включено в общий договор, потребуется понятный расчёт доли, относящейся к конкретному грузу.
- Платёжные поручения, банковские выписки, заявления на перевод, документы валютного контроля и акты зачёта. Они подтверждают фактическую оплату либо объясняют, почему на дату ввоза она ещё не состоялась.
- Лицензионные договоры, агентские соглашения, договоры перевозки и экспедирования, документы о бесплатных материалах, инструментах и проектных работах. По ним проверяется наличие доначислений.
- Деловая переписка о цене, скидках, браке, замене товара, отсрочке или изменении поставки. Она особенно полезна, когда условия конкретной партии отличаются от рамочного договора.
Лучший момент для проверки первого метода — до подачи декларации, а не после запроса. Следует сопоставить артикулы в инвойсе и упаковочном листе, валюту и сумму контракта, условия поставки в транспортных документах, плательщика фрахта, наличие лицензионных платежей и причины скидки. Если один и тот же расход одновременно указан в цене CIF и в отдельном счёте перевозчика, его нельзя включить дважды. Если доставка по договору оплачивается покупателем, но инвойс говорит «freight prepaid», необходимо заранее получить объяснение продавца или экспедитора.
Когда первый метод не применяется: идентичные и однородные товары
Второй и третий методы применяются не потому, что таможня считает цену низкой, а когда стоимость сделки с конкретными ввозимыми товарами нельзя принять по установленным основаниям. Тогда ищут подтверждённые данные о ранее ввезённых сопоставимых товарах. Логика метода состоит не в подборе любой похожей позиции, а в восстановлении стоимости на основе сделки, максимально близкой по товарам и коммерческим условиям.
Идентичные товары — это товары, одинаковые по физическим характеристикам, качеству и репутации на рынке, произведённые в той же стране, что и оцениваемые. Небольшие различия во внешнем виде не исключают идентичность, если они не меняют ключевых свойств. Однородные товары не обязаны быть полностью одинаковыми: они могут отличаться материалом, дизайном или отдельными параметрами, но должны выполнять одинаковые функции, иметь сопоставимое качество и быть коммерчески взаимозаменяемыми.
- Идентичный товар. Например, одна и та же модель насосов того же производителя, страны происхождения и года выпуска. Нужно доказать совпадение существенных характеристик и сравнимость условий поставки.
- Однородный товар. Насосы другого производителя с близкой производительностью, назначением и уровнем качества, которые покупатель реально может выбрать вместо оцениваемого товара. Нужно доказать коммерческую взаимозаменяемость, а не только сходство названия.
- Недостаточное сопоставление. Электроника другого бренда, одежда иной страны происхождения, запасные части с несовместимым назначением либо товар с существенно иной репутацией на рынке. Такая информация не может механически стать базой расчёта.
При сравнении учитываются страна происхождения, период ввоза, количество, уровень торговли, наличие посредников, упаковка, условия оплаты и расстояние перевозки. Цена крупного контейнерного заказа для официального дистрибьютора не равна цене мелкой партии для розничного импортёра. Если сопоставимая поставка была на условиях FOB, а новая — на EXW, необходима корректировка с учётом различий в расходах. Если ранее ввезённая партия состояла из 10 000 единиц, а оцениваемая — из 100 единиц, требуется обосновать поправку на количество, а не просто разделить общую цену на штуки.
В качестве источника используются подтверждённые таможенные сведения и документы по реальным сделкам. Рекламные каталоги, предложения на сайтах, цены маркетплейсов и розничные прайсы обычно не отражают условия внешнеторговой сделки: в них могут быть заложены НДС, пошлины, внутренняя доставка, маржа продавца и маркетинговые расходы. Поэтому они редко позволяют точно определить таможенную стоимость.
Методы вычитания и сложения: в каких ситуациях они помогают определить стоимость
Метод вычитания применяется, когда импортные, идентичные или однородные товары уже продаются на рынке ЕАЭС независимым покупателям, а у декларанта есть проверяемые сведения о таких продажах. Исходной точкой становится цена единицы товара при реализации на внутреннем рынке в наибольшем совокупном количестве. Из неё последовательно вычитаются компоненты, не относящиеся к стоимости при ввозе: обычные торговые надбавки и прибыль, внутренние транспортные и страховые расходы, пошлины, налоги, а также иные предусмотренные вычеты.
Например, импортёр ввёз партию косметики без пригодной для первого метода цены, но через месяц продал 8 000 единиц независимым торговым сетям по 1 500 рублей без НДС за единицу. Если подтверждены дистрибьюторская маржа, затраты на складскую обработку, доставка по России, уплаченная таможенная пошлина и иные вычитаемые суммы, можно восстановить стоимость на момент ввоза. Основная сложность здесь — не арифметика, а достоверность данных: внутренние цены должны относиться к сопоставимым товарам и обычному уровню торговли, а вычеты — подтверждаться договорами, бухгалтерскими регистрами, актами и тарифами.
Метод сложения, напротив, строится от производителя. В таможенную стоимость входит стоимость материалов и изготовления, включая производственные операции, прибыль и общие расходы экспортёра, обычно отражаемые при продажах таких товаров на экспорт в ЕАЭС. К полученной сумме добавляются расходы на перевозку, погрузку, страхование и иные начисления до места ввоза. По сути, это производственная калькуляция плюс расходы по поставке.
Метод полезен для поставок от контролируемого иностранного производителя, который ведёт прозрачный учёт и готов открыть данные. Однако на практике получить такую информацию сложно: иностранная компания может считать себестоимость коммерческой тайной, использовать иной стандарт учёта, производить товар на нескольких площадках или не разделять общехозяйственные расходы по конкретным моделям. Формальная таблица без первичных данных и объяснения методики распределения расходов обычно не создаёт устойчивую доказательную базу.
- Метод вычитания доступен, когда прозрачны продажи после ввоза: есть контракты с независимыми покупателями, счета, данные учёта и понятные торговые надбавки.
- Метод сложения доступен, когда прозрачна экономика производства: материалы, труд, накладные расходы и нормальная прибыль иностранного производителя.
- Общий принцип — нельзя выбирать метод только ради меньших платежей. Значение имеют законная применимость, точность расчёта и возможность подтвердить каждую существенную сумму.
Резервный метод и контроль таможенной стоимости: как снизить риск корректировки
Резервный метод применяется, если таможенная стоимость не может быть определена предыдущими пятью способами. Это не означает, что таможня или декларант получают право назначить произвольную цену. Подход должен быть разумным, гибким и основанным на доступной проверяемой информации с учетом принципов предыдущих методов. Например, могут использоваться сведения о сопоставимых поставках с допустимой корректировкой периода, количества или коммерческих условий, если полностью идентичного сравнения нет.
При резервном методе особенно важно показать цепочку рассуждений: какие источники использованы, почему они релевантны, какие различия между товарами выявлены и как они повлияли на итоговые суммы. Недопустимо строить расчёт только на внутренней розничной цене без вычета НДС, пошлины, логистики и маржи либо на минимальной цене из открытого каталога без проверки характеристик. Чем менее прямым является источник, тем подробнее должна быть методика корректировки.
Контроль таможенной стоимости не сводится к сопоставлению заявленной цены с индикаторами риска. Таможенный орган оценивает весь массив сведений: договорную модель, характеристики товара, условия оплаты, транспортные расходы, связь участников сделки и наличие обязательных начислений. Низкая цена может стать поводом для проверки, но не доказывает недостоверность сама по себе. У импортёра могут быть объективные причины: распродажа остатков, дефектная партия, долгосрочный объёмный контракт, сезонность, устаревшая модель или приобретение товара без маркетинговой поддержки.
Наиболее частые поводы для вопросов со стороны инспекторов выглядят так:
- цена заметно ниже сопоставимых поставок, а скидка или особые условия не закреплены в договоре, прайс-листе либо переписке;
- платёжные документы отсутствуют, оплата проведена третьим лицом, зачётом, через взаимные требования или по нестандартной схеме без понятного экономического объяснения;
- контракт, инвойс, транспортные документы и декларация расходятся по продавцу, получателю, условиям Incoterms, количеству, валюте либо маршруту;
- в расчёт не вошли роялти, упаковка, комиссионные, бесплатные материалы, формы, инструменты или иные предоставленные покупателем ресурсы;
- фрахт до границы и после ввоза не разделён, либо вся доставка без обоснования исключена из таможенной стоимости;
- декларирование проводится между взаимозависимыми лицами, но компания не подготовила доказательства того, что связь не повлияла на цену.
При запросе дополнительных документов сначала нужно определить, какое обстоятельство требует подтвердить таможня: оплату, скидку, транспортные расходы, взаимосвязь, роялти или состав цены. Затем следует представить документы не бессистемным архивом, а вместе с пояснением. Полезен единый лист расчёта: цена по инвойсу, все доначисления, расходы после ввоза, которые вычитаются или не включаются, ссылки на договоры, счета и платёжные поручения. Такой формат помогает проверяющему быстро сопоставить цифры с таможенной декларацией и снижает риск, что важный документ останется незамеченным.
Не следует направлять противоречивые объяснения, менять версию формирования цены без документальной основы или подменять отсутствие подтверждений общими письмами. Если документы составлены на иностранном языке, необходимо обеспечить понятный перевод существенных положений. При несогласии с выводами таможни декларант вправе использовать предусмотренный порядок обжалования. Последствия корректировки могут включать увеличение базы для таможенной пошлины и НДС, доначисление платежей, предоставление обеспечения и затраты на защиту позиции. Качество документов не гарантирует отсутствие контроля, но даёт фактическую основу для защиты стоимости сделки.
Практический алгоритм: как выбрать метод определения таможенной стоимости до декларирования
Выбор метода лучше провести до того, как груз прибыл на границу и оформлена ДТС. Тогда можно запросить недостающий инвойс, детализацию перевозки, письмо о скидке или документы производителя без давления сроков хранения и выпуска. Для большинства компаний удобно использовать внутренний чек-лист по каждой поставке, особенно если меняются продавец, валюта, маршрут или условия оплаты.
- Установите вид сделки. Проверьте, является ли поставка куплей-продажей для вывоза в ЕАЭС. Безвозмездная передача, лизинг, переработка, консигнация и перемещение между подразделениями требуют отдельной оценки применимости первого метода.
- Проверьте цену и оплату. Сверьте контракт, приложения, инвойс, спецификацию и платёжные условия. Цена должна быть точной либо рассчитываемой по согласованной формуле, а отсрочка, аванс, скидка или зачёт — объяснены документально.
- Соберите расходы до места ввоза. Определите, вошли ли в цену перевозка, экспедирование, погрузка, разгрузка, перегрузка и страхование. Для мультимодальных перевозок запросите разбивку по участкам маршрута.
- Выявите обязательные доначисления. Проверьте лицензионные платежи, комиссию, упаковку, долю дохода продавцу, стоимость предоставленных покупателем материалов, комплектующих, инструментов, пресс-форм, дизайна и проектных работ.
- Отделите расходы после ввоза. Внутренняя доставка, монтаж, сборка и обслуживание не должны попадать в базу автоматически, но для исключения нужны отдельные счета, акты либо расчёт перевозчика.
- Оцените взаимосвязь сторон. Если продавец и покупатель входят в одну группу компаний, подготовьте прайс-листы, сопоставимые продажи независимым лицам, политику ценообразования или расчёт маржи.
- При невозможности первого метода двигайтесь последовательно. Оцените данные по идентичным товарам, затем по однородным товарам, информацию о продажах в ЕАЭС для метода вычитания и возможность получить калькуляцию иностранного производителя для метода сложения.
- Сформируйте единый пакет. Составьте понятный расчёт, свяжите каждую строку с подтверждающим документом, проверьте отсутствие двойного учёта расходов и соответствие сведений в ДТС, декларации и транспортных документах.
Итоговый принцип прост, но требует дисциплины: таможенная стоимость складывается из цены сделки и предусмотренных начислений, а метод определения применяется исходя из возможности документально подтвердить эту стоимость. Его выбирают не по удобству, не по желаемой сумме налогов и не по «средней цене рынка», а по фактической модели поставки, условиям контракта и доказательствам, которыми располагает декларант.