MEMS-датчики против товарной позиции 9014: как выстроить защиту, когда доначисления превышают стоимость товара в разы
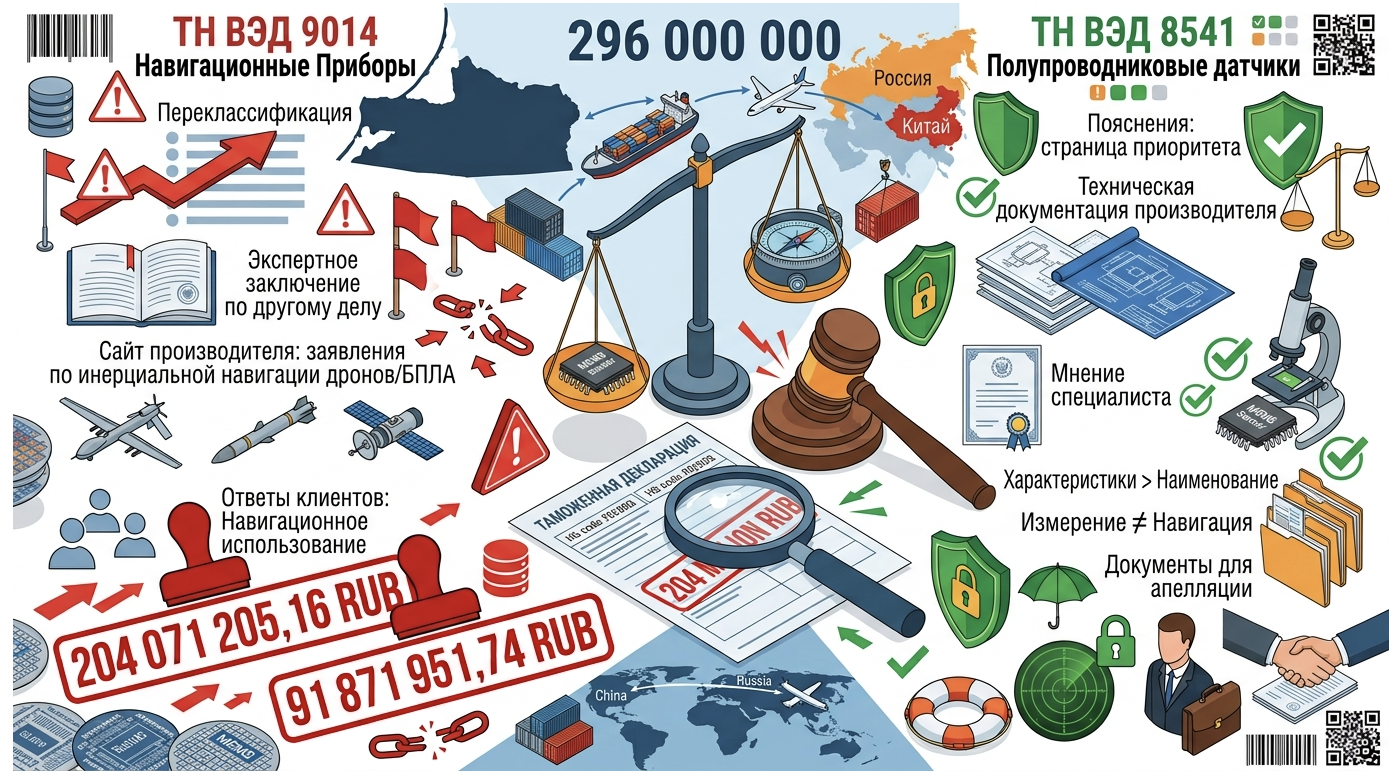
Масштаб проблемы
В практике внешнеэкономической деятельности есть споры, которые исчисляются не десятками тысяч рублей, а сотнями миллионов. Один из таких кейсов — дело компании-импортёра электронных компонентов, где таможенный орган по результатам камеральной проверки переквалифицировал ввозимые изделия из товарной подсубпозиции 8543 90 000 0 ТН ВЭД ЕАЭС в 9014 80 000 0 ТН ВЭД ЕАЭС.
Результат: сотни миллионов рублей доначисленных таможенных платежей и пени.
При этом речь идёт не о подакцизных товарах, не о контрабанде и не о занижении таможенной стоимости. Спор возник исключительно вокруг классификации: являются ли ввезённые электронные модули «навигационными приборами» или «электрическими устройствами с индивидуальной функцией».
Именно такие дела показывают, насколько глубоко таможенная классификация влияет на экономику бизнеса — и почему формальный подход к защите здесь не работает.
Суть спора: что ввозила компания
Компания-импортёр в рамках внешнеторгового контракта с китайским производителем ввозила электронные измерительные преобразователи:
- МЭМС-модули (IMU) — измерительные преобразователи углового пространственного положения, угловой скорости и ускорения;
- Кварцевые акселерометры — преобразователи линейного ускорения в электрический сигнал;
- Волоконно-оптические гироскопы — преобразователи угловой скорости в аналоговый сигнал.
Все товары декларировались по коду 8543 90 000 0 — «Части электрических машин и оборудования, имеющих индивидуальные функции». Ставка ввозной пошлины по этой позиции — 0%. По классификации таможни — 9014 80 000 0 «Приборы и инструменты навигационные прочие» — ставка 4% плюс НДС.
Разница в четыре процентных пункта, умноженная на миллиардные объёмы поставок, превратилась в почти 300 миллионов рублей.
Позиция таможни: что увидели инспекторы
Логика таможенного органа строилась на нескольких тезисах:
- Ввезённые товары представляют собой акселерометры, гироскопы либо их комбинацию на основе MEMS-технологий, которые «прямо поименованы» в товарной позиции 9014.
- Даже если рассматривать их как части навигационных приборов, Пояснения к позиции 9014 относят части и принадлежности к той же позиции.
- Производитель на своём сайте указывает области применения: беспилотные летательные аппараты, дроны, беспилотное вождение, инерциальные навигационные системы.
- Заключение таможенного эксперта подтвердило навигационное назначение товара — правда, в отношении одной модели, ввезённой другим импортёром.
- Ответы конечных покупателей подтверждают использование датчиков в системах, связанных с навигацией.
На первый взгляд логика выглядит убедительно. Но именно на этом этапе начинается правовой анализ, который показывает системные ошибки.
Ошибка первая: подмена объекта классификации
В соответствии с ОПИ 1 ТН ВЭД ЕАЭС классификация осуществляется исходя из текстов товарных позиций и примечаний к разделам и группам. Классифицируется сам товар в том виде, в котором он представлен к таможенному декларированию, а не система, в которую он может быть встроен после ввоза.
Таможня фактически исследовала не свойства ввезённых модулей, а свойства навигационных комплексов, в состав которых они потенциально могут войти. Это классическая подмена: функция сложной технической системы автоматически переносится на каждый её компонент.
Простой пример, который приводит защита: электродвигатель, установленный в металлообрабатывающий станок, не становится станком. Микропроцессор в медицинском приборе не становится медицинским изделием. Гироскоп в навигационной системе не становится навигационным прибором.
Ошибка вторая: игнорирование Пояснений к товарной позиции 8541
Это, пожалуй, самый сильный аргумент защиты, который в корне меняет картину.
В Пояснениях к ТН ВЭД (Том 5, разделы XVI–XXI, группы 85–97) прямо указано:
«Одним из примеров датчика является элемент микроэлектромеханических систем (МЭМС), используемый в кремниевых микрофонах в качестве акустического датчика на основе полупроводника».
Примечание 12(а)(i) к группе 85 относит к полупроводниковым преобразователям датчики, преобразующие физические явления — давление, ускорение, вибрацию, движение, ориентацию — в электрический сигнал. И далее следует ключевая норма:
«При классификации изделий, указанных в данном примечании, товарные позиции 8541 и 8542 имеют преимущество перед любой другой товарной позицией Номенклатуры…»
То есть Пояснения прямо устанавливают приоритет товарной позиции 8541 для полупроводниковых датчиков. Таможня этот аргумент проигнорировала.
Ошибка третья: использование неотносимого доказательства
Заключение таможенного эксперта получено в рамках таможенных операций по декларациям иных участников ВЭД в отношении товара, ввезённого другим импортёром. Проверяемые товары компании таможенным экспертом непосредственно не исследовались.
Пункт 13 Постановления Пленума ВАС РФ от 04.04.2014 № 23 прямо устанавливает: заключение эксперта, полученное по результатам экспертизы в рамках иного дела, не может признаваться экспертным заключением по рассматриваемому делу.
При этом в отношении товаров компании экспертиза не назначалась, досмотр и осмотр не проводились. Все выводы сделаны путём переноса результатов чужой экспертизы на семь различных моделей товара без индивидуального исследования.
Ошибка четвёртая: выводы на основе наименования, а не характеристик
В Тематическом обзоре Верховного Суда РФ № 9/2026 содержится разъяснение, прямо применимое к этому делу:
«Решающее значение для классификации товара по ТН ВЭД должны иметь его объективные характеристики и свойства, как они определены в тексте товарной позиции (субпозиции), соответствующих примечаниях к разделам или группам. Одним из объективных критериев классификации при этом может выступать предполагаемое использование товара, если юридическая значимость этого классификационного признака обусловлена описанием соответствующей товарной позиции».
В деле о классификации кронштейнов ВС РФ указал: суды ошибочно придали решающее значение наличию в описании товаров слова «кронштейн», то есть руководствовались наименованием товаров, а не их объективными характеристиками.
Применительно к рассматриваемому спору: таможня, называя товары «акселерометрами» и «гироскопами», фактически руководствовалась их наименованием. Но техническая документация прямо указывает, что ввезённые модули не являются законченными инерциальными навигационными системами, а волоконно-оптические гироскопы выполняют единственную функцию — преобразование угловой скорости в пропорциональный аналоговый сигнал.
Ошибка пятая: отождествление измерения и навигации
Измерение физических величин и навигация — это принципиально разные технические функции.
Измерение — процесс определения значения физической величины и формирования информации о результате.
Навигация — комплексный процесс определения пространственного положения объекта, его ориентации, параметров движения и принятия навигационного решения на основе обработки данных из различных источников.
Спорные товары не определяют координаты, не рассчитывают маршрут, не выполняют навигационные вычисления, не формируют навигационное решение. Они лишь формируют первичный измерительный сигнал, который впоследствии используется внешними вычислительными устройствами — контроллерами, компьютерами, программным обеспечением.
Такое отождествление приводит к распространению свойств сложной технической системы на каждый входящий в неё компонент — что противоречит самому механизму построения ТН ВЭД.
Ошибка шестая: классификация разных товаров одной позицией
Предметом спора являются многочисленные товары различных моделей, отличающихся по конструкции, принципу действия, техническим характеристикам и назначению:
- трёхосные МЭМС-модули;
- одноосные кварцевые акселерометры;
- волоконно-оптические гироскопы;
- ёмкостные энкодеры.
При этом таможенный орган фактически распространил единый вывод о классификации на всю совокупность изделий, не исследуя каждую модель отдельно. Классификация по ТН ВЭД осуществляется применительно к каждому конкретному товару — это прямо следует из статей 19 и 20 ТК ЕАЭС.
Что показало заключение специалиста
Компания представила заключение независимой экспертной организации, которое установило:
- Инерциальные измерительные модули по конструктивным особенностям, принципу действия и основной функции в наибольшей степени соответствуют критериям товарной позиции 9031 как электронные измерительные устройства.
- Электронные измерительные преобразователи по совокупности объективных характеристик соответствуют критериям товарной позиции 8543 как электрическая аппаратура, имеющая индивидуальную функцию и не поименованная более конкретно.
- Ни одно из исследуемых изделий не соответствует описанию товарной позиции 9014, поскольку они не являются самостоятельными навигационными приборами либо инструментами.
Что это значит для бизнеса
Этот кейс — не единичная история. Он показывает системную проблему, с которой сталкиваются импортёры электронных компонентов, датчиков, измерительных модулей и высокотехнологичного оборудования.
Три практических вывода:
- Классификация — это не формальность, а поле битвы. От кода зависит не только ставка пошлины, но и сама судьба сделки. Разница между 0% и 4% может обрушить экономику проекта.
- Техническая документация — ваш главный щит. Формулировки производителя о функциональном назначении, отсутствии навигационных функций, необходимости внешних вычислительных устройств должны быть зафиксированы и переведены на русский язык до подачи декларации.
- Позиция таможни не является истиной в последней инстанции. Ошибки в применении ОПИ, использование неотносимых доказательств, подмена объекта классификации — всё это основания для оспаривания в суде.
Наша позиция
Мы убеждены: спор о классификации — это не спор о «правильном коде». Это спор о понимании того, что представляет собой товар как объект таможенного регулирования. И здесь решают не мнения и не названия, а объективные характеристики, подтверждённые технической документацией и заключениями специалистов.
Если ваша компания столкнулась с корректировкой классификации, доначислениями по товарам, которые вы считаете компонентами, а не готовыми изделиями, — не оставляйте это без ответа. Первые шаги, которые мы рекомендуем:
- получить и проанализировать акт камеральной проверки и решения о классификации;
- собрать полный технический пакет от производителя с официальным переводом;
- подготовить мотивированные возражения до вынесения окончательного решения;
- рассмотреть возможность привлечения независимого специалиста для подготовки заключения.
Запишитесь на консультацию — мы оценим перспективы вашего дела и поможем выстроить защиту, основанную на объективных характеристиках товара, а не на формальных аргументах.