Аудит внешнеэкономической деятельности: что проверяют в учёте ВЭД и как подготовить компанию к проверке
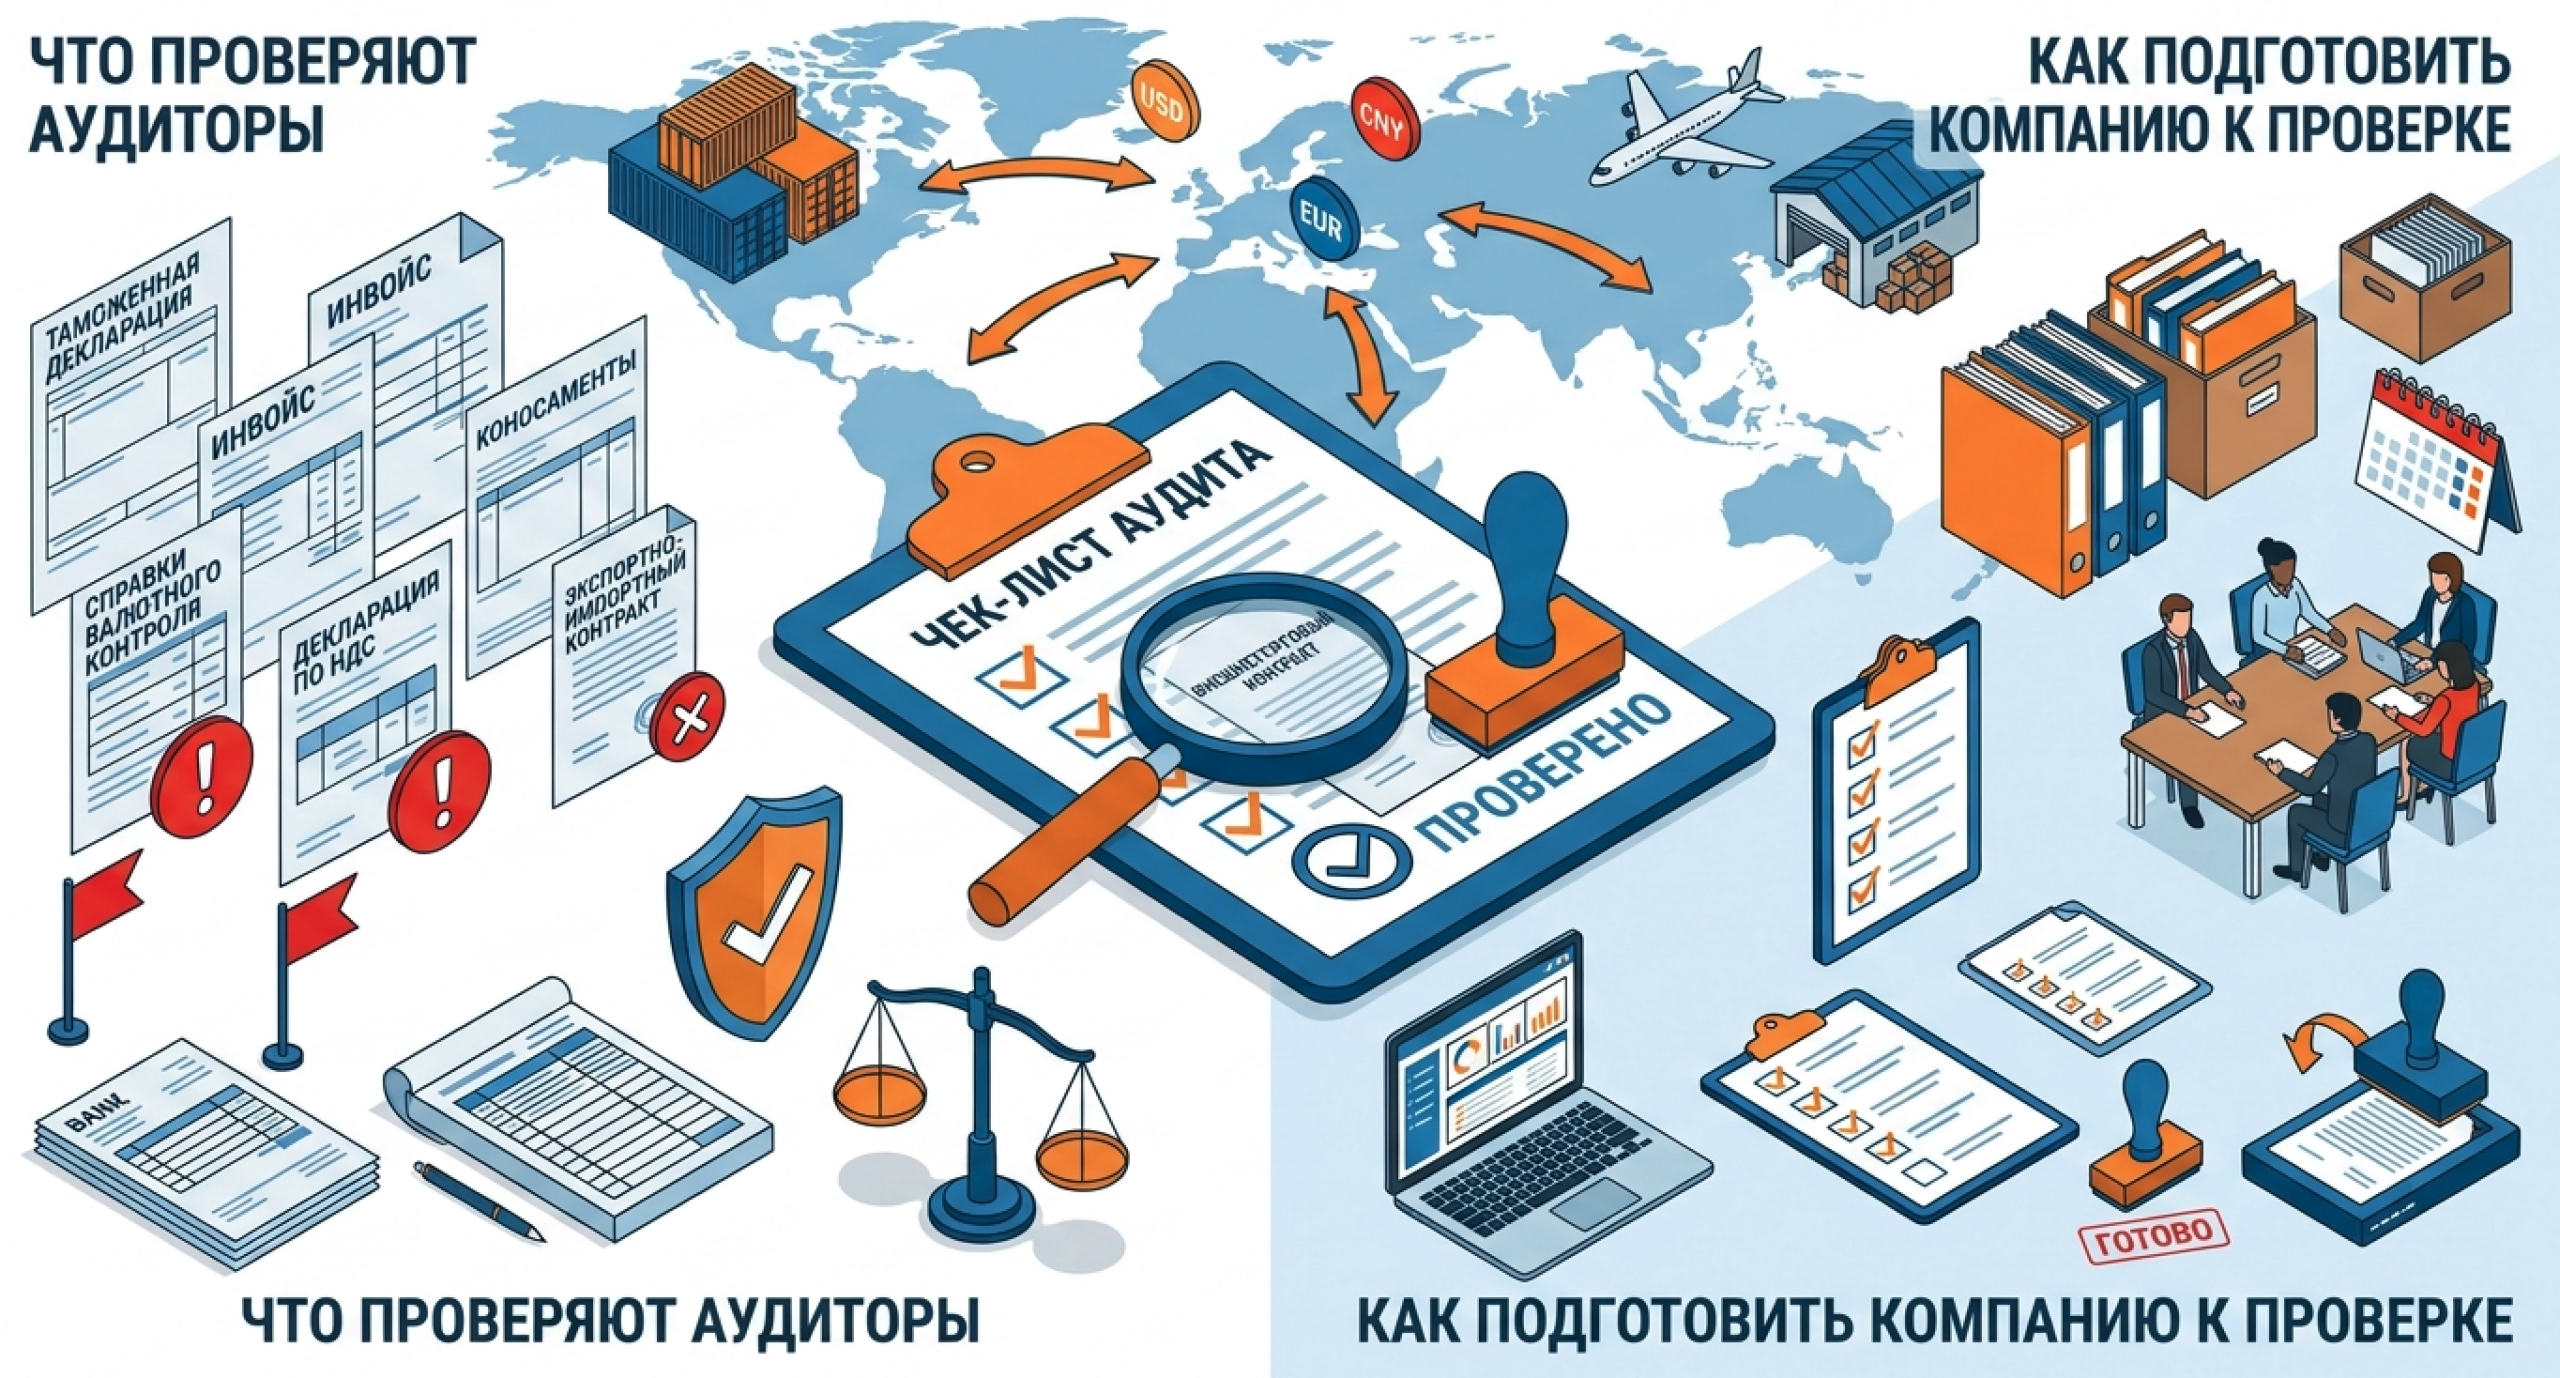
Аудит внешнеэкономической деятельности — вопрос шире, чем анализ бухгалтерских проводок или контроль отдельных таможенных деклараций. Это комплексная оценка всей цепочки внешнеторговой операции: от условий контракта и выбора базиса поставки до оплаты, ввоза или вывоза товара, налогового учёта, валютных расчётов и хранения подтверждающих документов.
Проверка может проводиться в разных форматах. Инициативный внутренний аудит часто заказывают перед крупной сделкой, продажей предприятия, сменой главного бухгалтера или запуском нового импортного направления. Независимый аудит нужен собственнику или совету директоров, когда требуется объективно оценить риски и качество процессов. Подготовительная проверка используется перед налоговой, таможенной либо банковской проверкой, чтобы заранее найти слабые места и исправить ошибки.
Такой аудит не заменяет камеральную или выездную налоговую проверку, таможенный контроль либо валютный контроль банка. Налоговый орган оценивает соблюдение налогового законодательства, таможня — корректность декларирования и платежей, банк проверяет операции в рамках валютного законодательства. Аудитор сопоставляет эти области между собой и ищет разрывы, которые по отдельности могут быть незаметны.
Практический результат — карта рисков, перечень ошибок с возможными финансовыми последствиями, список отсутствующих файлов и документов, рекомендации по исправлению учета и настройке внутренних процедур. Например, товар формально оплачен и ввезён, но международная доставка не включена в его стоимость либо не подтверждена актами и перевозочными документами. Это влияет одновременно на бухгалтерскую себестоимость, налог на прибыль и при определённых условиях — на таможенную стоимость.
С чего начинается проверка: договор, условия поставки и распределение обязанностей сторон
Качественная проверка начинается не с оборотно-сальдовой ведомости, а с внешнеторгового договора. Именно контракт задаёт экономическую модель операции: кто продаёт товар, что именно поставляется, в какой валюте определена цена, когда покупатель обязан заплатить, на каком этапе переходит риск и какие документы должен передать иностранный контрагент. Если договор составлен расплывчато, бухгалтерии приходится строить учёт на предположениях, а специалисту по ВЭД — объяснять банку, брокеру и проверяющим фактические условия поставки.
Аудитор сопоставляет текст договора, спецификации и дополнительные соглашения с реальными операциями. Важна не только юридическая форма документа, но и то, подтверждается ли его содержание инвойсами, транспортными накладными, декларациями на товары, актами, перепиской и платежами.
- предмет договора: наименование, характеристики, ассортимент, единицы измерения, количество и допустимые отклонения;
- цена товара, валюта цены и валюта платежа, порядок пересчёта при оплате в другой валюте;
- предоплата, отсрочка, окончательный расчёт, возможность зачёта, возврата аванса или оплаты третьему лицу;
- сроки производства, отгрузки, поставки, приёмки и предъявления претензий;
- момент перехода права собственности, контроля над товаром и риска случайной гибели;
- скидки, ретро-бонусы, штрафы, агентское вознаграждение, компенсация логистических расходов;
- обязанность иностранного поставщика предоставить инвойс, упаковочный лист, сертификаты, транспортные документы и иные сведения.
Отдельная зона проверки — базис поставки Incoterms. Он помогает разделить обязанности сторон по перевозке, страхованию, экспортному и импортному оформлению, погрузке и разгрузке. Например, при условиях EXW покупатель обычно организует перевозку почти от места продавца, а при CIF продавец оплачивает доставку и страхование до согласованного порта. Но Incoterms не следует автоматически переносить в бухгалтерский учёт. Базис поставки показывает распределение расходов и рисков между сторонами, тогда как дата признания актива определяется также условиями договора, фактическим переходом контроля и правилами учётной политики компании.
При проверке выясняют, какие расходы должны быть отнесены к конкретной партии товара, а какие являются расходами периода. Если контракт предусматривает цену на условиях, включающих международную перевозку, но в инвойсе доставка выделена отдельной строкой, бухгалтер должен понимать экономическое содержание суммы. Иначе одна и та же услуга может быть не учтена в стоимости запасов либо, напротив, попасть туда дважды.
Полезно использовать рабочую карту сопоставления условий договора и учёта:
- момент перехода права собственности или контроля — проверяется дата признания товара и обязательства; риск состоит в преждевременном или запоздалом отражении запасов;
- базис поставки Incoterms — проверяется состав логистических и страховых расходов; риск — неверная себестоимость и вопросы к таможенной стоимости;
- валюта цены и платежа — проверяются расчёт обязательства, курс и курсовые разницы; риск — искажение финансового результата;
- скидки, бонусы и штрафы — проверяется корректировка цены товара или признание прочего дохода либо расхода; риск — несоответствие инвойсов, учёта и налоговой базы;
- условия возврата и претензий — проверяется, отражены ли возврат товара, кредит-нота и корректировка обязательств; риск — зависшая кредиторская задолженность.
На практике часто встречаются разночтения, которые нельзя объяснять простой «технической ошибкой». В договоре указана одна цена, а в инвойсе — другая; оплата поступает или перечисляется в валюте, не предусмотренной контрактом; спецификация не содержит часть фактически ввезённых позиций; номер партии в декларации не позволяет связать товар с конкретным заказом. Для аудитора это сигнал проверить не только оформление, но и основания для платежа, достоверность стоимости, корректность таможенного декларирования и отражение операции в учётной системе.
Полезный вопрос для самопроверки: сможет ли сотрудник за несколько минут показать, почему именно эта сумма в учёте относится к данной поставке и каким документом подтверждено её экономическое основание? Если ответ требует поиска по личной почте менеджера или устных пояснений бывшего сотрудника, процесс уже содержит риск.
Что проверяют в бухгалтерском учёте импортных операций
Импортный учёт строится вокруг правильного признания актива, формирования его фактической стоимости, расчётов с поставщиком и подтверждения каждой суммы первичными документами. Ошибки здесь нередко возникают не из-за незнания проводок, а из-за того, что бухгалтерия получает сведения о поставке слишком поздно или не видит полную картину расходов по партии.
Товар, оборудование или материалы не всегда должны появляться в учёте только после физического поступления на склад компании. Аудитор оценивает дату перехода контроля и права собственности с учётом договора, Incoterms, транспортных документов и фактических обстоятельств. Если товар уже принадлежит покупателю, но находится в пути, его отсутствие в учёте может исказить остатки запасов и кредиторскую задолженность на отчётную дату.
Отдельно проверяются товары в пути, частичные отгрузки, неотфактурованные поставки, консигнационные схемы и оборудование, требующее монтажа. Поставка на консигнацию не всегда означает немедленное признание товара активом покупателя: нужно определить, кто контролирует запасы, несёт риски и имеет обязанность оплатить товар. При частичных поставках важно, чтобы стоимость перевозки, страхования и услуг брокера была распределена по обоснованному правилу, закреплённому в учётной политике.
Классификация также имеет значение. Товар для перепродажи, производственные материалы и основное средство могут быть ввезены по похожим документам, но дальнейший учёт различается. Если дорогостоящее оборудование ошибочно отражено как товар, предприятие может неверно сформировать расходы, не начислить амортизацию или исказить показатели отчётности. Если запас, предназначенный для продажи, списывается как материал, теряется прослеживаемость маржинальности и движения партии.
При формировании фактической себестоимости аудитор сопоставляет расходы с конкретной поставкой и выясняет, являются ли они непосредственно связанными с приобретением. Обычно анализируются:
- контрактная стоимость товара с учётом скидок, кредит-нот и корректировок;
- международная перевозка и внутренняя доставка до места, определённого учётной политикой;
- экспедиторские услуги, оформление перевозки, терминальные операции;
- страхование груза;
- таможенные пошлины и таможенные сборы;
- услуги таможенного представителя;
- погрузочно-разгрузочные работы, временное складирование, маркировка, сертификация, если они непосредственно необходимы для приобретения или доведения товара до состояния готовности к использованию;
- комиссии посредников и банковские расходы — после анализа условий договора и экономического содержания услуги.
Одинаковое наименование расхода не гарантирует одинаковый способ учёта. Например, складирование может быть частью доведения импортной партии до состояния, пригодного для реализации, либо обычной услугой хранения уже принятого товара. Комиссия банка может относиться к оплате поставщику, к валютной конверсии или к самостоятельной финансовой услуге. Решение зависит от связи расхода с приобретением, даты его возникновения, условий сделки и положений учётной политики.
Валютные расчёты — ещё один участок, где ошибки влияют на финансовый результат. Проверяется пересчёт валютных денежных средств и обязательств на отчётные даты, а также на дату погашения. Денежные статьи — например, кредиторская задолженность иностранному поставщику — обычно переоцениваются по применимому официальному курсу. Неденежные статьи требуют другого подхода: аванс поставщику нельзя бездумно переоценивать как обычную валютную кредиторскую задолженность.
Типичная ошибка выглядит так: компания перечислила иностранному контрагенту 70% предоплаты, затем получила товар и отразила курсовые разницы на всей стоимости поставки. Но оплаченная авансом часть и непогашенная часть обязательства могут учитываться по разным правилам. Аудитор сверяет дату платежа, дату перехода права собственности, дату признания товара, курс валюты и дату фактического зачёта аванса. Также проверяется, не закрыто ли обязательство в программе раньше, чем документы подтверждают поставку или взаимозачёт.
Сквозная сверка первичных документов обычно включает инвойс, упаковочный лист, коносамент, CMR или авианакладную, декларацию на товары, платёжное поручение, приходные документы, акты перевозчика и брокера. Нельзя игнорировать расхождения в количестве, весе, валюте, стоимости, номерах партий, датах отгрузки и выпуска. Даже небольшое несоответствие иногда объясняется частичной поставкой или корректировкой цены, но это объяснение должно быть документировано, а не существовать только в памяти менеджера.
Таможенная стоимость, коды товаров и платежи: зоны повышенного риска
Аудитор не подменяет таможенный орган, декларанта или таможенного представителя. Его задача — оценить, насколько данные таможенного оформления согласованы с договором, коммерческими документами, платежами и бухгалтерским учётом. Такой анализ особенно ценен, когда импортом занимаются несколько подразделений: отдел ВЭД, логистика, бухгалтерия, внешний брокер и финансовая служба.
В основе проверки лежит сопоставление декларации на товары с контрактом, спецификацией, инвойсом, упаковочным листом, транспортными документами и оплатой. Если в декларации указана одна стоимость, а в бухгалтерском учёте отражена другая, различие не всегда означает ошибку: оно может быть связано с составом включаемых расходов, валютным курсом, частичной оплатой или корректировкой таможенной стоимости. Однако причина должна быть понятна и подтверждена.
При анализе таможенной стоимости проверяют, включены ли расходы, которые по условиям поставки должны учитываться до места ввоза на таможенную территорию. В фокусе находятся транспортировка, страхование, агентские комиссии, лицензионные платежи, роялти, скидки и иные дополнительные начисления. Важна не только арифметика, но и доказательства цены сделки: договор, инвойс, банковские документы, прайс-листы, переписка о скидках, договоры с перевозчиком и посредником.
Особый риск создаёт ситуация, когда у компании есть единая сумма логистических расходов по нескольким контейнерам или поставкам, но отсутствует понятное распределение между декларациями и партиями. В таком случае сложно доказать, к какой операции относится услуга, корректно ли сформирована себестоимость и на каком основании заявлен вычет импортного НДС.
Проверка кода товара по ТН ВЭД ЕАЭС также не сводится к просмотру цифр в декларации. Аудитор выясняет, есть ли техническое описание, каталоги производителя, состав, назначение, фотографии, чертежи, заключения специалистов и ранее принятые классификационные решения. Для сложного оборудования или многокомпонентного товара формулировка в инвойсе вроде «machine parts» недостаточна: она не позволяет уверенно оценить обоснованность кода и необходимость разрешительных документов.
Изменение классификационного кода способно привести к иной ставке ввозной пошлины, НДС, акциза, необходимости сертификации, декларации соответствия, нотификации или иных разрешений. Поэтому в проекте аудита проверяют не только код в текущей декларации, но и единообразие классификации одинаковых товаров в разных поставках. Если один и тот же товар декларируется под разными кодами без объяснения, это повод для углублённой проверки.
Контроль таможенных платежей обычно охватывает:
- ввозную таможенную пошлину;
- таможенные сборы за совершение таможенных операций;
- НДС, уплаченный при ввозе;
- акцизы — если предприятие импортирует подакцизные товары;
- доплаты, возвраты и зачёты, возникшие после корректировки таможенной стоимости.
Рабочая логика сверки выглядит так: декларация на товары → платёж или сведения об уплате → бухгалтерские счета → регистры НДС → стоимость конкретной партии. По этой цепочке можно установить, почему пошлина включена в себестоимость, где отражён импортный НДС, с какой декларацией связан платёж и не осталась ли сумма на невыясненных расчётах. Если таможенный орган вынес решение о корректировке, важно своевременно отразить доплату либо возврат в учёте и оценить последствия для стоимости запасов, вычетов и налоговой базы.
Стоит разделять два близких, но разных последствия. Ошибка в бухгалтерской себестоимости прежде всего искажает стоимость запасов, расходы периода и финансовый результат. Ошибка в таможенной стоимости может дополнительно вызвать доначисление пошлин и НДС, пени, необходимость корректировать декларации и риск административной ответственности. Поэтому проверка импортных операций требует связи между бухгалтерским, налоговым и таможенным блоками, а не отдельных сверок раз в год.
НДС и налоговый учёт ВЭД: что подтверждают документами
В учёте ВЭД НДС подтверждается не одной декларацией и не только фактом оплаты. Аудитор проверяет доказательную цепочку по каждой операции: от ввоза или вывоза товара до его отражения в регистрах и включения в налоговую отчётность. Главный принцип практической проверки прост: по любой заявленной сумме должно быть понятно, какая поставка за ней стоит, какими документами она подтверждена и в каком периоде возникло право на её учёт.
При импорте проверяется факт уплаты НДС при ввозе и его связь с конкретной декларацией на товары. Для вычета важны принятие товара к учёту, использование в операциях, облагаемых НДС, и наличие необходимых подтверждающих документов. В зависимости от способа уплаты и организации процессов комплект обычно включает декларацию на товары, сведения или документы об уплате, приходные документы, книгу покупок, бухгалтерские регистры и внутреннюю карточку поставки.
Распространённая ошибка — заявить вычет в периоде выпуска товара, хотя товар ещё не принят к учёту или его дальнейшее использование не подтверждено. Другой риск — импортный НДС отражён общей суммой, но декларации, платежи и партии не связаны между собой. Сложности возникают и при использовании товара одновременно в облагаемых и необлагаемых операциях: без настроенного раздельного учёта компания не может обоснованно определить сумму вычета.
- Есть ли у каждой суммы импортного НДС номер декларации и дата принятия товара к учёту?
- Соответствует ли сумма в книге покупок данным декларации и расчётам бухгалтерии?
- Не заявлен ли вычет по товару, который направлен в необлагаемые операции или используется смешанно без установленного порядка распределения?
- Отражены ли корректировки таможенной стоимости и доплаты НДС в том периоде, когда для этого появились основания?
При экспорте аудитор оценивает документальное подтверждение права на ставку НДС 0% и соблюдение сроков, установленных законодательством. Проверяется связь контракта с отгрузочными документами, декларацией на товары, перевозочными данными, сведениями о товаре и расчётами. Конкретный набор документов зависит от вида экспортной операции, маршрута, вида транспорта и применяемой нормы, поэтому механическое копирование чужого чек-листа опасно.
Если комплект неполный, проблему не следует маскировать задним числом составленными файлами. Правильнее установить причину: документ не был передан перевозчиком, утрачен в архиве, оформлен на другой номер сделки или содержит техническую ошибку. Затем нужно запросить дубликат, исправленный документ либо подтверждение у контрагента, брокера или перевозчика. Если восстановление невозможно, компания должна своевременно оценить налоговые последствия по действующим правилам и подготовить обоснованную позицию.
По налогу на прибыль проверяется экономическая обоснованность и документальное подтверждение логистики, страхования, услуг таможенного представителя, хранения, сертификации, комиссий и иных затрат, связанных с внешнеторговой деятельностью. Важен не только первичный документ, но и разграничение расходов, формирующих стоимость запасов, и расходов периода в соответствии с учётной политикой. Если эта политика не описывает порядок распределения общих расходов между партиями, решения сотрудников могут оказаться непоследовательными.
Углублённой проверки требуют операции с взаимозависимыми иностранными контрагентами, нетипичные скидки, резкие колебания цены, роялти и посреднические схемы. Это не означает, что операция неправомерна. Но компании необходимо заранее иметь документы, объясняющие коммерческую логику: почему выбран именно этот поставщик, как определена цена, какие услуги реально оказаны и какой результат получен.
Валютный контроль и расчёты с иностранными контрагентами
Банк контролирует валютные операции в пределах своей компетенции, но банковский запрос или отсутствие запроса не подтверждает автоматически отсутствие рисков у компании. Внутренний аудит проверяет весь процесс: соответствуют ли платежи договору и инвойсам, исполнены ли обязательства нерезидента, корректно ли отражены операции в учёте и может ли компания быстро представить документы по конкретному контракту.
В ходе проверки анализируют сумму и валюту платежа, получателя, назначение платежа, дату перевода, основание для оплаты и связь с поставкой. Если контракт подлежит постановке на учёт в уполномоченном банке по действующим требованиям, проверяют корректность сведений по нему и своевременное представление подтверждающих документов. Особое внимание уделяют срокам оплаты, поставки, возврата аванса и изменениям условий договора, поскольку именно эти события часто не попадают одновременно в систему банка, бухгалтерскую программу и реестр отдела ВЭД.
Контроль исполнения обязательств нерезидентом и репатриации денежных средств проводится с учётом характера сделки и актуальных требований валютного законодательства. Для импортёра ключевым вопросом обычно становится подтверждение того, что перечисленный аванс завершился поставкой, возвратом средств или юридически оформленным изменением обязательства. Для экспортёра важны полнота поступления оплаты, корректное оформление отсрочки, возврата товара, скидки либо взаимозачёта.
Аудитор ищет «разрывы» между деньгами, товаром и документами. Наиболее частые ситуации выглядят так:
- аванс перечислен иностранному поставщику, но поставка не состоялась, а возврат денежных средств документально не подтверждён;
- товар ввезён на сумму, отличающуюся от оплаченной, но в досье нет кредит-ноты, допсоглашения, объяснения частичной поставки или возврата;
- деньги перечислены третьему лицу, хотя договор не предусматривает такой способ расчётов и нет надлежащего основания;
- обязательство прекращено взаимозачётом, уступкой права требования или новацией, но документы оформлены неполно либо не переданы в банк;
- возврат товара отражён на складе, но не связан с корректировкой расчётов, декларацией и налоговым учётом.
Нестандартные схемы требуют расширенного досье. При работе через агента важно разделить стоимость товара, агентское вознаграждение и возмещаемые расходы. В трёхсторонней сделке следует документально объяснить, почему поставщик, грузополучатель и плательщик могут быть разными лицами. Расчёты в нескольких валютах требуют понятного механизма пересчёта и подтверждения курса, а частичные возвраты — привязки к конкретным партиям и платежам.
Основная организационная проблема состоит в том, что у бухгалтерии, менеджера ВЭД и банка нередко существуют разные версии состояния контракта. Бухгалтерия видит сальдо на счёте расчётов, отдел ВЭД — фактически отгруженный товар, банк — платежи и представленные формы. Регулярная сверка позволяет обнаружить проблему до того, как она превратится в запрос банка, таможенный спор или ошибку в отчётности.
Перед аудитом полезно ответить на пять вопросов:
- Можно ли по каждому значительному авансу в течение 10 минут показать договор, платёж, поставку или документ о возврате средств?
- Совпадают ли в реестре контрактов данные о сумме, валюте, сроке исполнения и статусе поставки с банковскими сведениями?
- Есть ли объяснение каждой разнице между оплаченной, поставленной и задекларированной стоимостью?
- Оформлены ли документально платежи третьим лицам, взаимозачёты, уступки, скидки и возвраты?
- Проверяются ли старые авансы и задолженности регулярно, а не только перед годовой отчётностью?
Как подготовить компанию к проверке: документы, сверки и порядок действий
Подготовка к проверке не должна превращаться в срочный поиск файлов за несколько дней до запроса аудитора, банка или контролирующего органа. Надёжный подход — собрать структуру данных, в которой каждая операция прослеживается от договора до бухгалтерской записи. Это сокращает время проверки, снижает число повторных запросов и помогает отделить действительно существенные ошибки от недочётов оформления.
- Сформируйте единый реестр внешнеторговых контрактов. Для каждого договора укажите контрагента, страну, номер и дату, валюту, сумму, условия поставки Incoterms, сроки, ответственного менеджера, банк обслуживания, статус исполнения, связанные спецификации, поставки и платежи. Реестр должен быть рабочим инструментом, а не формальным списком договоров в папке.
- Соберите досье по каждой поставке. В него обычно входят контракт и спецификации, инвойс, упаковочный лист, транспортные документы, декларация на товары, документы об уплате таможенных платежей, акты перевозчика и брокера, платёжные поручения, приходные документы, переписка о корректировках, претензиях, возвратах и скидках. Для товаров с разрешительными требованиями добавляют сертификаты, декларации соответствия, технические описания и иные документы по характеру груза.
- Проведите сквозную сверку «договор — товар — таможня — деньги — учёт». Каждая сумма должна иметь маршрут: договорная цена переходит в инвойс, затем соотносится с декларацией, оплатой, приходом на склад и отражением на бухгалтерских счетах. Расхождение допустимо, если оно объяснено: например, частичной поставкой, отдельным счётом за перевозку, скидкой или корректировкой таможенной стоимости. Но объяснение нужно закрепить документально.
- Проверьте валютные остатки и авансы. Выявите зависшие предоплаты, старую кредиторскую и дебиторскую задолженность, невыясненные платежи, незакрытые поставки, ошибочно проведённые взаимозачёты и неотражённые курсовые разницы. Чем дольше существует такой остаток, тем сложнее восстановить экономические обстоятельства операции: сотрудники меняются, архивы теряются, а контрагент может прекратить деятельность.
- Сверьте импортный НДС и таможенные платежи. По каждой декларации необходимо понимать, где отражены пошлина, сборы и НДС, принят ли товар к учёту, заявлен ли вычет и есть ли документы, подтверждающие уплату. Отдельно проверяют корректировки таможенной стоимости, доплаты и возвраты: они часто остаются вне внимания после завершения первоначального оформления.
- Проверьте учётную политику и внутренние регламенты. Документ должен объяснять, как компания формирует стоимость импортных запасов, учитывает курсовые разницы, распределяет общие расходы между партиями, контролирует сроки исполнения контрактов и передаёт документы между логистикой, ВЭД и бухгалтерией. Если фактический порядок отличается от написанного, следует либо привести процессы в соответствие, либо корректно обновить правила на будущие периоды.
- Исправьте ошибки до начала внешней проверки. Удобно разделить замечания на критичные, существенные и технические. Для критичных вопросов подготовьте корректировочные проводки, уточнения, пояснения, недостающие подтверждения и позицию руководства. Не стоит исправлять всё одним массивом без анализа: важно сохранить связь между конкретной ошибкой, причиной, документами и последствиями.
Особое внимание уделите качеству электронного архива. Документы лучше хранить не только по названию контрагента, но и по номеру контракта, поставки, инвойса и декларации. Практичная структура папок позволяет найти комплект за минуты: «контракт → спецификация → инвойс → транспорт → таможня → платежи → услуги → бухгалтерская справка». Для компаний с десятками поставок в месяц это снижает зависимость от конкретного сотрудника и упрощает передачу дел при смене менеджера или бухгалтера.
Не следует «добирать» документы задним числом. Если оригинал утрачен, правильный способ — запросить дубликат у поставщика, перевозчика, брокера, банка или иного участника сделки, сохранить переписку и зафиксировать реальную дату получения. Искусственно созданные документы с недостоверной датой не устраняют риск, а могут создать новый, более серьёзный вопрос к достоверности учёта.
Полезный внутренний контроль — правило закрытия поставки. Партия не считается полностью закрытой, пока ответственный сотрудник не подтвердил наличие обязательного комплекта документов, связь расходов с партией, отражение декларации и платежей в учётной системе, а также отсутствие необъяснённых разниц. Такой чек-лист особенно эффективен при регулярном импорте из разных стран и работе с несколькими таможенными представителями.
Как оценить результаты аудита и снизить риски после проверки
Ценность аудита определяется не количеством найденных замечаний, а тем, превращаются ли выводы в понятные решения. По итогам проверки стоит запросить перечень нарушений с привязкой к документам, контрактам, декларациям и бухгалтерским операциям. Для каждого пункта полезны оценка финансового и налогового риска, список отсутствующих документов, рекомендации по исправлению проводок или деклараций, а также приоритетный план действий с ответственными сотрудниками и сроками.
Замечания важно ранжировать. Критичными считают вопросы, которые создают риск доначислений, пеней, штрафов, блокировки расчётов, невозможности подтвердить вычет НДС или исполнения валютного обязательства. Существенные замечания искажают себестоимость, валютные остатки, финансовый результат или отчётность, хотя не всегда ведут к немедленной ответственности. Технические недочёты — это недостатки оформления без подтверждённого финансового последствия; их также следует устранить, но они не должны отвлекать ресурсы от действительно значимых рисков.
После завершения проверки стоит закрепить четыре процесса: единый реестр контрактов и поставок, чек-лист закрытия импортной или экспортной сделки, регулярную сверку бухгалтерии, логистики и ВЭД, контроль старых авансов и неподтверждённых расходов. Полезно назначить владельца каждого процесса: без персональной ответственности даже хорошо разработанный регламент быстро становится формальностью.
Качественно проведённый аудит внешнеэкономической деятельности позволяет не только исправить прошлые ошибки. Он формирует управляемую систему, в которой следующую поставку можно подтвердить документально на каждом этапе — от условий контракта и оплаты до таможенного оформления, принятия товара к учёту и отражения результата в отчётности.