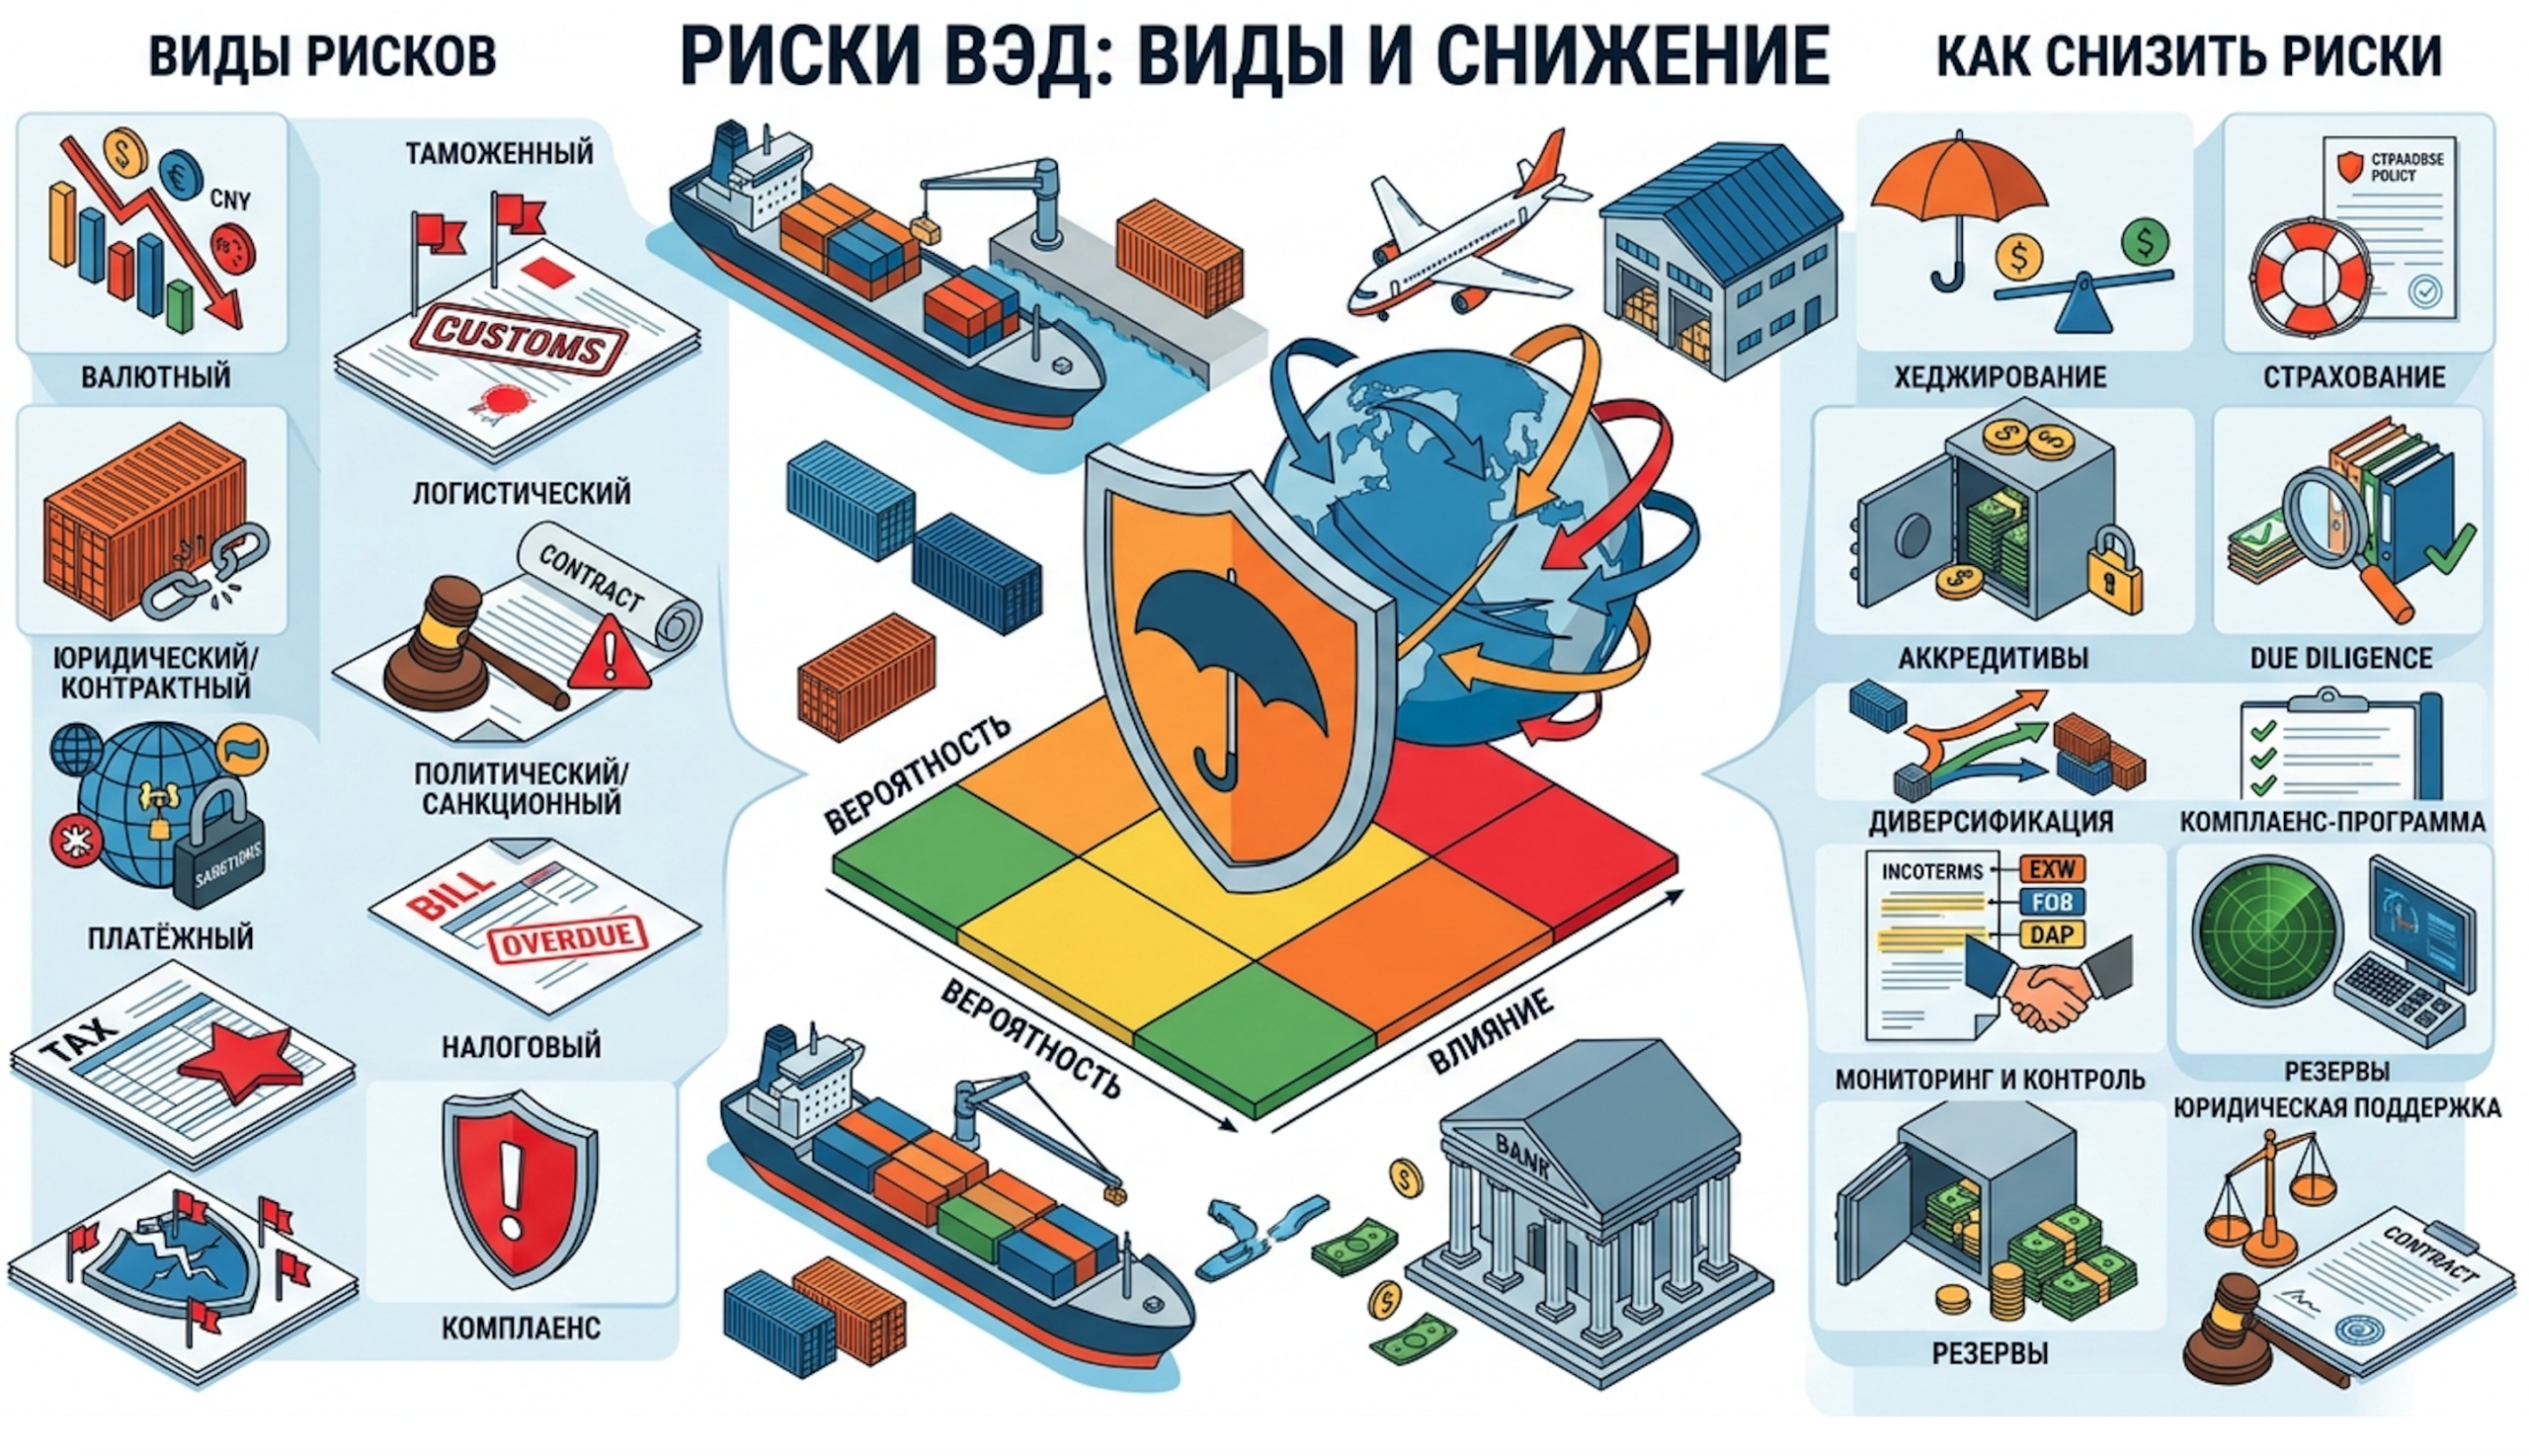
Риски ВЭД — это вероятность событий, из-за которых участник внешнеэкономической деятельности теряет деньги, товар, время или возможность исполнить обязательства перед клиентом. Последствиями могут стать неполученная оплата, срыв поставки, утрата груза, доначисление таможенных платежей, штрафы, блокировка платежа, отказ в выпуске товара или убытки из-за изменения курса валют. Ошибка редко остаётся в пределах одного участка сделки: внешняя торговля устроена как цепочка взаимосвязанных решений.
Типовая последовательность выглядит так: проверка партнёра → согласование контракта → выбор валюты и оплата → производство или отгрузка → международная перевозка → таможенное оформление → приёмка, продажа товара и исполнение гарантийных обязательств. На каждом этапе действуют свои риски, но управлять ими по отдельности недостаточно. Условия контракта влияют на возможность провести валютный платёж, характеристики товара определяют код ТН ВЭД и перечень разрешительных документов, а выбранный базис Incoterms меняет распределение расходов и риска утраты груза.
Например, ошибка в классификации товара по ТН ВЭД может привести к запросу дополнительных документов со стороны таможни, корректировке таможенной стоимости, доплате пошлины и НДС, простою контейнера на терминале. Далее возникают расходы на хранение, риск демереджа, то есть платы за сверхнормативное использование контейнера, и нарушение срока поставки российскому покупателю. Один документальный просчёт превращается одновременно в таможенный, логистический, финансовый и договорный риск.
Набор угроз зависит от конкретной ситуации: вида товаров, страны происхождения и назначения, суммы контракта, валюты расчётов, маршрута, роли компании и условий поставки. Импортёр особенно зависит от корректности таможенного оформления и доступности платёжного маршрута. Экспортёр чаще сталкивается с риском неплатежа и необходимостью подтвердить документы для применения ставки НДС 0%. Посредник дополнительно принимает на себя риски, связанные с полномочиями, документами и распределением ответственности перед обеими сторонами.
Показателен пример с поставкой промышленного оборудования. Сертификат или декларация соответствия не были подготовлены до отгрузки, хотя товар подпадает под обязательное подтверждение соответствия. Груз прибывает в порт, но выпуск невозможен. Импортёр платит за хранение, нарушает срок поставки по договору со своим заказчиком и может столкнуться с требованием вернуть аванс. Если контракт с иностранным поставщиком не предусматривает обязанность передать нужные технические документы, взыскать потери будет существенно сложнее.
Как оценить профиль риска до заключения внешнеторгового контракта
Вопрос «какие бывают риски у участников ВЭД» полезно начинать не с длинного перечня угроз, а с оценки конкретной сделки. Универсальный список не показывает, что действительно способно остановить поставку, а что можно принять как обычные операционные издержки. Для этого каждое событие оценивают по двум параметрам: вероятности возникновения и размеру возможных потерь.
Частая задержка груза на два дня может иметь высокую вероятность, но быть допустимой, если в графике продаж заложен запас. Потеря крупной предоплаты новому поставщику обычно менее вероятна, однако последствия критичны: компания лишается оборотных средств, не получает товар и может не выполнить собственные контракты. В приоритете должны быть не самые заметные, а самые разрушительные для экономики и непрерывности бизнеса риски.
Практично разделить результаты оценки на три категории:
- Критические риски — способны привести к потере существенной части суммы сделки, запрету поставки, блокировке платежа, серьёзному штрафу или остановке продаж. Для них необходимы превентивные меры и ответственный сотрудник.
- Контролируемые риски — не исключаются полностью, но их последствия можно снизить договором, страхованием, резервом по срокам или альтернативным маршрутом.
- Допустимые риски — их устранение стоит дороже потенциальных потерь. Достаточно мониторинга и заранее определённого порядка действий.
До подписания контракта полезно ответить на вопросы, которые выявляют слабые места быстрее формальной проверки:
- Насколько известен контрагент, можно ли подтвердить его реальную деятельность, производство, полномочия директора и банковские реквизиты?
- Есть ли в стране партнёра валютные, экспортные, санкционные, политические либо таможенные ограничения, способные изменить условия сделки?
- Кто отвечает за груз на каждом участке маршрута и в какой момент риск утраты переходит от продавца к покупателю?
- Понятны ли код ТН ВЭД, разрешительные документы, требования к маркировке, упаковке и техническому описанию?
- Есть ли финансовый запас на изменение курсов валют, пошлин, логистических тарифов, хранение и задержку платежа?
- Можно ли заменить поставщика, перевозчика, банк, порт перевалки или платёжный маршрут законным способом без остановки поставки?
Мини-матрица помогает зафиксировать результаты до того, как закупка превратится в обязательство:
- Новый поставщик из другой страны — риск непоставки после аванса — проверить регистрацию, подписанта, рекомендации, производство, провести инспекцию и выбрать поэтапную оплату.
- Технически сложное оборудование — риск неверного кода ТН ВЭД и отсутствия разрешительных документов — запросить каталог, состав, назначение, фото, инструкции и предварительно оценить требования.
- Расчёт в иностранной валюте — риск задержки или возврата платежа — согласовать платёжный маршрут с банком, сверить реквизиты и назначение платежа.
- Морская перевозка через перегруженный порт — риск простоя и дополнительных сборов — заложить резерв по срокам и бюджету, проверить условия экспедитора и страхования.
Меры минимизации должны быть соразмерны сумме, частоте и сложности операции. Банковская гарантия не всегда оправданна для небольшой пробной партии, но при крупной предоплате незнакомому поставщику она может быть рациональнее, чем попытка взыскать деньги в иностранной юрисдикции. Так же и независимая инспекция: её стоимость часто несопоставимо ниже цены партии, которую невозможно реализовать из-за брака или несоответствия спецификации.
Коммерческие и контрагентские риски: неплатёж, недопоставка, спор о качестве
Коммерческие риски возникают там, где исполнение зависит от добросовестности, финансового состояния и реальных возможностей иностранного партнёра. Поставщик может не отгрузить товар после получения аванса, покупатель — не оплатить поставленную продукцию, а стороны — по-разному понять требования к качеству, комплектности или срокам. Особенно уязвимы сделки, в которых товар изготовляется под заказ, отсутствует ликвидный рынок перепродажи либо поставка требует специальных документов.
На практике наиболее распространены следующие ситуации:
- Поставщик принимает оплату, но переносит производство, меняет условия или прекращает коммуникацию.
- Покупатель получает товар, заявляет претензию к качеству и задерживает оплату без объективного основания.
- Фактически отгруженная партия отличается от согласованной по материалу, характеристикам, комплектности, упаковке, маркировке или количеству.
- Контрагент меняет банковский счёт перед платежом, а уведомление оказывается мошенническим либо не подтверждено уполномоченным лицом.
- Партнёр формально существует, но не имеет заявленных производственных мощностей, складов, персонала или права распоряжаться товаром.
- После продажи оборудования поставщик отказывается исполнять гарантийные обязательства, не предоставляет запасные части и техническую поддержку.
Проверка контрагента должна идти дальше сайта и коммерческого предложения. Необходимо сопоставить регистрационные данные компании с данными подписанта, проверить срок работы, публичные сведения о банкротстве и судебных спорах, наличие деловой репутации и реальных контактов. Для значимой поставки стоит запросить рекомендации, образцы отгрузочных документов, фото производства, провести видеопроверку или независимую инспекцию. Подозрительными признаками становятся резкая смена банковских реквизитов, домен электронной почты, не связанный с компанией, отказ раскрыть адрес производства, чрезмерно выгодная цена и требование немедленно перечислить 100% суммы.
Контракт должен переводить деловые договорённости в проверяемые критерии. Формулировка «товар надлежащего качества» почти бесполезна в споре. Нужны спецификация и приложения с артикулом, материалом, моделью, техническими параметрами, допустимыми отклонениями, требованиями к упаковке, маркировке, языку инструкций и комплекту документов. Для сложных товаров полезно приложить чертежи, эталонный образец, фотографии, протокол испытаний или стандарты, по которым оценивается качество.
Отдельно фиксируют порядок инспекции и приёмки: где она проводится, кто оплачивает эксперта, какие документы подтверждают недостаток, в какой срок покупатель направляет претензию и как поставщик устраняет дефект. В контракте необходимы сроки производства и отгрузки, ответственность за просрочку, основания для расторжения, применимое право, арбитражная оговорка, язык договора и приоритет языковых версий. Если русская и иностранная версии расходятся, отсутствие условия о приоритете может осложнить защиту позиции.
Способ оплаты распределяет риски между сторонами:
- Предоплата выгодна поставщику, но для покупателя требует особенно тщательной проверки партнёра и предмета поставки.
- Постоплата защищает покупателя, однако поставщик принимает риск неплатежа и может включить его в цену.
- Аккредитив снижает риск неплатежа при соблюдении условий, но банк проверяет документы, а не фактическое качество товара.
- Документарное инкассо дешевле аккредитива, но не даёт аналогичного уровня банковского обязательства по оплате.
- Банковская гарантия применяется как дополнительное обеспечение исполнения обязательств, но требует оценки банка-гаранта и условий её предъявления.
- Поэтапная оплата связывает платежи с проверяемыми результатами: выпуском партии, инспекцией, передачей транспортных документов или поставкой.
Покупатель однажды перечислил 100% аванса за изделия, указав в спецификации только размеры и количество. Требования к материалу, допустимой нагрузке и защитному покрытию не закрепили. Поставщик отгрузил формально подходящий товар из более дешёвого материала. Для дальнейшей продажи изделия не годились, но доказать нарушение было трудно: договор не содержал параметров, которым товар обязан соответствовать. Безопасная схема оплаты не компенсирует некачественный контракт; она лишь определяет, когда и при каких документах будут перечислены деньги.
Валютные, платёжные и банковские риски в ВЭД
Согласованная цена в контракте не означает, что экономика поставки сохранится до момента продажи товара. Валютный риск возникает между датой переговоров, оплаты, таможенного декларирования и получения выручки. Для импортёра рост курса валюты контракта увеличивает рублёвую стоимость товара и потребность в оборотных средствах. Для экспортёра обратное движение курса может уменьшить рублёвую выручку. Если цикл поставки занимает несколько месяцев, даже умеренное изменение курсов валют способно поглотить плановую маржу.
Отдельный риск связан не с курсом, а с возможностью провести международный платёж. Банк может задержать, вернуть или дополнительно проверить операцию из-за несовпадения документов, неточного назначения платежа, вопросов к товару, банку-корреспонденту, участникам сделки или применимым ограничениям. Маршруты расчётов в иностранных валютах могут меняться быстрее, чем производственный график. Поэтому выбор валюты должен учитывать не только привычность для поставщика, но и доступность законного банковского канала, стоимость конвертации, сроки зачисления и требования валютного контроля.
Распространённая ситуация: компания оплатила импортную партию, груз уже находится в пути, но продажи начнутся только после таможенного выпуска, маркировки и доставки на склад. Если покупатели оплачивают товар с отсрочкой, возникает кассовый разрыв. Дополнительный досмотр, задержка сертификата или рост таможенной стоимости способны увеличить период, в течение которого деньги фактически заморожены. Управление финансовым риском включает не только поиск выгодного курса, но и расчёт ликвидности на весь цикл операции.
При выборе схемы расчётов стоит оценить несколько факторов:
- ликвидность выбранной валюты и возможность конвертации без чрезмерного спреда;
- работоспособность банковских маршрутов для конкретной страны, товара и контрагента;
- сроки зачисления, комиссии банков и вероятность дополнительной проверки;
- возможность разделить оплату на этапы, привязанные к производству, инспекции или отгрузке;
- правила валютного контроля, требования к контракту, инвойсу, подтверждающим документам и срокам исполнения обязательств;
- влияние курса на таможенные платежи, себестоимость и цену реализации на российской стороне.
Для снижения риска используют валютную оговорку: она фиксирует валюту цены либо определяет понятный механизм её пересмотра при существенном изменении курса. В договоре важно заранее определить дату и источник курса, порог изменения, порядок уведомления и предельный размер корректировки. Иначе оговорка станет поводом для спора, а не инструментом защиты. При регулярных крупных контрактах компании могут применять законные инструменты хеджирования, например заранее согласованные банковские сделки для фиксации курса. Для разовых поставок часто практичнее сформировать резерв в финансовой модели, чем нести затраты на сложную защитную конструкцию.
Рабочие меры минимизации обычно включают поэтапные платежи, предварительное согласование комплекта документов с обслуживающим банком, использование нескольких проверенных банков и контроль сроков оплаты. Нельзя смешивать законное управление рисками с попытками обходить валютное, санкционное или банковское регулирование. Если операция вызывает вопросы у банка, задача участника ВЭД — предоставить понятные и достоверные документы, а не искать способ скрыть экономический смысл платежа.
Перед оплатой полезно провести сверку. В контракте, инвойсе, упаковочном листе, декларации, платёжном поручении и транспортных документах должны согласованно указываться:
- полные наименования сторон, адреса, регистрационные данные и банковские реквизиты;
- номер и дата контракта, спецификации, инвойса и при необходимости приложения;
- наименование товара, количество, единицы измерения, цена и общая стоимость;
- валюта, условия оплаты, Incoterms и место поставки;
- данные о получателе, отправителе и назначении платежа;
- сведения, необходимые для таможенного декларирования: характеристики товара, страна происхождения, вес, количество мест.
Расхождение в одной цифре не всегда означает нарушение, но почти всегда создаёт вопросы, задержку обработки и риск того, что документы придётся переделывать, когда груз уже находится на терминале.
Логистические и страховые риски: что может случиться с грузом в пути
Стоимость логистики — лишь часть решения. Гораздо важнее понять, кто организует перевозку, в какой момент переходит риск случайной гибели или повреждения товара, какие исключения содержит договор с экспедитором и как компания будет действовать при задержке. Потери в пути возникают не только из-за аварий: причиной становятся неверная упаковка, ошибки в креплении, нарушение температурного режима, хищение, отмена рейса, перегрузка порта, закрытие маршрута или некорректно оформленные транспортные документы.
Особого контроля требуют опасные, негабаритные, температурные и хрупкие грузы, а также товары, чувствительные к ограничениям по маршруту или категории. Для них необходимо заранее проверить возможность перевозки, требования перевозчика к упаковке и маркировке, доступность специализированного оборудования, разрешения и реальные сроки. Если перевозчик узнаёт о свойствах груза после бронирования, поставка может остановиться уже на этапе приёмки в порту или аэропорту.
Incoterms определяют распределение обязанностей, расходов и рисков между продавцом и покупателем, но не заменяют ни договор перевозки, ни договор страхования, ни условия перехода права собственности. Это принципиальное различие. Момент перехода риска по базису поставки может наступить раньше или позже перехода права собственности, если стороны отдельно установили это в контракте. Ошибка в понимании правила часто приводит к спору: сторона считает, что товар «ещё продавца», хотя риск повреждения уже перешёл к покупателю.
Например, поставка на условиях FOB означает, что продавец исполняет обязанность после погрузки товара на судно в согласованном порту, а риск далее переходит к покупателю. Сам по себе FOB не создаёт страхового покрытия. Если покупатель не оформил полис и груз был повреждён во время морской перевозки, наличие базиса поставки не заменит страховое возмещение. Для контейнерных перевозок также важно корректно выбирать применимое правило Incoterms с учётом фактической передачи груза перевозчику, а не механически копировать привычный базис из старого контракта.
При выборе перевозчика или экспедитора следует изучать не только коммерческое предложение, но и условия ответственности:
- опыт на конкретном направлении, с нужным видом товаров и видом транспорта;
- понятную карту маршрута, перевалки, сроки и зависимость от отдельных портов или перевозчиков;
- порядок информирования о задержках, смене маршрута, повреждениях и дополнительных расходах;
- лимиты ответственности, основания освобождения от неё и процедуру предъявления претензий;
- финансовую устойчивость, репутацию, наличие страхования ответственности и отзывы клиентов;
- условия хранения, возврата контейнера, демереджа и детеншна — платы за превышение бесплатного периода в порту или при использовании контейнера.
Страхование груза особенно оправданно при дорогой партии, сложном мультимодальном маршруте, морской перевозке, хрупком товаре и поставке, в которой убыток от повреждения превышает допустимый резерв компании. Полис следует читать до отгрузки: покрытие может быть ограничено отдельными видами повреждений, исключать ненадлежащую упаковку, естественную убыль, военные риски, задержку доставки или косвенные убытки. Значение имеют страховая сумма, франшиза, территориальные ограничения, перечень документов для выплаты и порядок фиксации повреждений. Если получатель подписал транспортный документ без отметок о видимых дефектах, доказать обстоятельства ущерба будет сложнее.
Таможенные, разрешительные и налоговые риски
Таможенное оформление требует согласованности технических, коммерческих и транспортных данных. Неверный код ТН ВЭД влияет на ставку пошлины, НДС, необходимость лицензий, сертификатов, маркировки и иных ограничений. Некорректное определение таможенной стоимости способно привести к дополнительным запросам, корректировке стоимости, доначислению платежей и обеспечению уплаты. Ошибка в стране происхождения может лишить льготы или создать претензии к заявленным сведениям.
Наиболее частые проблемы связаны со следующими обстоятельствами:
- код ТН ВЭД выбран по общему наименованию, а не по составу, функции, конструкции и техническим характеристикам товара;
- инвойс, контракт, упаковочный лист и декларация содержат разные данные о цене, количестве, весе, модели или условиях поставки;
- таможенная стоимость не подтверждена документами о цене, оплате, доставке, лицензионных платежах, скидках или взаимосвязи сторон;
- описание товара слишком общее и не позволяет идентифицировать продукцию;
- не подготовлены обязательные разрешительные документы либо товар маркирован не по применимым требованиям;
- не учтены запреты и ограничения, действующие для конкретной товарной категории или страны.
До оплаты партии необходимо собрать техническое описание: назначение, состав, принцип работы, модель, бренд, фотографии, каталог, инструкцию, паспорт, данные о материалах и комплектности. Эти сведения нужны не только таможенному представителю, но и закупкам, логистике, сертификации и финансовой службе. Чем сложнее товар, тем опаснее выбирать код «по аналогии» с прошлой поставкой. Изменение модели, функций или комплектации может изменить классификацию и перечень обязательных документов.
К разрешительным документам в зависимости от товара относятся декларации и сертификаты соответствия, лицензии, нотификации, регистрационные удостоверения, ветеринарные, фитосанитарные и иные документы. Отдельные категории требуют специальной маркировки, соблюдения требований к упаковке или обращения на рынке. Проверка должна проводиться до отгрузки, поскольку получение части документов возможно только при наличии образцов, испытаний и технического досье. Попытка решить вопрос после прибытия груза повышает стоимость хранения и вероятность срыва сроков.
Налоговые риски затрагивают импорт и экспорт. При импорте существенны правильный учёт НДС, таможенных платежей и расходов, формирующих стоимость товаров. При экспорте требуется документально подтвердить право на ставку НДС 0%; отсутствие или несвоевременность документов создаёт риск начислений. Финансовая модель должна учитывать, что изменение таможенной стоимости способно увеличить не только пошлину, но и базу для расчёта НДС при ввозе.
Надёжная практика — обеспечить единый источник данных о товаре и сделке, сохранить переписку с поставщиком, прайс-листы, расчёты цены, каталоги, технические файлы, платёжные документы и транспортные счета. Таможенный представитель помогает подготовить декларации, но ответственность перед таможней и налоговыми органами во многих случаях остаётся у декларанта или участника сделки. Передавать оформление посреднику без внутренней проверки означает не передать риск, а лишь сократить собственную видимость процесса.
Санкционные, регуляторные и страновые риски: как не остановить сделку на полпути
Ограничения в международной торговле могут относиться не только к товару. Проверки затрагивают поставщика, покупателя, конечного получателя, банк, страховщика, перевозчика, судно, маршрут, страну назначения и предполагаемое использование продукции. Риск возникает при введении новых санкций, экспортном контроле, запрете ввоза или вывоза, изменении таможенных правил, политической нестабильности, закрытии границ и прекращении работы отдельных транспортных либо финансовых каналов.
Особенно внимательно оценивают оборудование, электронику, химическую продукцию, компоненты, программное обеспечение и технологии, которые могут иметь двойное назначение. Но чувствительной может оказаться и обычная товарная категория, если контрагент, маршрут или конечное использование вызывают вопросы. Проверка только иностранного поставщика не решает задачу: товар может быть доступен к продаже, но платёж не пройдёт через выбранный банк, перевозчик откажется принять груз или страна назначения потребует дополнительные разрешения.
К признакам повышенного риска относятся:
- контрагент уклоняется от раскрытия конечного пользователя, места установки оборудования или назначения товара;
- маршрут экономически не объясним, включает лишние перевалки либо страны, не связанные с производством и потреблением;
- покупатель просит изменить описание, стоимость или код товара без деловой причины;
- платёж предлагает провести третье лицо, не указанное в контракте, без прозрачного правового основания;
- партнёр требует срочную отгрузку, но отказывается от обычного пакета документов и проверок;
- в договоре отсутствует право приостановить исполнение при изменении обязательных требований или невозможности провести проверку.
Меры снижения строятся на предварительной и повторной проверке. До заключения контракта следует определить применимые ограничения, изучить товарную категорию, страну, участников и предполагаемое использование. В договор включают санкционные оговорки: порядок предоставления сведений, право приостановить или прекратить исполнение при возникновении законных запретов, распределение расходов и судьбу уже перечисленных платежей. Полезно документировать конечное использование товара, полномочия получателя и основания участия третьих лиц в расчётах.
Резервные логистические и платёжные варианты допустимы только при их законности и прозрачности. Они нужны не для обхода требований, а для устойчивости поставки в случае объективного закрытия маршрута или изменения банковской политики. Регулярный мониторинг важнее разовой проверки: между подписанием контракта и отгрузкой могут появиться новые ограничения, измениться статус контрагента или требования страны. При сомнениях по регулируемому товару, экспортному контролю или ограничениям конкретной юрисдикции разумнее получить заключение юриста, специалиста по экспортному контролю либо таможенного представителя, а не принимать решение на основе неполной информации из открытых источников.
Как выстроить систему управления рисками ВЭД: порядок действий для импортёра и экспортёра
Управление рисками ВЭД — вопрос не о поиске одной «страховки от всего», а о создании последовательного процесса. Надёжность сделки формируется до оплаты и отгрузки: когда компания понимает товар, проверяет участников, рассчитывает полную стоимость, согласовывает документы и заранее определяет реакцию на отклонения. Такой порядок снижает вероятность дорогих ошибок без избыточных затрат на каждую операцию.
- Описать сделку до начала переговоров. Зафиксируйте товар и его технические характеристики, страны происхождения, отправления и назначения, участников, сумму, валюту, сроки, маршрут, Incoterms, способ оплаты и предполагаемого конечного получателя. Эта карта нужна не для отчётности: по ней видно, где возникают валютные, таможенные, логистические и страновые риски.
- Проверить контрагента и связанных лиц. Помимо поставщика или покупателя оцените подписанта, банк, перевозчика, экспедитора, страховщика и конечного получателя. Уточните регистрационные данные, деловую репутацию, опыт работы, полномочия, историю реквизитов и наличие признаков недобросовестности. Для первой крупной поставки оправдана независимая инспекция производства или товара до оплаты.
- Проверить товар до формирования цены. Определите вероятный код ТН ВЭД, соберите техническое описание, уточните необходимость сертификации, деклараций, лицензий, нотификаций, маркировки и специальных разрешений. Проверьте, не относятся ли товары, компоненты или технологии к регулируемым категориям. Стоимость такой предварительной работы обычно значительно ниже расходов на хранение и переоформление груза после его прибытия.
- Рассчитать экономику с резервом. В калькулятор сделки включайте не только цену поставщика и фрахт, но и пошлины, НДС, услуги таможенного представителя, страхование, внутристрановую логистику, сертификацию, маркировку, комиссии банков, конвертацию валют, хранение и возможные сборы. Для импортёра важно рассчитать несколько сценариев по курсам валют и срокам. Для экспортёра — оценить влияние отсрочки оплаты, затрат на доставку и рисков неподтверждения ставки НДС 0%.
- Согласовать контракт как инструмент управления, а не формальность. В приложениях должны быть точные описание и спецификация товара, допустимые отклонения, упаковка, маркировка, документы, порядок инспекции и приёмки. Отдельно определите цену, валюту, график платежей, Incoterms с конкретным местом, переход рисков, ответственность за просрочку, гарантию, претензионный порядок, применимое право и способ разрешения споров. Санкционная оговорка должна устанавливать понятные последствия, если выполнение становится незаконным или объективно невозможным.
- Подготовить и сверить документы до отгрузки. Наименования товара, модели, количество, вес, стоимость, реквизиты сторон, условия поставки и номера контрактов должны совпадать в инвойсе, упаковочном листе, транспортных документах, платёжных документах и будущей декларации. Если поставщик меняет данные, изменения необходимо оформить документально, а не ограничиваться перепиской в мессенджере.
- Контролировать операцию в пути. Отслеживайте статус производства, оплаты, отгрузки, оригиналов документов, маршрута и ожидаемой даты прибытия. При задержке не ждите окончания бесплатного хранения: заранее выясняйте причину, возможные дополнительные расходы и необходимость уведомить покупателя. При повреждении груза фиксируйте обстоятельства в транспортных документах, делайте фото, соблюдайте сроки уведомления страховщика и перевозчика.
- Зафиксировать результаты после выпуска или поставки. Учитывайте причины задержек, фактическую стоимость логистики, дополнительные платежи, замечания таможни, претензии к качеству, возвраты платежей и ошибки в документах. Затем корректируйте шаблоны контрактов, спецификаций, чек-листы и внутренние инструкции. Повторяющиеся отклонения почти всегда указывают не на «случайность», а на слабый этап процесса.
Удобный формат контроля — реестр рисков по сделкам. В нём указывают событие, вероятность, потенциальные потери, ответственного сотрудника, срок проверки, выбранные меры и статус исполнения. Например: «не подтверждены разрешительные документы» — высокий ущерб, средняя вероятность, ответственный специалист по сертификации, срок до оплаты поставщику. Такой реестр помогает руководителю видеть не общий список угроз, а конкретные незакрытые вопросы.
Для разовой поставки небольшой стоимости обычно достаточно базового чек-листа: проверить контрагента, товар, код ТН ВЭД, документы, маршрут, условия оплаты и расчёт цены с резервом. При регулярном импорте или экспорте нужен внутренний регламент. В нём распределяют задачи между закупками, продажами, финансами, логистикой, юристами и таможенными специалистами. Закупщик не должен единолично утверждать техническое описание, финансист — переводить деньги без сверки документов, а логист — узнавать о требованиях к опасному или температурному грузу только после бронирования.
Полезно установить обязательные контрольные точки: до подписания контракта, до аванса, до отгрузки, до подачи декларации и после завершения поставки. Для каждой точки определяют перечень документов, ответственного и критерий «можно продолжать» либо «нужно остановить и уточнить». Это позволяет минимизировать потери не за счёт бюрократии, а за счёт своевременного обнаружения ошибок, когда их ещё можно исправить без расходов на простой, штрафы и судебные споры.
Полностью исключить риски ВЭД невозможно: меняются курсы валют, тарифы, требования законодательства, работа банков, международной логистики и таможенных органов. Однако компания способна существенно снизить вероятность тяжёлых последствий. Основа управления — проверенный контрагент, прозрачные контракты, корректное декларирование, согласованные документы, разумное страхование, финансовый резерв и постоянный контроль изменений. Именно сочетание этих мер делает внешнеторговые операции предсказуемыми и защищает маржу в ситуациях, когда рынок, перевозка или регулирование меняются быстрее первоначального плана.